Daily Stock Briefs
-
ราคาหุ้น ZTO Express (ZTO) ร่วงแรง แม้งบการเงินออกมาดี วิเคราะห์สาเหตุและแนวโน้ม
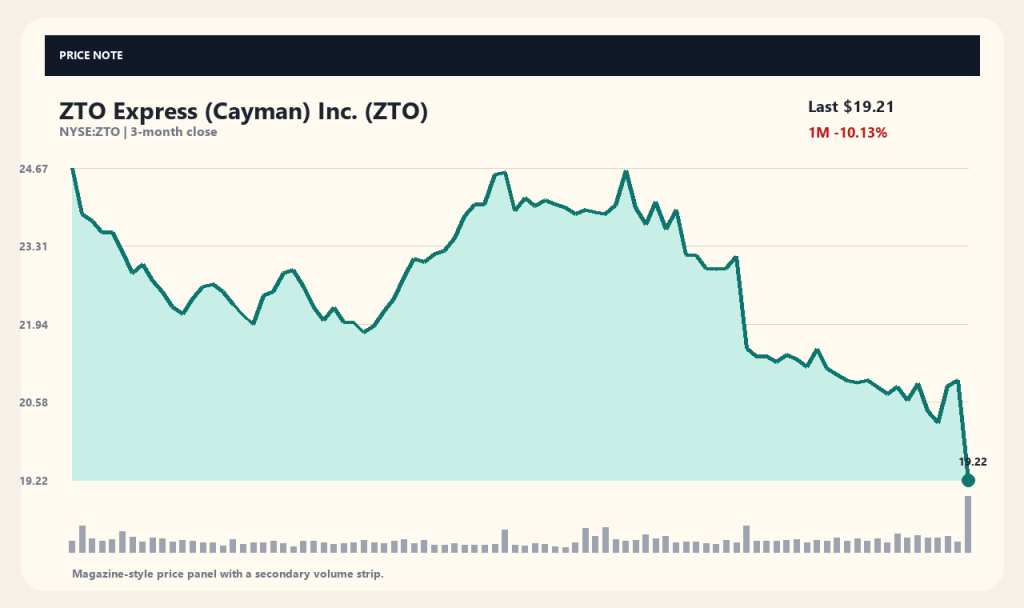
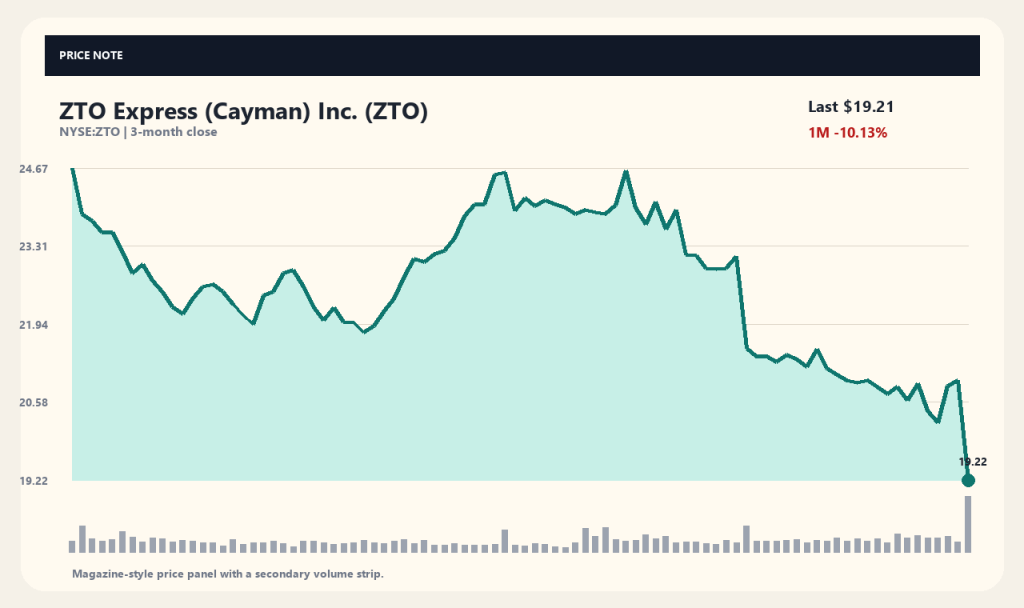
หุ้นของ ZTO Express (ZTO) ยักษ์ใหญ่ด้านโลจิสติกส์จากจีน ปิดตลาดดิ่งลงถึง 8.33% มาอยู่ที่ 19.21 ดอลลาร์สหรัฐ ลดลงอย่างมากจากราคาปิดวันก่อนหน้าที่ 20.96 ดอลลาร์สหรัฐ โดยมีปริมาณการซื้อขายหนาแน่นเกือบ 5 เท่าของค่าเฉลี่ยปกติ ส่งผลให้ราคาหุ้นผันผวนสูง ทั้งนี้ แม้รายงานผลประกอบการไตรมาส 2 ที่เพิ่งประกาศไปจะระบุว่ารายได้และกำไรสุทธิเติบโตขึ้น แต่ในตลาดกลับเกิดแรงเทขายทำกำไรและการปรับฐานราคาอย่างหนัก การร่วงลงอย่างรุนแรงของราคาหุ้นในครั้งนี้ไม่ใช่เพียงเหตุการณ์ที่เกิดขึ้นแค่วันเดียว แต่เป็นส่วนหนึ่งของแนวโน้มขาลงในช่วงหลายเดือนที่ผ่านมา โดยราคาหุ้น ZTO ปรับตัวลดลง 8.06% ในรอบ 1 สัปดาห์, ลดลง 10.13% ในรอบ 1 เดือน และลดลง 13.56% ในรอบ 3 เดือน การที่ตัวเลขทางการเงินออกมาแข็งแกร่งแต่ราคาหุ้นระยะสั้นกลับสวนทาง ทำให้เกิดช่องว่างที่ทำให้นักลงทุนต่างให้ความสนใจถึงสาเหตุเบื้องหลังและแนวโน้มหลังจากนี้ ผลประกอบการเติบโตสวนทางกับทิศทางราคาหุ้น ZTO Express ได้เปิดเผยผลการดำเนินงานประจำไตรมาส 2 ปี 2026 โดยระบุว่ารายได้และกำไรสุทธิที่ปรับปรุงแล้วเติบโตขึ้นอย่างมากเมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งเป็นผลมาจากปริมาณการขนส่งพัสดุที่เพิ่มขึ้น สื่อการเงินชั้นนำอย่าง Zacks และ…
-
ราคาหุ้น Arm Holdings (ARM) พุ่งแรง 16% รับแนวโน้มผลประกอบการสดใสและอุปสงค์ CPU
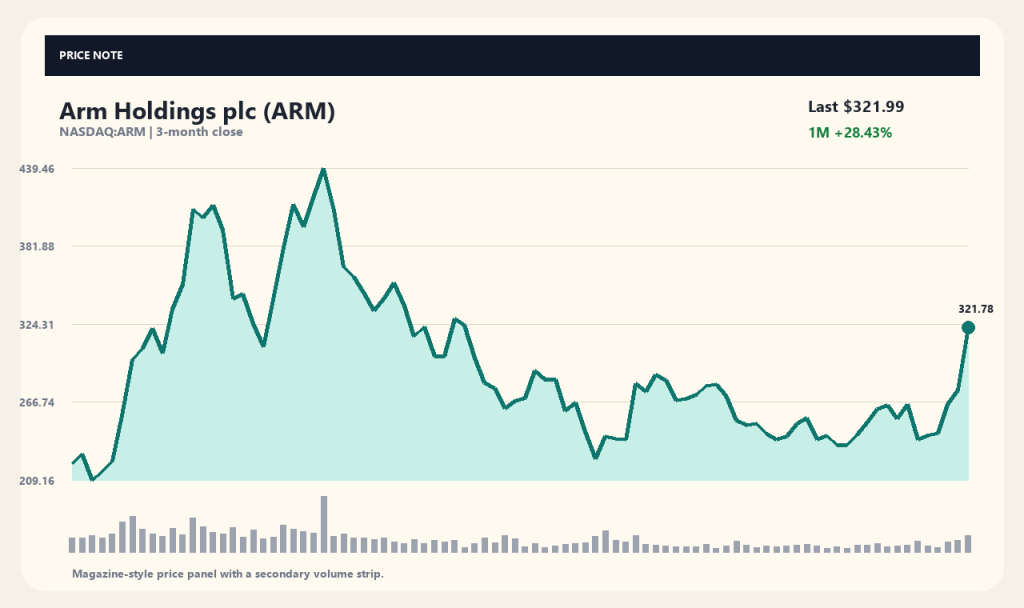
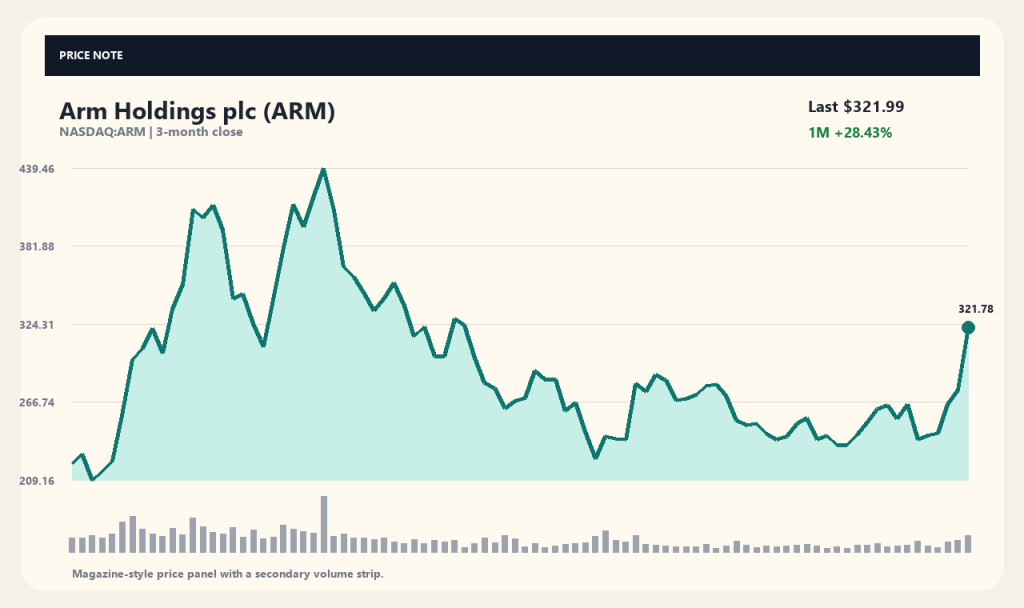
หุ้นของ Arm Holdings บริษัทผู้พัฒนาสถาปัตยกรรม IP เซมิคอนดักเตอร์ ปิดตลาดทะยานขึ้นถึง 16.83% มาอยู่ที่ 321.99 ดอลลาร์สหรัฐ โดยปริมาณการซื้อขายหนาแน่นเกิน 10 ล้านหุ้น ซึ่งสูงกว่าค่าเฉลี่ยปกติถึง 1.87 เท่า สะท้อนถึงความสนใจอย่างล้นหลามจากนักลงทุน หลังจากราคาหุ้นปรับตัวขึ้นต่อเนื่องตลอด 5 วันทำการที่ผ่านมา จึงเป็นประเด็นที่น่าจับตาถึงปัจจัยสนับสนุนเบื้องหลัง การปรับตัวขึ้นอย่างก้าวกระโดดครั้งนี้ เป็นผลมาจากความเชื่อมั่นต่อบทสัมภาษณ์ของผู้บริหารร่วมกับกระแสความต้องการ CPU สำหรับศูนย์ข้อมูล (Data Center) ที่เร่งตัวขึ้น โดยสื่อต่างประเทศรายงานว่า ผู้บริหารได้ส่งสัญญาณถึงอุปสงค์อันแข็งแกร่ง พร้อมตั้งเป้ารายได้ระดับ 2.0 พันล้านดอลลาร์สหรัฐ ส่งผลให้นักลงทุนกลับมาให้ความสนใจกับความเปลี่ยนแปลงในตลาด IP สำหรับหน่วยประมวลผลกลางอีกครั้ง ถ้อยแถลงของผู้บริหารและการตั้งเป้ารายได้ 2.0 พันล้านดอลลาร์ รายงานข่าวจากสื่อต่างประเทศระบุว่า ผู้บริหารของ Arm Holdings ได้ให้สัมภาษณ์ผ่านรายการสื่อ โดยเน้นย้ำถึงความต้องการของลูกค้าที่เติบโตอย่างแข็งแกร่งเป็นประวัติการณ์ ขณะที่สื่ออย่าง Insider Monkey รายงานว่าเป้ารายได้ 2.0 พันล้านดอลลาร์สหรัฐที่ผู้บริหารนำเสนอ ได้กลายเป็นปัจจัยหลักที่ช่วยกระตุ้นแรงซื้อในตลาดอย่างรวดเร็ว อย่างไรก็ดี ถ้อยแถลงและตัวเลขเป้าหมายผ่านสื่อมวลชนยังไม่ได้ถือเป็นผลประกอบการอย่างเป็นทางการ…
-
中通快递 ZTO 财报喜人股价却大跌,资金面承压与短期调整分析
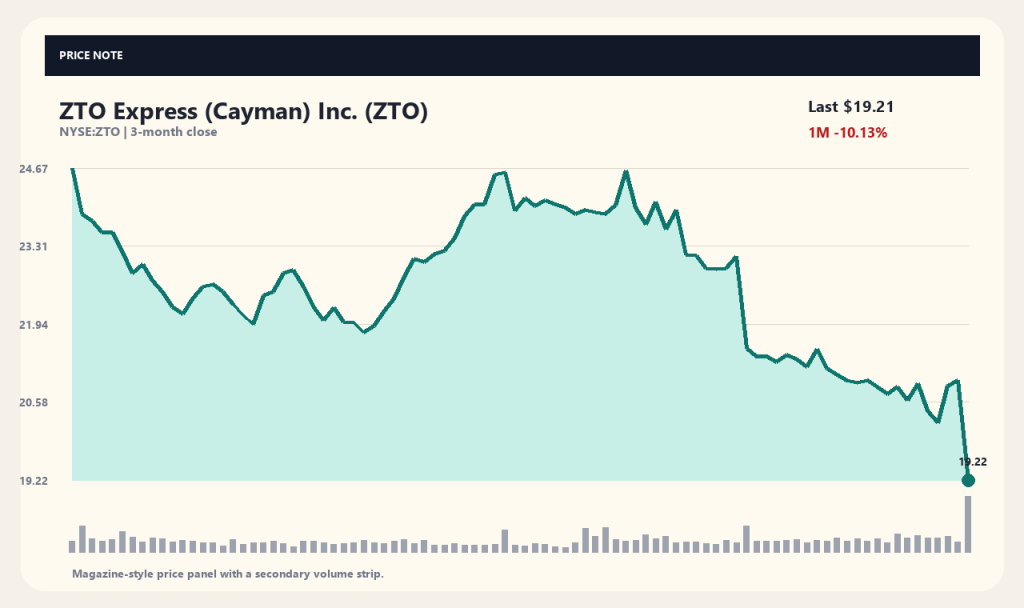
中国领先的综合物流企业中通快递(ZTO)股价在单日内大幅下跌8.33%,最终收于19.21美元。相比前一交易日20.96美元的收盘价明显下挫,全天成交量接近日常平均水平的5倍,价格波动显著放大。尽管公司近期公布的二季度财报显示营收与净利润双双增长,但二级市场上获利了结与价格回调的压力依然强劲。 本次股价急跌并非孤立的单日走势,而是近几个月来弱势格局的延续。ZTO股价近1周下跌8.06%,近1个月下跌10.13%,近3个月累计跌幅达13.56%,呈现持续走低态势。在基本面财务业绩喜人与短期股价走势疲软的背离下,市场投资者对其下跌背后的深层原因及后续走势保持高度关注。 业绩走强与股价走势出现背离 中通快递在最新发布的2026年第二季度财报中指出,得益于包裹处理量的增长,公司营收与调整后净利润同比实现大幅提升。据Zacks及GuruFocus等金融媒体报道,中通第二季度包裹量达到104.9亿件,调整后净利润同比增长50.3%。公司管理层表示,市场价格竞争趋于理性,加上数字化与AI技术的应用推动了成本下降,为业绩改善提供了有力支撑。 然而,即便公布了优异的财报数据,股价依然未能摆脱下行趋势。InvestorsHub等财经媒体注意到,在二季度利润大幅增加的利好下,ZTO股价反而承受下行压力。在业绩发布后一个月内股价已累计回调约6%的基础上,本次再度下跌超8%,表明积极的财报利好可能未能充分反映在二级市场价格中,或者此前已被市场提前消化,进而引发了获利盘的出逃。 核心业务竞争力与物流行业环境 中通快递在中国市场提供快递配送、零担货运(LTL)以及仓配一体化等综合物流解决方案。根据Yahoo Finance汇总的数据,公司年营收约为542.8亿元人民币(CNY),净利润约为103.2亿元人民币。公司的营业利润率与净利润率维持在19%左右的良好水平,经营活动现金流达到约147.9亿元人民币,展现出稳健的现金创造能力。 中国快递市场整体包裹量的增长以及中通自身的降本增效举措,为其长期业务根基提供了支撑。然而,快递行业的特性决定了其对国内消费景气度及同行间单票价格竞争高度敏感。尽管管理层评估价格环境正在改善,但市场对整体增速放缓的担忧,以及对中国物流行业整体投资情绪的降温,仍可能对股价构成下行压力。 成交量剧增与关键均线失守 根据收集到的图表数据显示,大跌当日ZTO的成交量达到8,795,493股,约为近期日均成交量(1,786,150股)的4.92倍。在成交量放大至平时近5倍的同时价格出现下挫,意味着短期内市场上释放出了较强的抛售压力。不过,仅凭成交量增加本身并不能直接等同于单纯的抛压占优,更应视为在大额资金筹码交割换手的过程中放大了价格波幅。 从反映股价位置的技术指标来看,当前19.21美元的股价已较20日均线(20.87美元)下跌7.91%,较60日均线(22.56美元)下跌14.83%。在52周最高价26.20美元与最低价18.11美元区间内,当前股价处于底部13.66%的位置。这表明股价已跌破短中期均线支撑,整体呈现下行趋势加剧的历史价格特征。 下跌原因尚待确认与解读局限 从目前收集到的资料来看,尚未发现直接解释本次急跌的具体单一负面新闻或公司官方利空公告。MarketBeat等部分媒体对二季度财报及管理层表态进行了梳理报道,但并未明确指出引发大跌的具体利空因素。因此,需要考量是否系二级市场内部资金供需失衡、机构投资者减持,或未上市相关的地缘与监管风险等多重因素共同作用的结果。 应当警惕在原因未明确前进行盲目臆测。尽管公司营收增长率(23%)与利润增长率(58.1%)表现亮眼,但股价依然下跌,反映出企业基本面表现与资本市场资金面之间存在时间差。收集到的滚动市盈率(TTM PER)约为10.05倍,但这本身并不能作为“股价已被低估”或“即将迎来反弹”的确定性依据。 后续关注焦点与股价变动条件 要研判中通快递未来的股价走势,需要持续跟踪其业绩增长的延续性以及单票物流价格的动向。下一季度的营收与利润数据能否符合市场预期,以及通过数字化和AI降本增效的成果能否保持,将是核心关注点。此外,中国国内电子商务包裹量的增长趋势以及与主要竞争对手之间是否会重演价格战,也是关键变量。 同时,在成交量回归常态的过程中,股价能否重新收复20日及60日均线等关键技术位置至关重要。鉴于目前股价已逼近52周低点,后续是面临进一步下行压力,还是吸引买盘入场形成底部支撑,将取决于后续披露的季度公告及整个物流板块投资情绪的变化。 截至数据收集时间(2026-09-22T04:03:36):价格 19.21USD · 1日 -8.33% · 1周 -8.06% · 1个月 -10.13% · 3个月 -13.56% [来源与确认时间] 行情数据:yahoo_chart_api · 确认时间:2026-09-22T04:03:36。相关报道来源:24/7 Wall St.、Zacks、InvestorsHub。新闻标题仅作为事实核对参考,具体应以公司公告及原始发布渠道为准。 本文仅供参考与信息整理,不构成任何投资建议。 本文仅用于信息整理目的,不构成投资建议。
-
安谋 ARM 美股股价单日暴涨16%:高管强劲业绩展望与CPU需求驱动
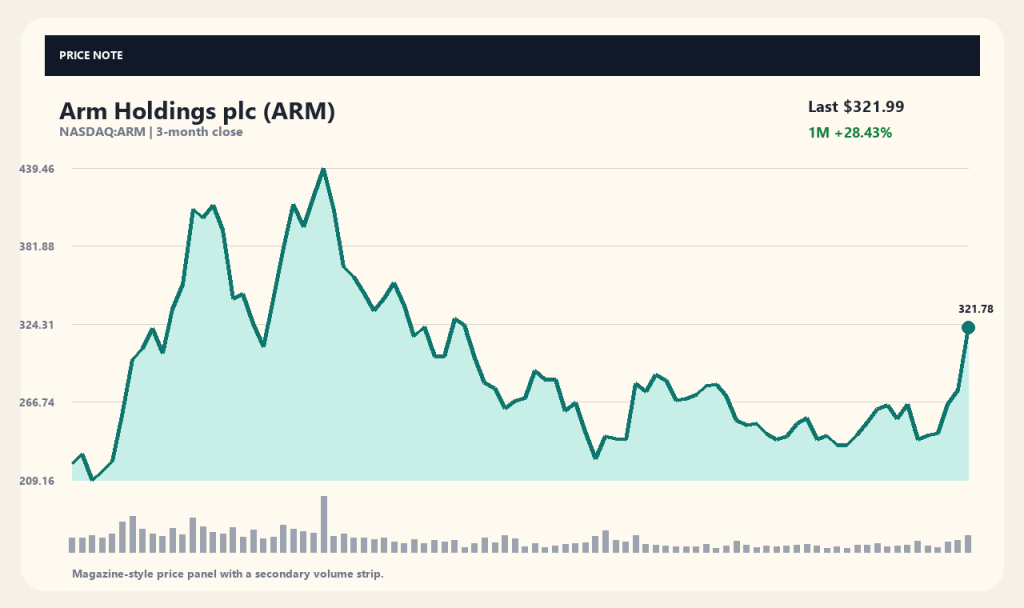
半导体IP大厂安谋(Arm Holdings, ARM)股价单日大涨16.83%,收于321.99美元。当日成交量突破1000万股,达日常平均水平的1.87倍,引发市场高度关注。该股已连续5个交易日走高,推动近期股价上涨的核心因素值得深入剖析。 本轮股价暴涨是高管发表积极业绩言论与数据中心CPU需求扩大共同作用的结果。外媒报道称,高管在接受媒体采访时提到了强劲的市场需求以及20亿美元的营收目标。这一消息让市场重新聚焦于中央处理器IP市场的格局变化。 高管表态与20亿美元营收目标 据外媒报道,安谋高管在电视采访等公开场合强调,客户需求比以往任何时候都更加强劲。Insider Monkey等媒体指出,管理层提出的20亿美元营收目标极大提振了市场情绪。高管传递出的强烈信心促使市场买盘迅速涌入。 不过,媒体报道的高管言论或目标数字并不等同于官方最终确认的业绩。24/7 Wall St.等媒体指出,市场对高管关于需求表述的反应在不同时期有所差异。因此,上述目标数字能否体现在实际的季度财务报表中,仍需后续进一步验证。 AI基础设施扩张与CPU层级价值重估 最近有关Meta Muse等的报道显示,在AI基础设施建设过程中,CPU的重要性再次凸显。如果说此前的AI热潮主要围绕加速器和GPU展开,那么如今市场关注度正延伸至起补充作用的数据中心CPU领域。安谋在该领域持续提供高能效的CPU架构及计算子系统。 据Stocktwits和Yahoo Finance报道,随着全球科技巨头推动AI计算平台多元化,安谋IP的采纳率呈上升趋势。市场预期与主要IT企业的合作将扩大安谋在数据中心市场的份额。然而,大型客户的实际采用规模及营收确认时点,仍有待通过年度业绩统计进行具体检验。 版税结构重塑与盈利模式转型 安谋的业务模式正从传统单一的IP版税收取,向计算子系统(CSS)及制造环节延伸转型。24/7 Wall St.分析认为,这一转变可能对半导体行业成本结构及安谋自身的盈利能力产生深远影响。其战略意图在于超越单纯提供设计图,转而以预集成平台形式提升供应单价。 若此项业务转型获得成功,单件产品价值的提升将推动整体营收规模增长。然而,直接供应系统的模式意味着设计成本上升,可能增加客户的资金负担。客户是顺应安谋的新供应模式,还是转向自主设计或替代架构,将是决定其未来业务可行性的关键变量。 近期股价走势与技术指标定位 在本次暴涨推动下,安谋股价近1周上涨34.72%,近1个月上涨28.43%,呈现出强劲的短期反弹势头。目前321.99美元的股价分别高于20日均线(253.20美元)27.17%和60日均线(271.85美元)18.44%。大幅向上偏离均线表明短期上涨动能充沛。 然而,回顾近3个月的涨跌幅,该股仍下跌21.03%,且仅为52周最高价452.70美元的62.94%。鉴于该股历史上曾出现短期暴涨后波动加剧的情况,仅凭当前的股价位置难以断定趋势性上涨已经确立。历史股价图表数据仅反映过去的走势,并不构成对未来收益的保证。 未来关注焦点与业绩验证必要性 目前安谋的年营收约为51.56亿美元,净利润约为10.44亿美元。经营活动现金流约为20.98亿美元,自由现金流约为13.34亿美元。高管近期提及的20亿美元目标如何在现有财务基础上转化为增量业绩,是影响未来股价走向的关键。 投资者后续需密切关注核心数据中心客户的实际订单量及定期财报发布情况。管理层在媒体上的积极表态能否得到官方公告和季度财务报表的证实至关重要。数据中心CPU的采纳推进速度以及新盈利模式的落地情况,将成为评估该公司未来价值的核心依据。 数据采集时点 (2026-09-22T04:03:35): 价格 321.99USD · 1日 16.83% · 1周 34.72% · 1个月 28.43% · 3个月 -21.03% [来源与核实时点] 行情数据:yahoo_chart_api · 核实时点:2026-09-22T04:03:35。相关报道来源:Yahoo Finance, Insider Monkey, Zacks。报道标题仅作为事实核对线索,请以公司公告及官方披露等原始来源为准。 本文仅供信息整理与参考,不构成任何投资建议。 本文仅用于信息整理目的,不构成投资建议。
-
Saham AS ZTO Express(ZTO) Anjlok Meski Laporan Keuangan Positif, Tekanan Pasokan dan Penyesuaian Jangka Pendek Meningkat
Harga saham ZTO Express (ZTO), salah satu perusahaan logistik terkemuka di Tiongkok, ditutup melonjak turun 8,33% ke level 19,21 USD dalam satu hari perdagangan. Anjlok dari harga penutupan hari sebelumnya di 20,96 USD, volume perdagangan meningkat hingga hampir 5 kali lipat dari rata-rata harian, memicu lonjakan volatilitas harga. Meskipun laporan keuangan kuartal II yang dirilis…
-
Prospek Saham Arm Holdings (ARM) Melonjak 16% Berkat Pandangan Positif Manajemen dan Permintaan CPU
Harga saham perusahaan IP semikonduktor Arm Holdings melonjak 16,83% dalam sehari dan ditutup pada level 321,99 USD. Volume perdagangan juga meningkat signifikan menjadi lebih dari 10 juta saham, atau sekitar 1,87 kali lipat dari rata-rata harian, menunjukkan tingginya perhatian pasar. Penting untuk meninjau faktor utama yang mendorong penguatan saham ini selama lima hari perdagangan berturut-turut.…
-
ZTOエクスプレス(ZTO)株価が決算 호조にもかかわらず急落、 demand-supply loadと短期調整の兆候
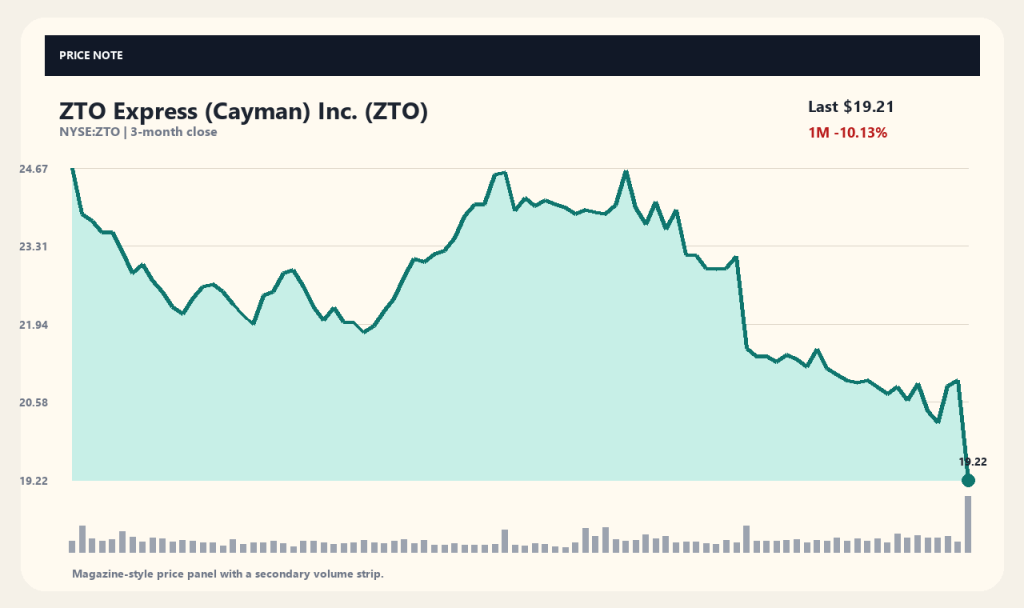
中国の代表的な総合物流企業であるZTOエクスプレス(ZTO)の株価が、1日で8.33%急落し19.21ドルで取引を終了しました。前営業日の終値である20.96ドルから大幅に下락した数値で、平均出来高の約5倍に達する出来高が集中し、価格変動性が大きく拡大しました。最近発表された第2四半期決算で売上高と純利益が増加したと報じられたにもかかわらず、市場では利益確定売りや価格調整の動きが強く現れました。 今回の株価急落は単なる1日の動きにとどまらず、ここ数ヶ月間続いてきた軟調な推移の延長線上にあります。ZTOの株価は直近1週間で8.06%下落したことに加え、1ヶ月間で10.13%、3ヶ月間で13.56%下落し、継続的な下락傾向を記録しました。決算 호조という良好な財務結果と短期的な株価の軟調さとの間で乖離が広がる中、投資家の間では今回の下落の背景や今後の推移に対する関心が高まっています。 好決算の報道と株価動向の乖離 ZTOエクスプレスは最近発表された2026年第2四半期決算において、取扱量の増加に支えられて前年同期比で売上高と調整後純利益が大きく伸びたと発表しました。主要海外メディアおよび分析機関であるザックス(Zacks)やグルフォーカス(GuruFocus)などの報道によると、ZTOの第2四半期の小包処理量は104億9,000万件を記録し、調整後純利益は前年同期比で50.3%増加しました。経営陣は市場内の価格競争が rationalな水準に再編され、デジタル化およびAI導入によるコスト削減が業績改善に寄与したと明らかにしました。 しかし、良好な業績指標の発表にもかかわらず、株価は下落傾向を免れない姿を見せました。インベスターズハブ(InvestorsHub)などの市場メディアは、第2四半期の利益増加のニュースにもかかわらずZTOの株価が押し下げられた点に着目しました。決算発表後の1ヶ月間で株価が約6%下落していた中で、今回さらに8%を超える下落となったことから、ポジティブな業績好材料が市場価格に十分に反映されなかったか、あるいは事前に織り込まれて利益確定売りが出現した可能性が浮上しています。 本業の競合力と物流市場の環境 ZTOエクスプレスは、中国国内での宅配便配送、小口貨物輸送(LTL)、倉庫および流通の統合物流ソリューションを提供する物流企業です。Yahoo Financeが収集したデータに基づくと、年間売上高は約542億8,000万人民元(CNY)、当期純利益は約103億2,000万人民元規模を記録しています。営業利益率および純利益率の面では約19%水準の利益率を維持しており、営業活動によるキャッシュフローも約147億9,000만人民元と良好な資金創出能力を示しています。 中国の宅配市場における取扱量の増加傾向とZTOのコスト効率化への取り組みは、長期的な事業基盤を裏付ける要因です。しかし、宅配産業の特性上、内需消費景気や事業者間の単価競争の状況に敏感に反応せざるを得ません。経営陣が市場内の価格環境が改善していると評価したものの、市場全体の成長鈍化懸念や中国の物流セクター全体に対する投資心理の冷え込みが、株価の上値を抑える要因として作用した可能性があります。 出来高の急増と主要移動平均線の割り込み 収集されたチャートデータによると、下落当日のZTOの出来高は8,795,493株を記録し、直近の平均出来高である1,786,150株と比較して約4.92倍に達しました。出来高が通常の5倍近くに増えながら価格下落が進行した点は、短期的に強い売り圧力が市場に出現したことを意味します。ただし、出来高の増加自体を単純な売り買いの優劣の証拠と断定することはできず、大口の商いが交錯する過程で価格変動幅が大きくなったと解釈すべきです。 株価の位置を示すテクニカル指標を確認すると、19.21ドルである現在の株価は、20日移動平均線(20.87ドル)に対して7.91%下落しており、60日移動平均선(22.56ドル)に対しては14.83%下落した状態です。52週高値の26.20ドルと安値の18.11ドルの間で、現在の株価は下限領域である13.66%の水準に位置しています。これは短期的および中長期的な移動平均線をいずれも下回り、下落トレンドが強まっている状態を示す過去の価格の要約指標です。 下落要因の未確認と解釈の限界 今回の急落を直接的に説明する明確な単一の悪材料ニュースや企業側の悪材料の開示は、現在収集された資料上からは確認されていません。マーケットビート(MarketBeat)など一部のメディアは第2四半期決算の内容や経営陣の発言をまとめて報じていますが、特定の悪材料による急落の原因を明確に特定してはいません。したがって、市場内部の需給バランスの崩れや機関投資家による保有比率の引き下げ、あるいは未上場に関連する地政学的・規制的リスクなどが複合的に作用した可能性を考慮する必要があります。 確認されていない原因を推測して断定することは控える必要があります。売上高成長率(23%)や利益成長率(58.1%)が高い数値を示したにもかかわらず株価が下落する現象は、企業のファンダメンタルズな業績と株式市場における需給との間にタイムラグが存在することを示しています。収集された実績PER(株価収益率)は約10.05倍の水準と集計されていますが、これが単純に「株価が割安である」とか「まもなく反発する」という確実な証拠になるわけではありません。 今後の注目点と株価変動の条件 ZTOエクスプレスの今後の株価動向を判断するためには、業績成長の継続性と取扱単価の推移を継続して確認する必要があります。次半期の決算発表で提示される売上高および利益の数値が市場の期待を満たすか、そしてデジタル化やAIを通じたコスト削減効果が維持されるかが重要な注目点となります。また、中国国内の電子商取引(EC)取扱量の推移や、主要競合他社との価格競争の再発の有無も主要な変数として作用するとみられます。 あわせて、出来高が正常な水準に回復する過程で、株価が20日および60日移動平均線などの主要なテクニカル上の節目を回復できるかが重要です。現在の株価が52週安値の近くに位置しているだけに、さらなる下落圧力が生じるのか、あるいは押し目買いが入って下値が支持されるのかは、今後開示される四半期報告書や物流セクター全体に対する投資心理の変化によって左右される可能性があります。 収集時点基準(2026-09-22T04:03:36):株価 19.21USD · 1日 -8.33% · 1週間 -8.06% · 1ヶ月 -10.13% · 3ヶ月 -13.56% [情報源と確認時点] 株価データ:yahoo_chart_api · 確認時点:2026-09-22T04:03:36。関連報道情報源:24/7 Wall St., Zacks, InvestorsHub。記事の手がかりは事実確認のためのものであり、企業の公式発表や開示情報などの一次情報源を追加で確認する必要があります。 本記事は投資勧誘を目的としたものではなく、情報整理を目的としたコンテンツです。 この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。
-
アーム・ホールディングス(ARM)株価が16%急騰 経営陣の強気な業績見通しとCPU demand拡大が追い風に
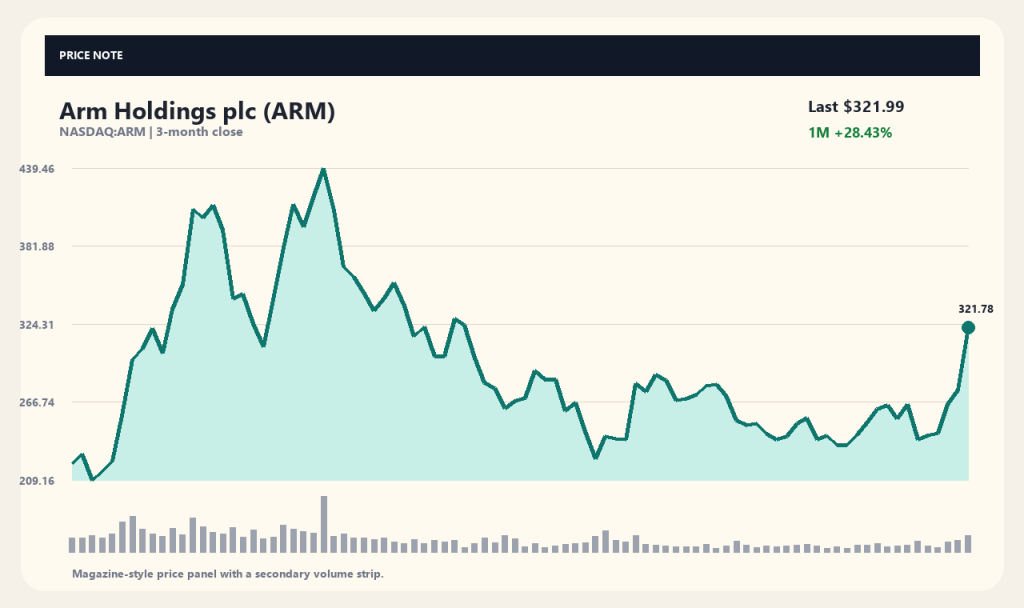
半導体IP大手のアーム・ホールディングスの株価が1日で16.83%急騰し、321.99ドルで取引を終えました。出来高も通常の約1.87倍となる1,000万株を超え、市場の注目が大きく集まっています。直近5日連続で上昇を続ける株価の背景について、主な要因を整理します。 今回の急騰は、経営陣による hover な業績見通しのコメントと、データセンター向けCPU需要の拡大という複数の好材料が重なった結果です。海外メディアの報道によると、経営陣がメディアのインタビューで堅調な需要と20億ドル規模の売上目標について言及したと伝えられています。これにより、CPUのIP市場を取り巻く環境の変化に改めて関心が寄せられています。 経営陣の発言と20億ドルの売上目標 報道によると、アーム・ホールディングスの経営陣は番組インタビューなどで顧客からの需要がかつてないほど旺盛であることを強調しました。Insider Monkeyなどの主要メディアは、経営陣が示した20億ドル規模の売上目標が投資家心理を好転させたと報じています。経営陣の強気な姿勢が好感され、買戻しや新規買が急速に流入したと見られます。 ただし、メディアを通じて報じられた経営陣の発言や目標数値は、公式に確定した決算実績ではありません。24/7 Wall St.などの一部メディアは、経営陣の需要に関する発言に対して市場の反応が時期により異なっている点に留意すべきだと指摘しています。したがって、提示された目標が実際の四半期財務諸表に反映されるかを見極めるプロセスが必要です。 AIインフラ拡張とCPUレイヤーの再評価 最近のMetaのMuseに関する報道をはじめ、AIインフラの構築過程でCPUの重要性が再び脚光を浴びています。これまでAI関連のテーマは主にアクセラレータやGPUを中心に推移してきましたが、現在はそれらを補完するデータセンター向けCPU領域へと関心が広がっています。アーム・ホールディングスは同分野において、電力効率に優れたCPUアーキテクチャおよびコンピューティング・サブシステムを提供しています。 StocktwitsやYahoo Financeの報道によると、グローバルなビッグテック企業がAIプラットフォームの多角化を進める中で、Arm IPの採用事例も増加傾向にあります。主要IT企業との連携強化がデータセンター市場での優位性を高めるとの期待が形成されています。もっとも、大手顧客による実際の採用規模や業績への寄与時期については、今後の通期決算等を通じて慎重に検証していく必要があります。 ロイヤリティ構造の変化と収益モデルの転換 アーム・ホールディングスのビジネスモデルは、従来の単純なIPロイヤリティ収入から、コンピューティング・サブシステム(CSS)や製造プロセスへの関与を深める方向へとシフトしつつあります。24/7 Wall St.は、この構造変化が半導体業界のコスト構造とArmの収益性に大きな影響を与える可能性があると分析しています。単なる me 設計図の提供にとどまらず、事前統合されたプラットフォーム形態で供給することで、単価向上を狙う戦略です。 この事業構造改革が順調に進めば、製品あたりの収益が増加し、全体の売上高を大きく押し上げる要因となり得ます。一方で、システムレベルでの直接供給は設計単価の上昇を意味するため、顧客側のコスト負担を増加させる側面もあります。顧客企業が同社の新しい供給スタイルを受け入れるか、あるいは自社設計や代替アーキテクチャへ移行するかどうかが、今後の収益性を左右する重要な焦点となります。 直近の株価動向とテクニカル指標の位置 今回の大幅高により、アーム・ホールディングスの株価は1週間で34.72%、1ヶ月間で28.43%上昇し、 short-term での強いリバウンドを記録しました。現在の株価(321.99ドル)は、20日移動平均線(253.20ドル)を27.17%、60일移動平均線(271.85ドル)を18.44%上回る水準に位置しています。主要な移動平均線を大きく乖離して上回っており、 short-term の上昇エネルギーが非常に強いことを示しています。 一方で、直近3ヶ月間の騰落率を見ると依然として-21.03%となっており、52週高値(452.70ドル)と比較すると62.94%の水準にとどまっています。過去にも一時的な急騰後にボラティリティが高まった事例があるため、現在の株価位置のみをもって持続的な上昇トレンドへ移行したと断定することは困難です。過去の株価チャートの数値は過去の記録に過ぎず、将来の株価上昇を保証するものではありません。 今後の注目点と決算による検証の必要性 アーム・ホールディングスの年間売上高は約51億5,600万ドル、純利益は約10億4,400만ドルを記録しています。営業活動によるキャッシュフローは約20億9,400万ドル、フリーキャッシュフローは約13億3,400万ドルとなっています。今回言及された20億ドルの目標が、これまでの財務基盤の上にどのように上乗せされ、成長につながるかが今後の株価推移の鍵となります。 今後、投資家が着目すべき点は、主要なデータセンター顧客からの実際の注文量や定期決算発表の内容です。経営陣によるポジティブなメディア発言が、公式な開示情報や四半期財務諸表で裏付けられるかを確認する必要があります。データセンター向けCPUの採用スピードや新収益モデルの定着度が、今後の企業価値を評価する基準となるでしょう。 データ取得時点(2026-09-22T04:03:35): 株価 321.99USD · 前日比 +16.83% · 1週間 +34.72% · 1ヶ月 +28.43% · 3ヶ月 -21.03% [出典および確認時点] 株価データ: yahoo_chart_api · 確認時点: 2026-09-22T04:03:35。 関連報道出典: Yahoo…
-
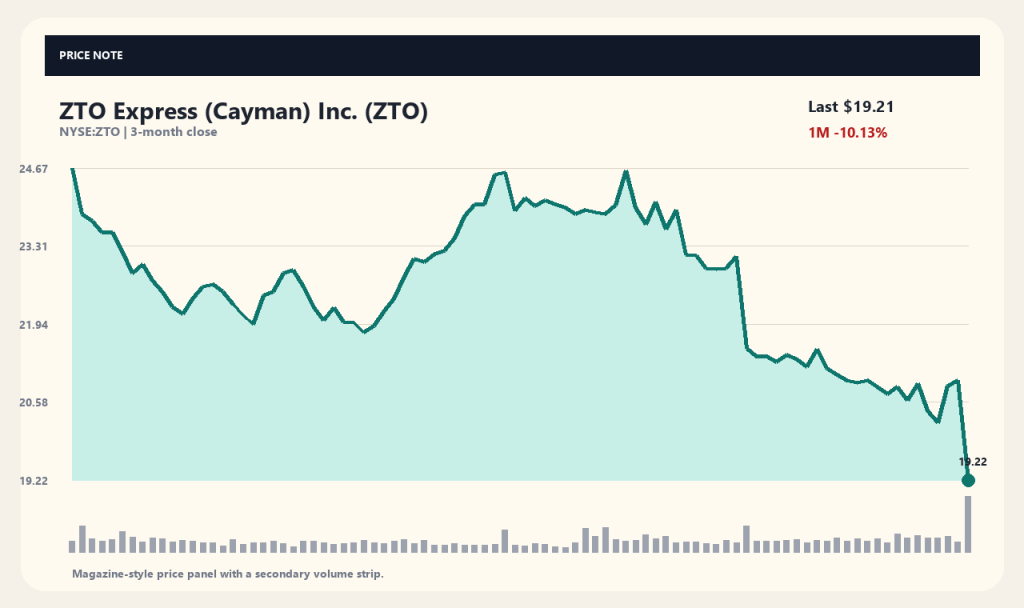
Giá cổ phiếu ZTO Express (ZTO) giảm mạnh dù kết quả kinh doanh tích cực: Áp lực cung cầu và điều chỉnh ngắn hạn
Giá cổ phiếu của ZTO Express (ZTO), tập đoàn dịch vụ lô-gi-stíc tích hợp hàng đầu Trung Quốc, đã giảm mạnh 8,33% trong một phiên giao dịch, đóng cửa ở mức 19,21 USD. So với mức giá đóng cửa 20,96 USD của phiên trước đó, đây là mức giảm rất lớn. Biến động giá gia…
-
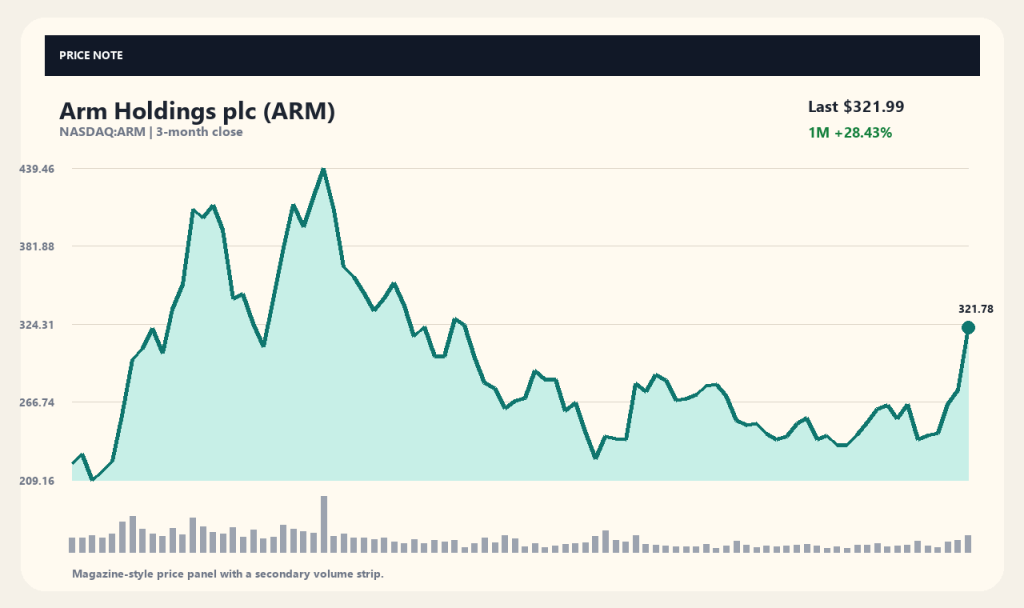
Giá cổ phiếu Arm Holdings (ARM) tăng vọt 16% nhờ triển vọng kinh doanh tích cực từ ban lãnh đạo và nhu cầu CPU tăng cao
Cổ phiếu của công ty IP bán dẫn Arm Holdings đã tăng vọt 16,83% chỉ trong một ngày, đóng cửa ở mức 321,99 USD. Khối lượng giao dịch cũng thu hút sự chú ý lớn từ thị trường khi vượt mốc 10 triệu cổ phiếu, gấp 1,87 lần so với mức trung bình. Việc cổ…

