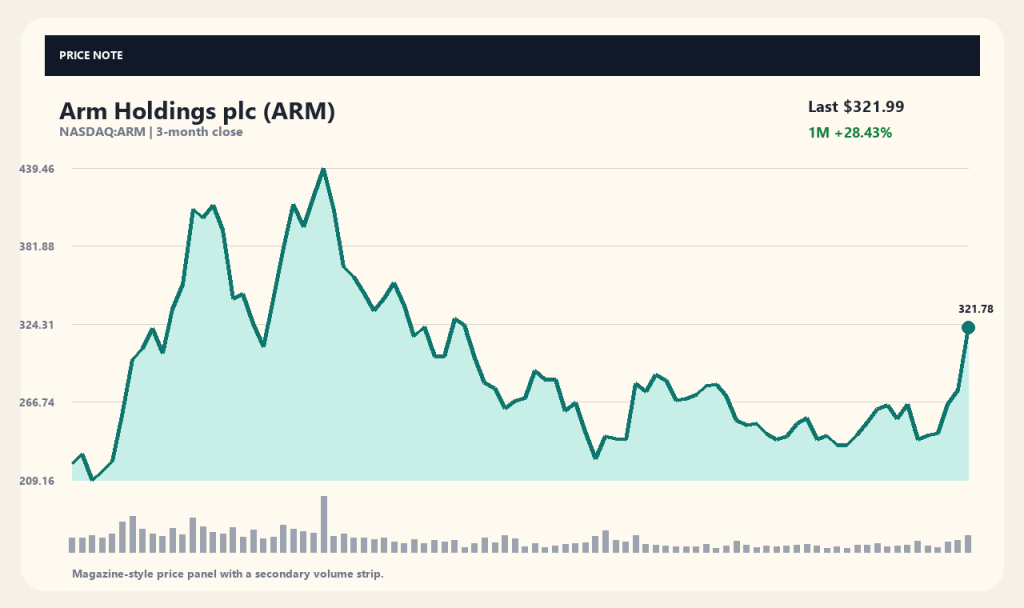
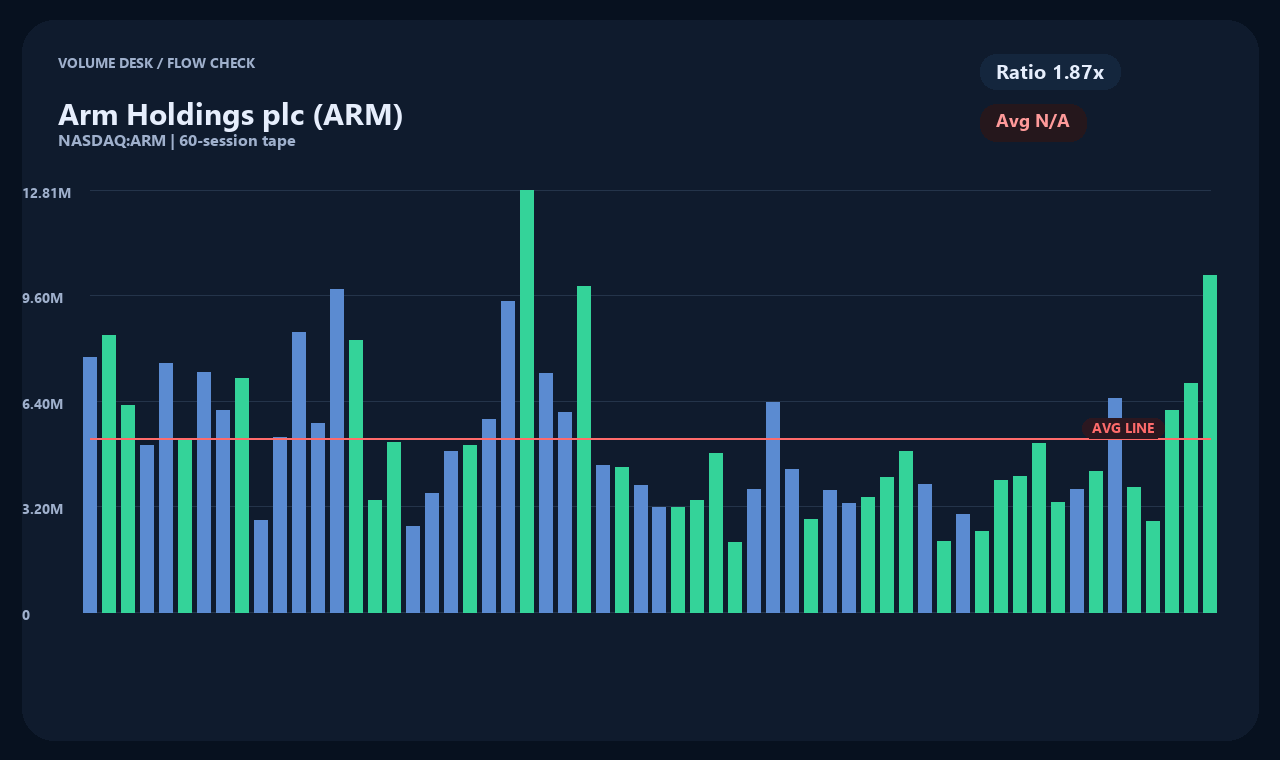
半导体IP大厂安谋(Arm Holdings, ARM)股价单日大涨16.83%,收于321.99美元。当日成交量突破1000万股,达日常平均水平的1.87倍,引发市场高度关注。该股已连续5个交易日走高,推动近期股价上涨的核心因素值得深入剖析。
本轮股价暴涨是高管发表积极业绩言论与数据中心CPU需求扩大共同作用的结果。外媒报道称,高管在接受媒体采访时提到了强劲的市场需求以及20亿美元的营收目标。这一消息让市场重新聚焦于中央处理器IP市场的格局变化。
高管表态与20亿美元营收目标
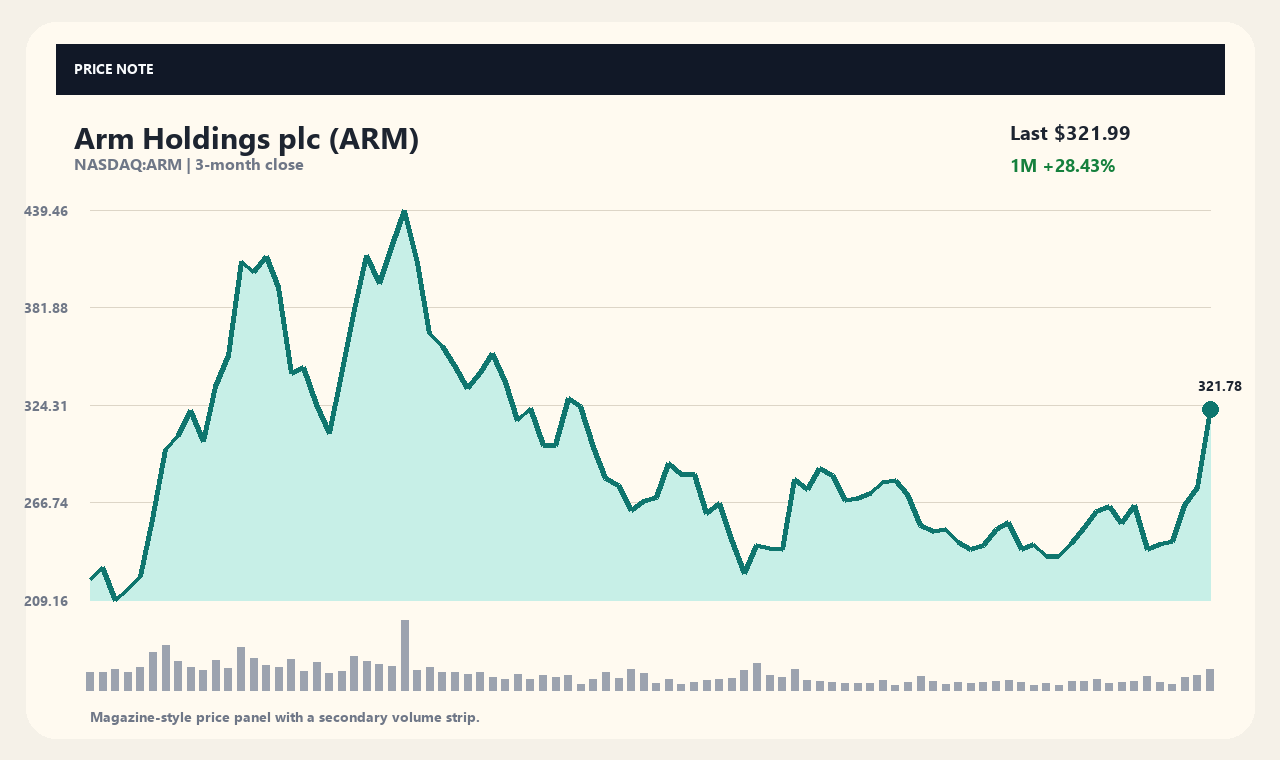
据外媒报道,安谋高管在电视采访等公开场合强调,客户需求比以往任何时候都更加强劲。Insider Monkey等媒体指出,管理层提出的20亿美元营收目标极大提振了市场情绪。高管传递出的强烈信心促使市场买盘迅速涌入。
不过,媒体报道的高管言论或目标数字并不等同于官方最终确认的业绩。24/7 Wall St.等媒体指出,市场对高管关于需求表述的反应在不同时期有所差异。因此,上述目标数字能否体现在实际的季度财务报表中,仍需后续进一步验证。
AI基础设施扩张与CPU层级价值重估
最近有关Meta Muse等的报道显示,在AI基础设施建设过程中,CPU的重要性再次凸显。如果说此前的AI热潮主要围绕加速器和GPU展开,那么如今市场关注度正延伸至起补充作用的数据中心CPU领域。安谋在该领域持续提供高能效的CPU架构及计算子系统。
据Stocktwits和Yahoo Finance报道,随着全球科技巨头推动AI计算平台多元化,安谋IP的采纳率呈上升趋势。市场预期与主要IT企业的合作将扩大安谋在数据中心市场的份额。然而,大型客户的实际采用规模及营收确认时点,仍有待通过年度业绩统计进行具体检验。
版税结构重塑与盈利模式转型
安谋的业务模式正从传统单一的IP版税收取,向计算子系统(CSS)及制造环节延伸转型。24/7 Wall St.分析认为,这一转变可能对半导体行业成本结构及安谋自身的盈利能力产生深远影响。其战略意图在于超越单纯提供设计图,转而以预集成平台形式提升供应单价。
若此项业务转型获得成功,单件产品价值的提升将推动整体营收规模增长。然而,直接供应系统的模式意味着设计成本上升,可能增加客户的资金负担。客户是顺应安谋的新供应模式,还是转向自主设计或替代架构,将是决定其未来业务可行性的关键变量。
近期股价走势与技术指标定位
在本次暴涨推动下,安谋股价近1周上涨34.72%,近1个月上涨28.43%,呈现出强劲的短期反弹势头。目前321.99美元的股价分别高于20日均线(253.20美元)27.17%和60日均线(271.85美元)18.44%。大幅向上偏离均线表明短期上涨动能充沛。
然而,回顾近3个月的涨跌幅,该股仍下跌21.03%,且仅为52周最高价452.70美元的62.94%。鉴于该股历史上曾出现短期暴涨后波动加剧的情况,仅凭当前的股价位置难以断定趋势性上涨已经确立。历史股价图表数据仅反映过去的走势,并不构成对未来收益的保证。
未来关注焦点与业绩验证必要性
目前安谋的年营收约为51.56亿美元,净利润约为10.44亿美元。经营活动现金流约为20.98亿美元,自由现金流约为13.34亿美元。高管近期提及的20亿美元目标如何在现有财务基础上转化为增量业绩,是影响未来股价走向的关键。
投资者后续需密切关注核心数据中心客户的实际订单量及定期财报发布情况。管理层在媒体上的积极表态能否得到官方公告和季度财务报表的证实至关重要。数据中心CPU的采纳推进速度以及新盈利模式的落地情况,将成为评估该公司未来价值的核心依据。
数据采集时点 (2026-09-22T04:03:35): 价格 321.99USD · 1日 16.83% · 1周 34.72% · 1个月 28.43% · 3个月 -21.03%
[来源与核实时点]
行情数据:yahoo_chart_api · 核实时点:2026-09-22T04:03:35。相关报道来源:Yahoo Finance, Insider Monkey, Zacks。报道标题仅作为事实核对线索,请以公司公告及官方披露等原始来源为准。
本文仅供信息整理与参考,不构成任何投资建议。
本文仅用于信息整理目的,不构成投资建议。
 StockBrief
