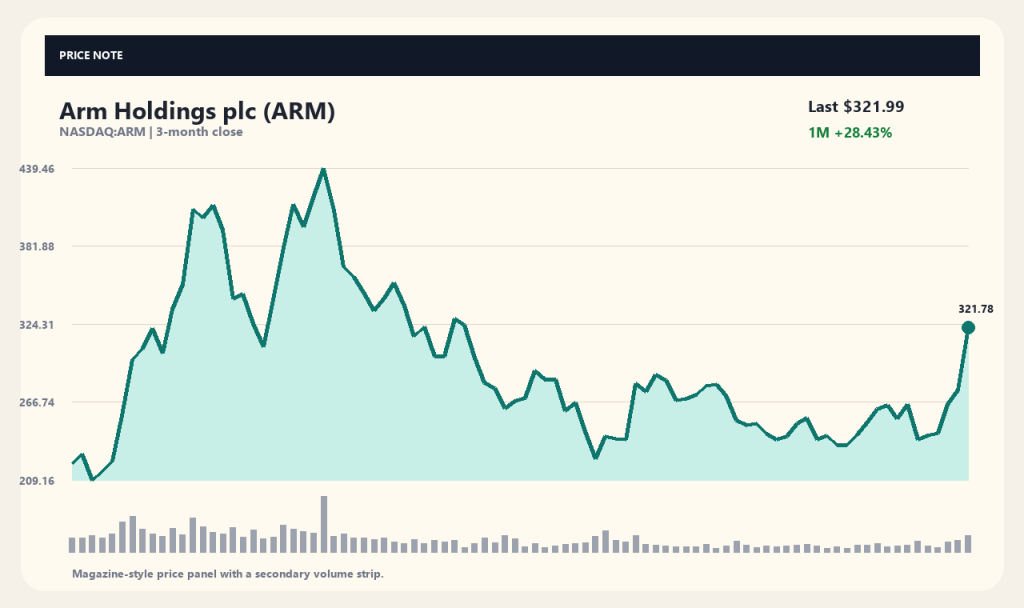
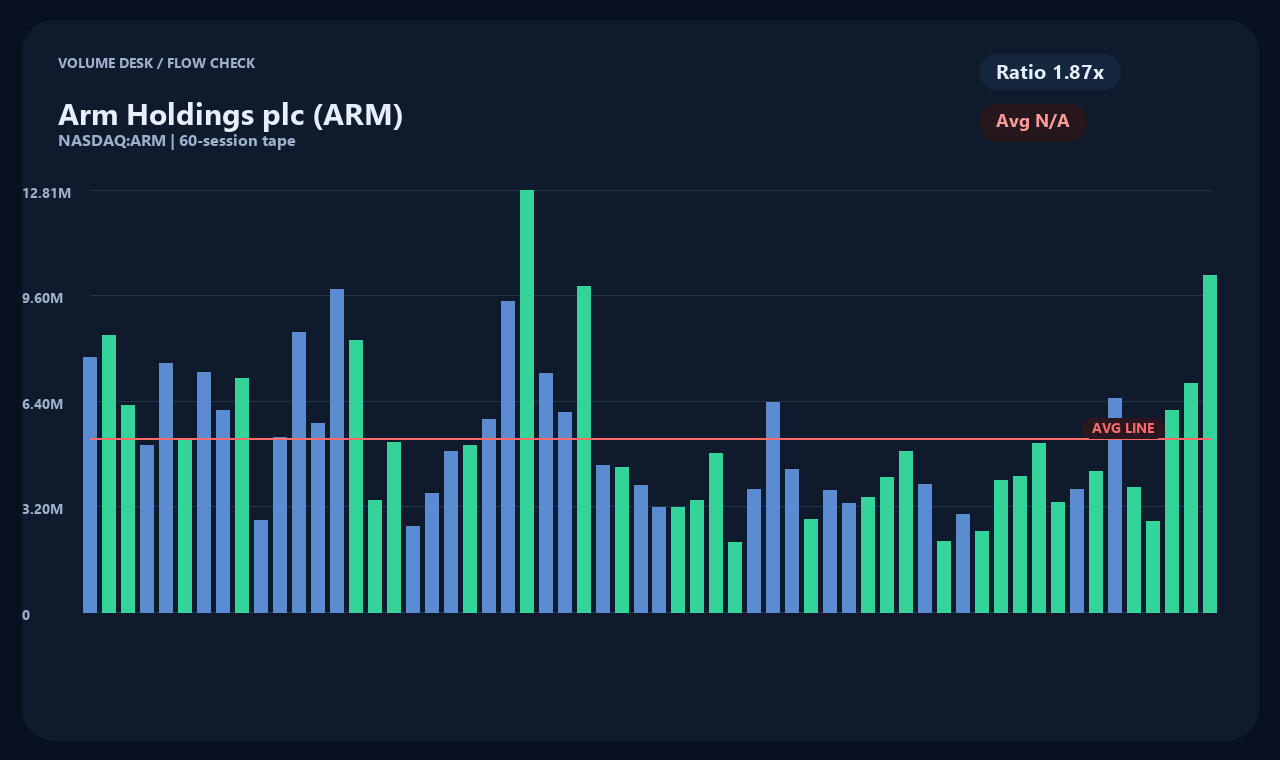
半導体IP大手のアーム・ホールディングスの株価が1日で16.83%急騰し、321.99ドルで取引を終えました。出来高も通常の約1.87倍となる1,000万株を超え、市場の注目が大きく集まっています。直近5日連続で上昇を続ける株価の背景について、主な要因を整理します。
今回の急騰は、経営陣による hover な業績見通しのコメントと、データセンター向けCPU需要の拡大という複数の好材料が重なった結果です。海外メディアの報道によると、経営陣がメディアのインタビューで堅調な需要と20億ドル規模の売上目標について言及したと伝えられています。これにより、CPUのIP市場を取り巻く環境の変化に改めて関心が寄せられています。
経営陣の発言と20億ドルの売上目標
報道によると、アーム・ホールディングスの経営陣は番組インタビューなどで顧客からの需要がかつてないほど旺盛であることを強調しました。Insider Monkeyなどの主要メディアは、経営陣が示した20億ドル規模の売上目標が投資家心理を好転させたと報じています。経営陣の強気な姿勢が好感され、買戻しや新規買が急速に流入したと見られます。
ただし、メディアを通じて報じられた経営陣の発言や目標数値は、公式に確定した決算実績ではありません。24/7 Wall St.などの一部メディアは、経営陣の需要に関する発言に対して市場の反応が時期により異なっている点に留意すべきだと指摘しています。したがって、提示された目標が実際の四半期財務諸表に反映されるかを見極めるプロセスが必要です。
AIインフラ拡張とCPUレイヤーの再評価
最近のMetaのMuseに関する報道をはじめ、AIインフラの構築過程でCPUの重要性が再び脚光を浴びています。これまでAI関連のテーマは主にアクセラレータやGPUを中心に推移してきましたが、現在はそれらを補完するデータセンター向けCPU領域へと関心が広がっています。アーム・ホールディングスは同分野において、電力効率に優れたCPUアーキテクチャおよびコンピューティング・サブシステムを提供しています。
StocktwitsやYahoo Financeの報道によると、グローバルなビッグテック企業がAIプラットフォームの多角化を進める中で、Arm IPの採用事例も増加傾向にあります。主要IT企業との連携強化がデータセンター市場での優位性を高めるとの期待が形成されています。もっとも、大手顧客による実際の採用規模や業績への寄与時期については、今後の通期決算等を通じて慎重に検証していく必要があります。
ロイヤリティ構造の変化と収益モデルの転換
アーム・ホールディングスのビジネスモデルは、従来の単純なIPロイヤリティ収入から、コンピューティング・サブシステム(CSS)や製造プロセスへの関与を深める方向へとシフトしつつあります。24/7 Wall St.は、この構造変化が半導体業界のコスト構造とArmの収益性に大きな影響を与える可能性があると分析しています。単なる me 設計図の提供にとどまらず、事前統合されたプラットフォーム形態で供給することで、単価向上を狙う戦略です。
この事業構造改革が順調に進めば、製品あたりの収益が増加し、全体の売上高を大きく押し上げる要因となり得ます。一方で、システムレベルでの直接供給は設計単価の上昇を意味するため、顧客側のコスト負担を増加させる側面もあります。顧客企業が同社の新しい供給スタイルを受け入れるか、あるいは自社設計や代替アーキテクチャへ移行するかどうかが、今後の収益性を左右する重要な焦点となります。
直近の株価動向とテクニカル指標の位置
今回の大幅高により、アーム・ホールディングスの株価は1週間で34.72%、1ヶ月間で28.43%上昇し、 short-term での強いリバウンドを記録しました。現在の株価(321.99ドル)は、20日移動平均線(253.20ドル)を27.17%、60일移動平均線(271.85ドル)を18.44%上回る水準に位置しています。主要な移動平均線を大きく乖離して上回っており、 short-term の上昇エネルギーが非常に強いことを示しています。
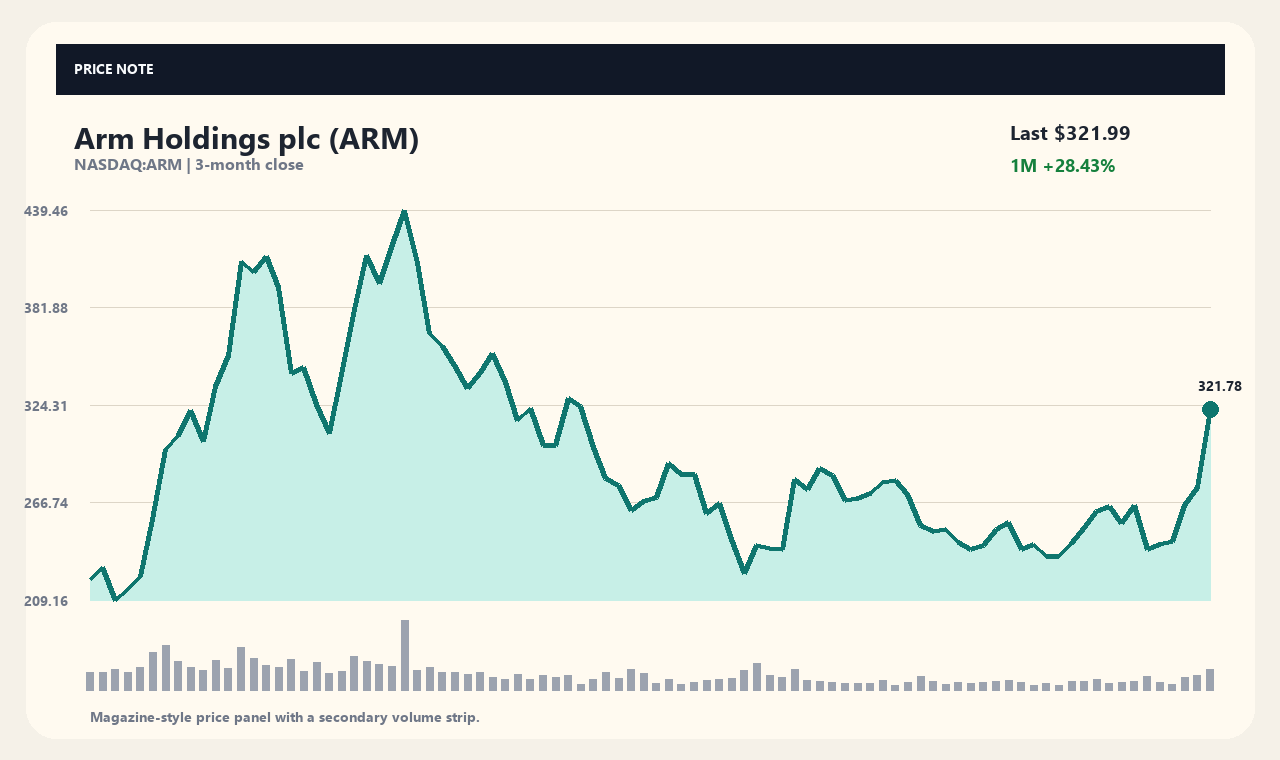
一方で、直近3ヶ月間の騰落率を見ると依然として-21.03%となっており、52週高値(452.70ドル)と比較すると62.94%の水準にとどまっています。過去にも一時的な急騰後にボラティリティが高まった事例があるため、現在の株価位置のみをもって持続的な上昇トレンドへ移行したと断定することは困難です。過去の株価チャートの数値は過去の記録に過ぎず、将来の株価上昇を保証するものではありません。
今後の注目点と決算による検証の必要性
アーム・ホールディングスの年間売上高は約51億5,600万ドル、純利益は約10億4,400만ドルを記録しています。営業活動によるキャッシュフローは約20億9,400万ドル、フリーキャッシュフローは約13億3,400万ドルとなっています。今回言及された20億ドルの目標が、これまでの財務基盤の上にどのように上乗せされ、成長につながるかが今後の株価推移の鍵となります。
今後、投資家が着目すべき点は、主要なデータセンター顧客からの実際の注文量や定期決算発表の内容です。経営陣によるポジティブなメディア発言が、公式な開示情報や四半期財務諸表で裏付けられるかを確認する必要があります。データセンター向けCPUの採用スピードや新収益モデルの定着度が、今後の企業価値を評価する基準となるでしょう。
データ取得時点(2026-09-22T04:03:35): 株価 321.99USD · 前日比 +16.83% · 1週間 +34.72% · 1ヶ月 +28.43% · 3ヶ月 -21.03%
[出典および確認時点]
株価データ: yahoo_chart_api · 確認時点: 2026-09-22T04:03:35。 関連報道出典: Yahoo Finance, Insider Monkey, Zacks。 記事タイトルは事実確認の手がかりであり、企業のIR発表や開示書類など一次情報源を併せて確認することが推奨されます。
本記事は投資勧誘を目的としたものではなく、情報提供を目的として作成されたものです。
この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。
 StockBrief
