Daily Stock Briefs
-
Zscaler (ZS) Stock Drops 9% on Chief Revenue Officer Transition: What Investors Need to Know
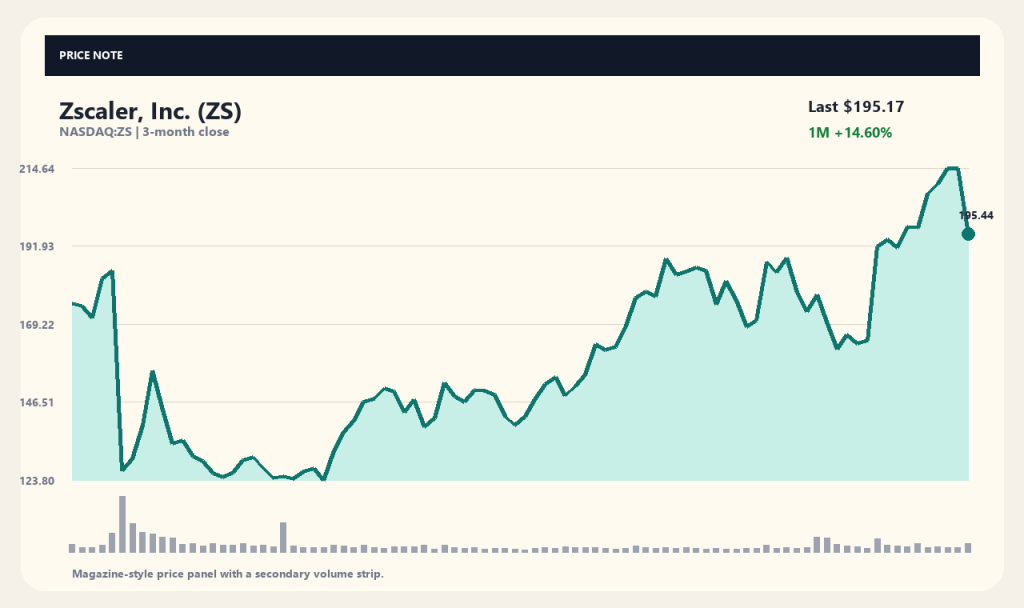
Zscaler (ZS) stock tumbled 9.07% to close at $195.17 following the announcement that Chief Revenue Officer Mike Rich resigned for personal reasons, with Ross Tacket named as his successor. The sharp decline from the previous session's close of $214.64 represents the stock's largest single-day loss in four months, according to reports from financial media including…
-
Credo Technology Group (CRDO) Stock Price Rallies on PCIe 6.0 Certification
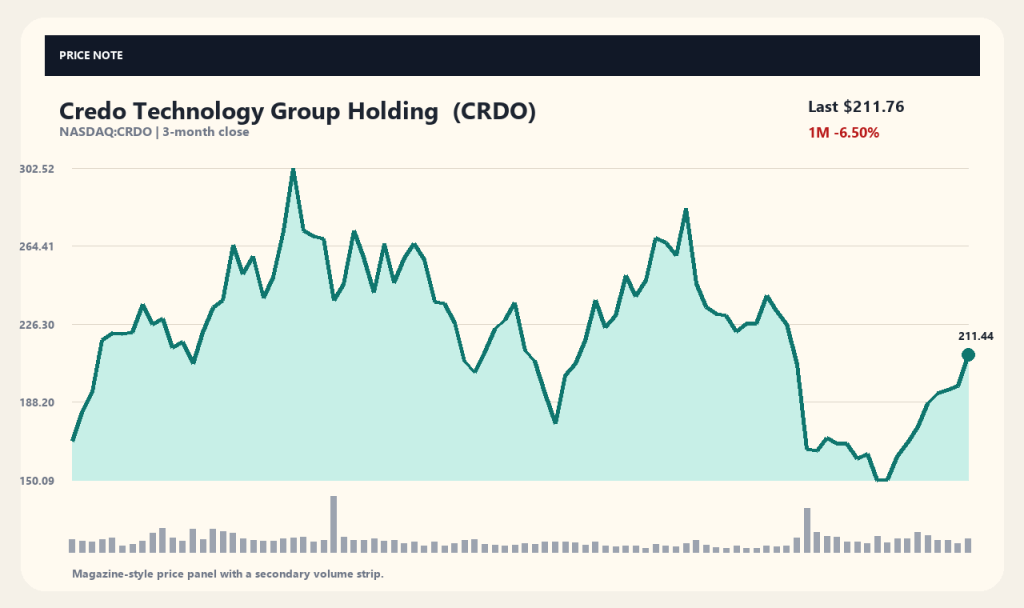
Credo Technology Group Holding (CRDO) stock closed up 8.06% in the latest session at $211.76. While shares gained 20.39% over the past week in a short-term rebound, the stock remains down 6.50% over the past month and 11.03% over three months, indicating that recent multi-month pullbacks have not fully resolved. Investors are weighing whether technical…
-
킨로스 골드(KGC) 美股:主要矿山面临利空导致生产预期下调,股价大幅下跌原因解析
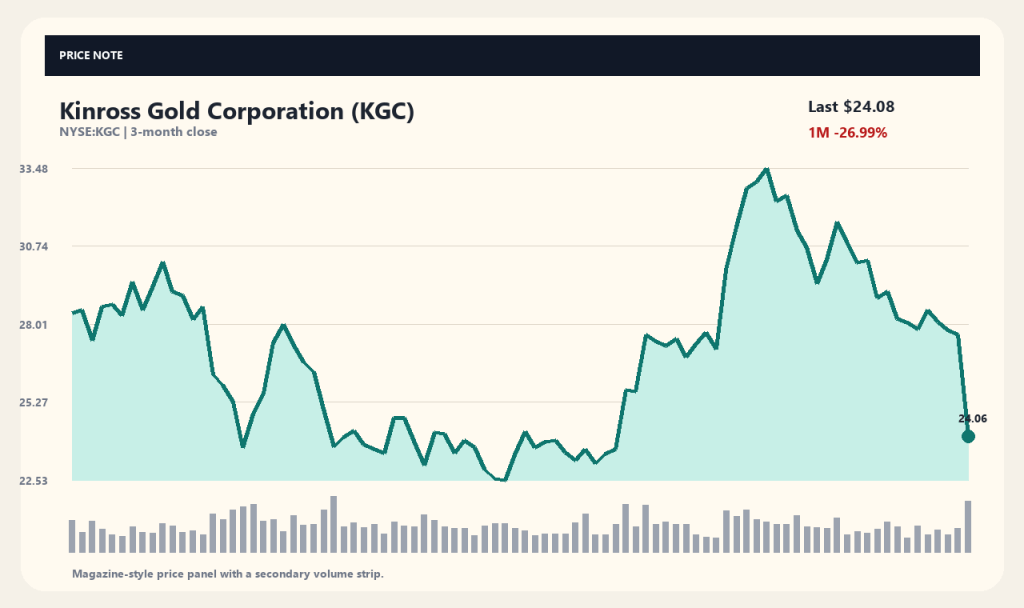
黄金采掘企业 Kinross Gold(킨로스 골드, KGC)股价单日大跌 12.82%,收于 24.08 美元。成交量急剧放大至 1,541 万股,接近日常水平的两倍,引发市场高度关注。本次股价重挫主要是由于公司宣布下调未来生产目标所致。 市场普遍担心采掘目标的缩减将直接削弱业绩表现。尽管公司同时提出了提高股东回报率的计划,但未能有效平息市场的焦虑情绪。因此,深入分析本次下跌的具体原因及后续需要关注的核心要素显得尤为必要。 主要矿山生产受阻与目标下调 Kinross Gold 宣布下调 2026 年和 2027 年的生产预期。据外媒报道,La Coipa 矿山遭遇恶劣天气及回收率下滑问题,加上 Round Mountain 矿山采掘量减少,是导致本次调整的主要原因。矿山现场的物理性困难已直接演变为了实际产量的下降。 对于采矿企业而言,产量预期是直接挂钩未来营收的核心指标。特别是核心矿山的生产受阻,不仅会影响短期业绩,还将对中长期盈利能力产生显著冲击。这一声明成为了削弱市场对公司成长性预期的主要因素。 扩大股东回报政策的影响 在下调生产预期的同时,Kinross Gold 宣布将股东回报目标提升至自由现金流的 50% 左右。公司意在通过将半数现金流回馈给股东来防御股价下跌,并提升股东价值。这一举措反映出管理层在业绩隐忧下试图强调财务灵活性。 然而,相比于股东回报的扩大,市场对产量减少这一利空消息的反应更加敏感。如果现金流本身因采掘量下滑而缩减,那么股东回报的绝对金额也会随之减少。最终,这一股东回报政策未能阻止股价的急剧下跌。 短期重挫与图表主要数值变化 在单日下跌 12.82% 后,公司近 1 个月的股价收益率大幅恶化至 -26.99%。当前股价较 20 日均线(29.37 美元)低 18.02%,较 60 日均线(26.81 美元)低 10.18%。对比 52 周最高价 39.11 美元,目前股价仅处于 12.1% 的相对位置。 成交量激增至平时 1.97…
-
美股 | 估值与前景: Everpure(P) 上调2028财年业绩预期 强劲AI数据需求推动股价大涨
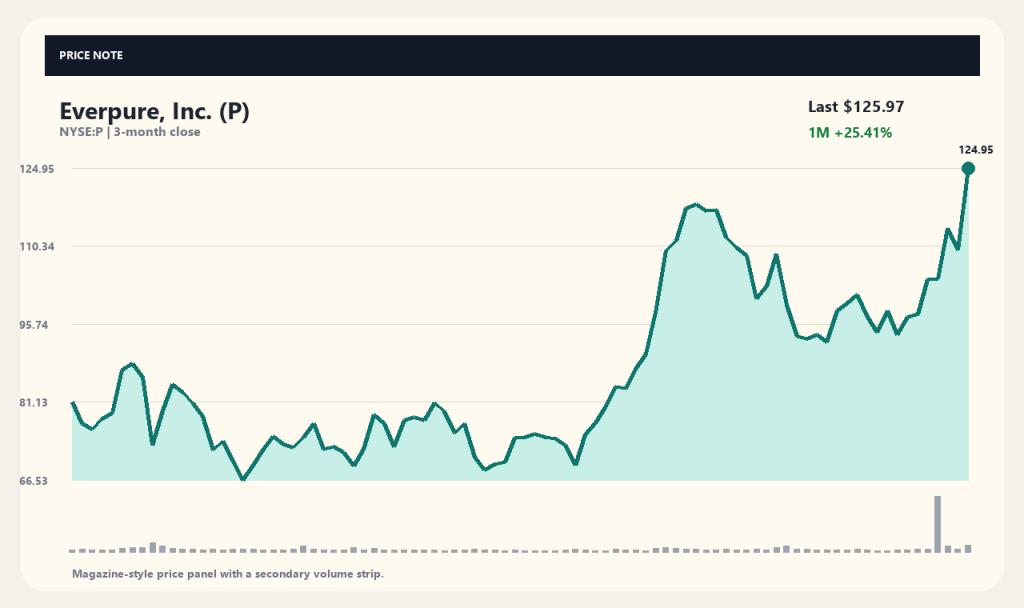
数据存储解决方案厂商 Everpure, Inc.(股票代码:P)单日股价大涨 14.88%,收于 125.97 美元。推动此次大涨的核心因素是公司重申了 2027 财年的业绩指引,同时提出了 2028 财年营收增长将进一步加速的长期展望。 市场高度关注 Everpure 宣布将其业务范围从传统企业级数据存储扩展至超大规模客户(Hyperscaler)及人工智能(AI)相关的数据管理市场。随着市场资金对管理层给出的未来目标表现出强烈的积极反应,当日成交量飙升至平时平均水平的两倍以上。 2028 财年业绩指引发布与市场反应 据《华尔街日报》及《巴伦周刊》等外媒报道,Everpure 首席执行官 Charlie Giancarlo 与首席财务官 Tarek Robbiati 在近期发布会上对公司长期业绩目标进行了大幅修正。公司表示,受益于与超大规模客户业务的拓展,2028 财年的营业收入预计将达到 70 亿美元左右,增长势头将显著加快。 这一长期业绩目标的发布直接成为了股价上涨的催化剂。市场参与者解读认为,公司的成长路径正迎来关键转折点,业务正从单纯的企业级计算设备供应向大规模数据中心领域全面拓展。 超大规模客户与 AI 数据管理的商业意义 Everpure 是一家专注于数据管理的专业公司,不仅提供 FlashArray 和 FlashBlade 等硬件设备,还提供 Purity 软件以及 Portworx 等云技术。非结构化数据处理和混合云环境支持是其主要业务基石。 公司提出的新增长引擎是与运营大型数据中心的超大规模企业展开合作,以及应对 AI 数据处理需求的增长。随着 AI 训练和计算过程中产生的大规模数据对快速、高效管理的需求不断增加,公司相关解决方案获采纳的可能性大幅提升。 近期股价走势与成交量变化趋势 Everpure 近期的股价呈现出强劲的上涨趋势。除了单日上涨 14.88% 外,近 1 周累计上涨 29.05%,近 1 个月上涨…
-
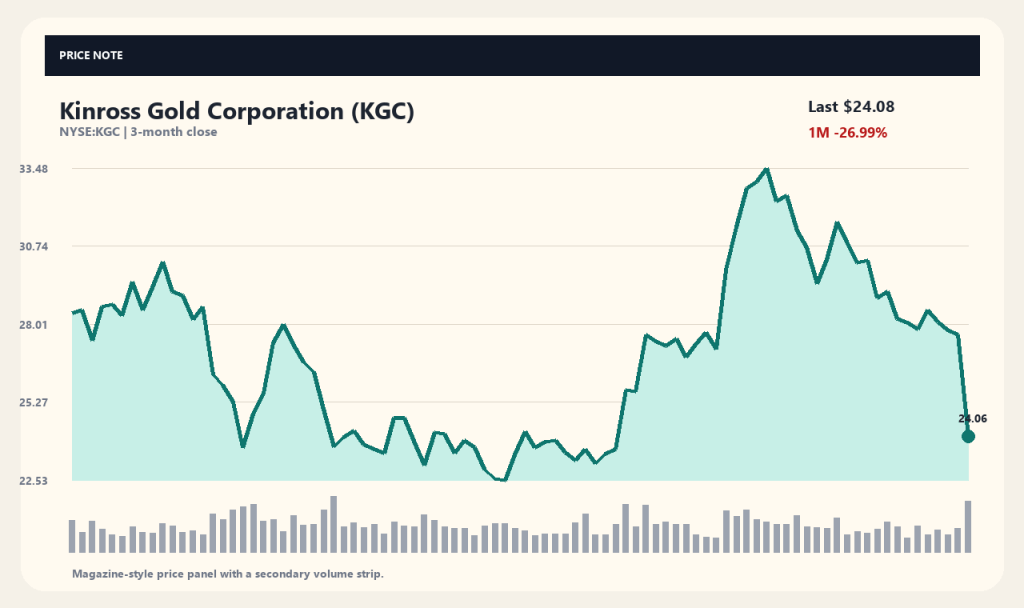
Kinross Gold Stock Falls 12.8% on Production Cut Guidance: Why KGC Moved
Kinross Gold (KGC) stock plummeted 12.82% in a single session to close at $24.08. Trading volume spiked to 15.41 million shares—nearly double its daily average—as investors reacted to lowered production guidance. Wall Street responded aggressively to potential earnings drag from reduced mining output. While management introduced enhanced capital return targets to cushion the blow, the…
-
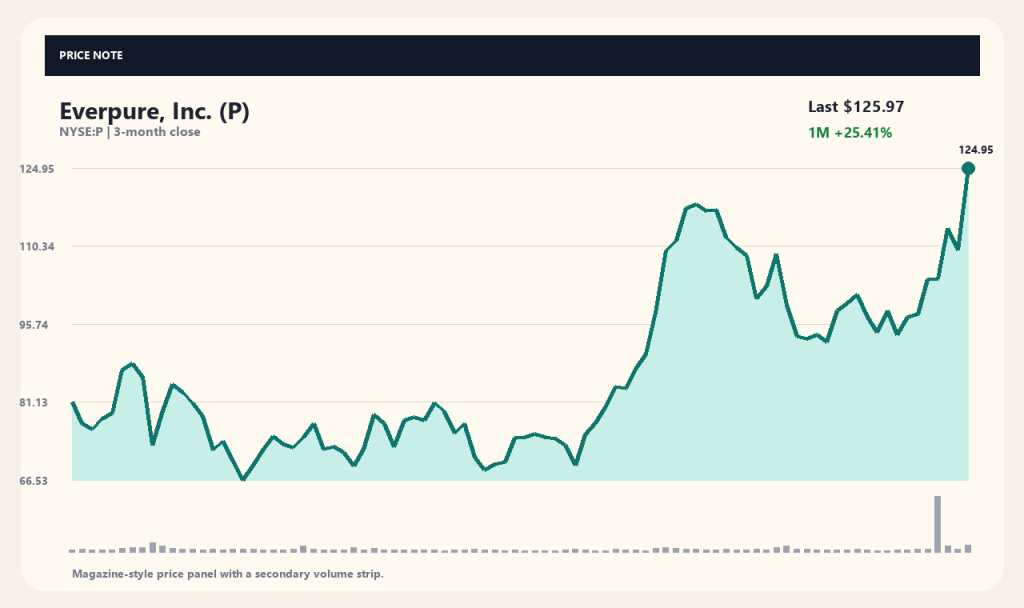
Everpure (P) Stock Surges 15% on Upgraded FY28 Outlook and AI Data Demand
Data storage solutions provider Everpure, Inc. (ticker P) saw its stock jump 14.88% in a single session to close at $125.97. The rally was driven by the company reaffirming its FY2027 outlook while issuing a bullish long-term forecast targeting accelerated revenue growth for FY2028. Investors reacted enthusiastically to Everpure's plans to expand beyond traditional enterprise…
-
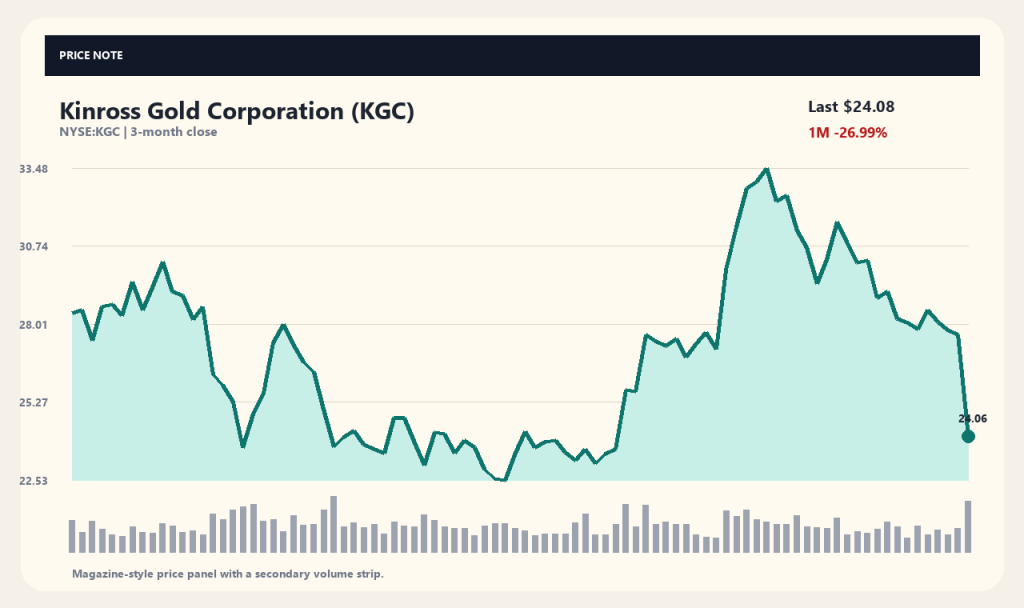
Alasan Saham Kinross Gold (KGC) Anjlok: Pemangkasan Target Produksi Tambang Utama
Harga saham perusahaan penambang emas Kinross Gold (KGC) anjlok 12,82% dalam sehari dan ditutup pada level 24,08 dolar AS. Volume perdagangan melesat hampir dua kali lipat dari biasanya hingga mencapai 15,41 juta saham dan mencuri perhatian pasar. Penurunan tajam ini terjadi tepat setelah perusahaan mengumumkan penurunan target produksi mendatang. Khawatir akan penurunan kinerja akibat pangkasan…
-
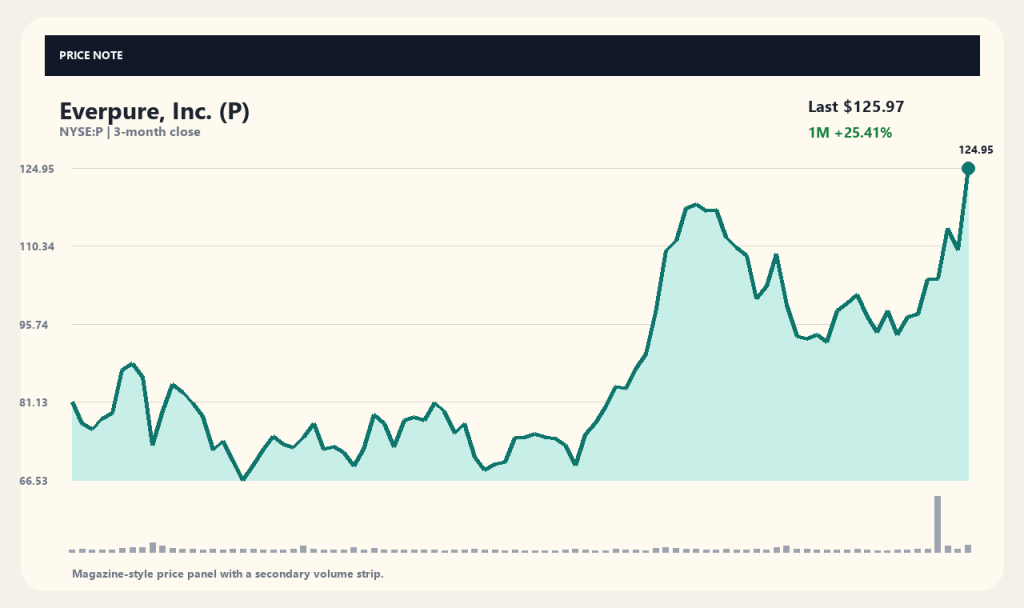
Saham Everpure (P) Melonjak, Prospek Pendapatan TA 2028 dan Permintaan AI Jadi Pendorong
Saham perusahaan penyedia solusi penyimpanan data Everpure, Inc. (ticker: P) melonjak 14,88% dalam sehari dan ditutup pada level $125,97. Lonjakan ini dipicu oleh langkah perusahaan yang menegaskan kembali prospek kinerja tahun anggaran (TA) 2027, sekaligus menyampaikan proyeksi jangka panjang bahwa pertumbuhan pendapatan akan semakin berakselerasi pada TA 2028. Pasar merespons positif rencana Everpure untuk memperluas…
-
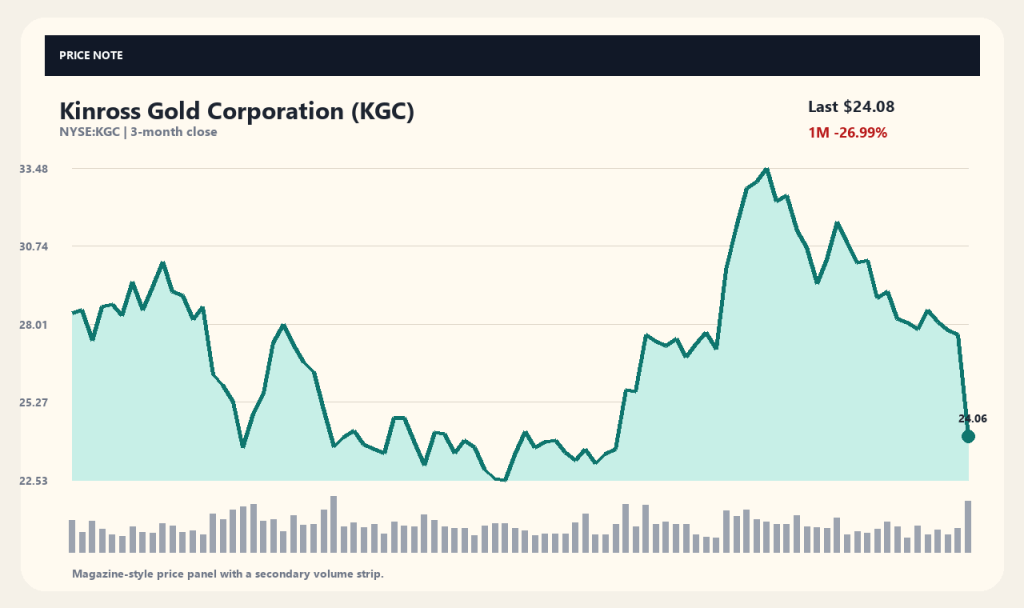
キンロス・ゴールド(KGC)米国株急락の理由と株価の見通し:主要鉱山の生産目標引き下げが響く
金採掘大手のキンロス・ゴールド(KGC)の株価が、1日で12.82%急落し24.08ドルで取引を終了しました。出来高も通常時の約2倍となる1,541万株に急増し、市場の注目を集めています。今回の株価下落は、同社が今後の生産目標を引き下げたと発表した直後に発生しました。 市場では、採掘目標の縮小に伴う業績への悪影響を懸念する見方が強まっています。同社は株主還元率を引き上げる方針もあわせて提示したものの、市場の不安を払拭するには至りませんでした。今回の株価急락の具体的な要因と、今後の見通しで注目すべきポイントを整理します。 主要鉱山での生産トラブルと目標値の引き下げ キンロス・ゴールドは、2026年および2027年の生産見通しを従来計画から下方修正すると発表しました。報道によると、ラ・コイパ鉱山における悪天候や回収率の低下、ならびにラウンド・マウンテン鉱山での採掘量減少が主な要因とされています。現場における物理的な困難が、実際の採掘量減少に直結している状況です。 金採掘企業にとって生産量の見通しは、将来の売上高を大きく左右する重要な指標です。特に主力の鉱山で生じたトラブルは、短期的な業績のみならず、中長期的な収益性にも大きな影を落とす可能性があります。今回の発表は、同社の成長性に対する期待感を後退させる主要な要因となりました。 株主還元拡大策の影響と市場の反応 生産見通しの引き下げと同時に、キンロス・ゴールドは株主還元の目標をフリーキャッシュフローの50%水準へ引き上げると発表しました。キャッシュフローの半分を株主に還元することで、株価の下落を抑え株主価値の向上を図る狙いです。業績懸念が広がるなかでも、財務の柔軟性を強調したい経営陣の意図がうかがえます。 しかし市場は、株主還元の拡大よりも生産量減少という悪材料に対して過敏に反応しました。採掘量の減少によってキャッシュフロー自体が減少した場合、株主還元の絶対額も落ち込む可能性があるためです。結果として、株主還元策が株価の急落を食い止めるには至りませんでした。 短期急落とテクニカル指標・チャートの変化 1日で12.82%落したことで、直近1ヶ月間の株価騰落率は-26.99%と大幅に悪化しました。現在の株価は20日移動平均線(29.37ドル)を18.02%下回り、60일移動平均線(26.81ドル)からも10.18%低い水準にあります。52週高値である39.11ドルに対して、現在の株価位置は12.1%にとどまっています。 出来高が通常時の1.97倍に急増したことは、従来計画の変更を受けて売り注文が集中したことを物語っています。株価が短期間で移動平均線を大きく割り込んだことで、上値の抵抗線が厚くなっている状態です。単に株価の下落幅が大きいという理由だけで、割安と判断することは難しい状況といえます。 財務基盤とコスト構造の観点 キンロス・ゴールドは直近の指標において、売上高84億7,090万ドル、純利益31億7,860만ドルを計上するなど、堅調な財務基盤を示してきました。保有現金も26億5,640万ドルに達し、負債の7億5,530万ドルと比較しても財務の健全性は安定しています。フリーキャッシュフローも29億9,493万ドル水準を維持していました。 しかし今回の生産量引き下げは、固定費負担を増大させ、今後は単位あたりの採掘コストを押し上げるリスクがあります。金価格が高水準を維持したとしても、生産コストが上昇すれば利益率は縮小せざるを得ません。堅実なバランスシートが、生産トラブルによる収益性の悪化をどこまでカバーできるかが焦点となります。 今後の注目ポイントと判断基準 今後の焦点は、ラ・コイパおよびラウンド・マウンテン両鉱山の操業効率がどれだけ迅速に回復するかです。天候要因や技術的な回収率の問題が短期で解決するのか、あるいは長期的なコスト増加に繋がるのかを見極める必要があります。現場の復旧スピードが、今後の業績数値を左右する決定的な要因となります。 また、強化された株主還元方針を実際に維持できるほどフリーキャッシュフローを防衛できるかも確認する必要があります。国際的な金相場の動向も、金採掘企業の業績を左右する重要な外部要因です。鉱山現場のトラブル克服と金価格の変動を総合的に観察しながら、慎重に見通しを判断することが求められます。 収集時点のデータ (2026-09-25T04:02:27): 株価 24.08USD · 1日 -12.82% · 1週間 -13.45% · 1ヶ月 -26.99% · 3ヶ月 1.6% [情報源と確認時点] 株価データ: yahoo_chart_api · 確認時点: 2026-09-25T04:02:27. 関連報道: Proactive, Zacks, Simply Wall St.. 記事タイトルは事実確認の手がかりであり、企業の発表・ IR 開示などの一次情報源をあわせて確認することをおすすめします。 本記事は投資の勧誘を目的としたものではなく、情報提供を目的として作成されたコンテンツです。 この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。
-
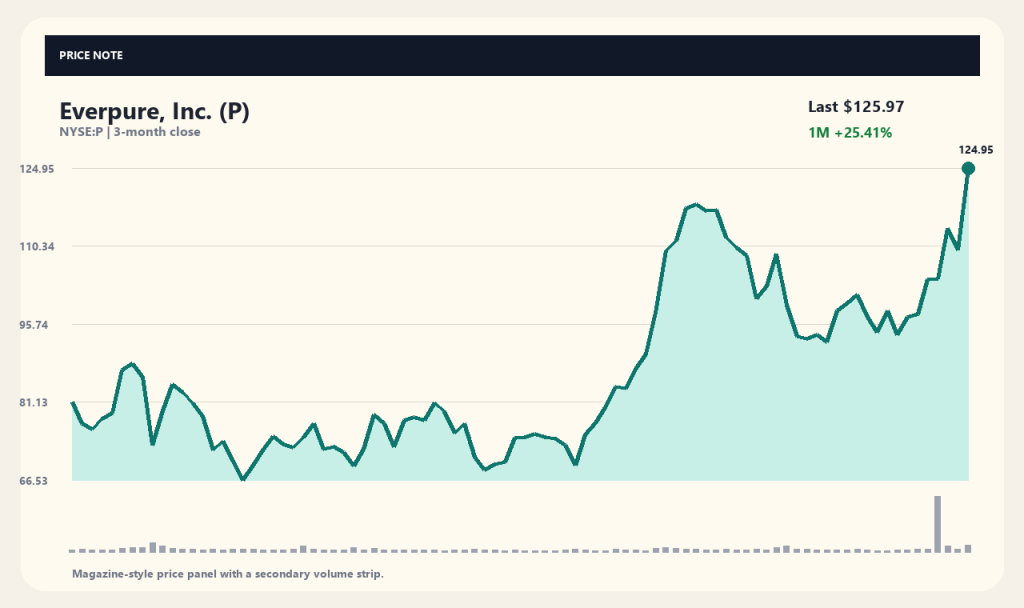
【米国株】エバーピュア(P)株価が14.88%急騰 2028年度の見通し上方修正とAIデータ demandが追い風に
データストレージソリューションを展開するエバーピュア(Everpure, Inc.、ティッカー:P)の株価が、1日で14.88%急騰し125.97ドルで取引を終えました。今回の株価上昇の背景には、同社が2027年度の業績見通しを再確認するとともに、2028年度にかけて売上成長が一段と加速するという長期見通しを示したことがあります。 市場では、エバーピュアが単なる企業向けストレージ機器の供給にとどまらず、ハイパースケーラーや人工知能(AI)関連のデータ管理市場へ領域を拡大する方針を示した点が好感されました。経営陣が提示した将来目標に対して投資資金が強く反応し、売買高は通常時の2倍以上に膨らんでいます。 2028年度ガイダンス発表と市場の反応 ウォール・ストリート・ジャーナルやバロンズなどの海外メディア報道によると、エバーピュアは最高経営責任者(CEO)のチャーリー・ジャンカルロ氏と最高財務責任者(CFO)のタレク・ロビアティ氏による発表を通じ、長期業績目標の大幅な修正を行いました。ハイパースケーラー顧客との取引拡大を追い風に、2028年度の売上高が70億ドル規模に達するなど、成長ペースが加速する見通しを示しています。 このような長期業績目標の発表は、株価上昇の直接的なカタリストとして機能しました。市場参加者は、同社の成長シナリオが単なる企業用コンピューティング機器の供給から、大規模データセンター領域へと拡大する転換点に達したと受け止めています。 ハイパースケーラーおよびAIデータ管理における事業的意義 エバーピュアは「FlashArray」や「FlashBlade」などのハードウェアと、「Purity」ソフトウェア、「Portworx」などのクラウド技術を一体で提供するデータ管理の専門企業です。非構造化データの処理やハイブリッドクラウド環境の支援を主要な事業基盤としています。 同社が提示した新たな成長軸は、大規模データセンターを運営するハイパースケーラー企業との連携、およびAIデータ処理需要の取り込みです。AIの学習や演算プロセスで発生する膨大なデータを迅速かつ効率的に管理する技術需要が高まる中、同社ソリューションの採用拡大が期待されています。 直近の株価動向と売買高の推移 エバーピュアの株価は直近で強い上昇トレンドを記録しています。1日での14.88%高に加え、1週間で29.05%、1ヶ月間で25.41%、3ヶ月間では73.03%の上昇となり、急ピッチな値上がりを見せています。 売買高も急増しました。当日の売買高は8,932,440株に達し、直近の平均売買高である4,186,717株の約2.13倍を記録しています。株価は20日移動平均線(100.73ドル)を25.05%、60일移動平均線(91.38ドル)を37.85%上回っており、52週高値の131.40ドルに迫る水準まで買われています。 財務数値と業績見通しの注目ポイント データ取得時点におけるエバーピュアの直近12ヶ月(TTM)売上高は約42億6,215万ドル、純利益は約2億5,328万ドル水準となっています。過去の実績に基づく実績PER(実績PER)は171.29倍の水準で形成されており、市場がすでに高い成長期待を株価に織り込んでいることが窺えます。 このような財務構造のもと、同社が公表した2028年度の売上目標(70億ドル規模)が実際に達成できるかが今後の焦点となります。今後の四半期決算において、ハイパースケーラー関連の実績受注件数や売上寄与度が具体的に確認できるかを注視していく必要があります。 長期見通しの実現条件と今後のリスク要因 会社側が提示したガイダンスは将来の計画や目標値であり、確定した業績ではありません。長期目標の発表を受けて株価が大幅に買われた分、今後の実際の契約受注や業績進捗が市場予想に届かなかった場合、株価の変動性が高まる可能性があります。 したがって今後の注目点は、ハイパースケーラー向け供給先の多角化が順調に進むか、またAIデータ需要の増加が実質的な営業利益率の改善につながるかどうかです。経営陣の長期目標数値が、毎四半期の決算発表を通じて継続的に裏付けられていくかを確認することが重要となります。 取得時点の情報(2026-09-25T04:02:26):株価 125.97USD ・ 1日 +14.88% ・ 1週間 +29.05% ・ 1ヶ月 +25.41% ・ 3ヶ月 +73.03% 【情報出所および確認時点】 株価データ:yahoo_chart_api ・ 確認時点:2026-09-25T04:02:26。関連報道出所:Barrons.com, MT Newswires, StockStory。記事タイトルは事実確認の手がかりであり、企業の発表・開示資料などの一次出所をあわせて確認する必要があります。 本記事は投資勧誘を目的としたものではなく、情報整理を目的としたコンテンツです。 この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。

