[카테고리:] 미분류
-
库珀医疗(COO)美股股价单日暴跌13%:下调业绩指引与子公司出售计划搁浅引发市场担忧
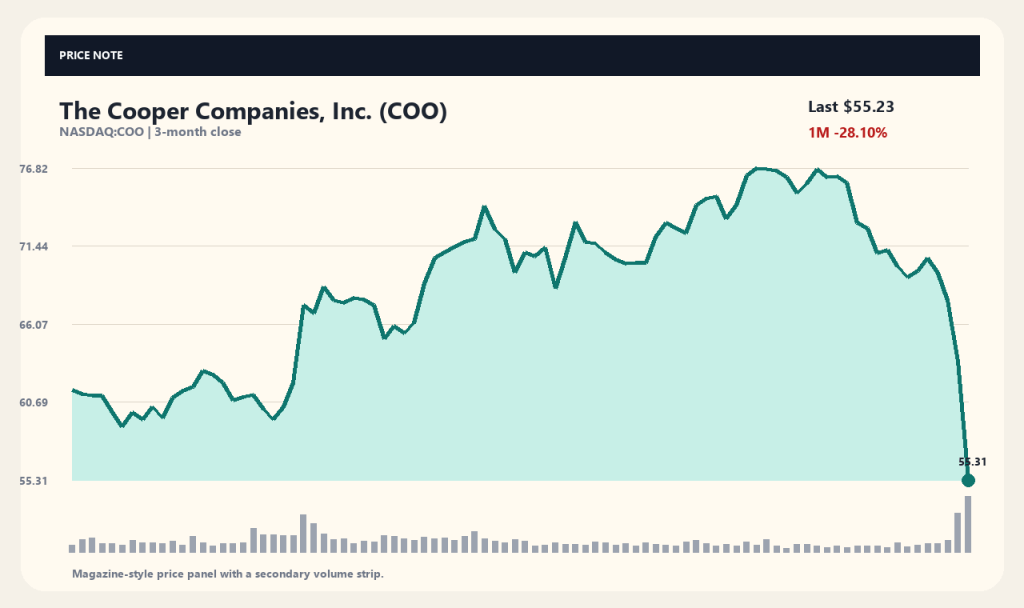
全球医疗器械巨头库珀医疗(The Cooper Companies, COO)股价在单日内暴跌13.0%,最终收于55.23美元。此次股价大幅跳水与公司公布2026财年第三季度财报以及一系列利空因素叠加有关。根据多家主流财经媒体报道,公司下调年度业绩预期以及取消出售旗下手术器械子公司的计划,令资本市场大失所望。 市场的焦点正集中在公司的业绩数据及核心业务板块的未来走向。库珀医疗目前拥有两大核心业务:隐形眼镜业务CooperVision(库珀视觉)以及专注于女性健康和不孕不育治疗的CooperSurgical(库珀妇产)。这一双轮驱动的业务结构如今显现出裂痕。投资者有必要密切评估,除了短期业绩承压之外,旨在推动长期增长的业务重组战略能否有效发挥作用。 库珀妇产出售计划搁浅与业务结构的不确定性 库珀医疗此前一直在推进库珀妇产(CooperSurgical)部门的出售事宜,但由于未能获得满意的估值报价,公司最终决定撤回出售计划。根据The Motley Fool和美银(Bank of America)的分析报告,行业竞争加剧和市场环境恶化是导致估值达不到预期的主要原因。公司原计划通过出售该业务来改善财务状况并聚焦核心主业,如今这一构想遭遇挫折。 子公司出售失败的影响超出了单笔交易终止本身,它直接冲击了市场对公司的估值逻辑。由于通过出售资产筹集资金并偿还债务的预期落空,市场恐慌情绪引发了抛售潮。随着非核心业务剥离进程的推迟,公司在未来一段时间内不得不继续同时运营两大板块,并需要向市场证明其依靠自身力量改善盈利能力的能力。 业绩指引下调与营收放缓全景分析 公司在公布2026财年第三季度业绩的同时,宣布下调未来的业绩指引。包括《投资者商业日报》(Investor's Business Daily)在内的多家媒体指出,由于三季度营收未能达到市场预期,反映出公司整体增长出现了短期停滞。营收增速放缓导致难以实现原定年度目标,这是下调业绩指引的核心原因。 不过,财报中也并非完全没有亮点。据The Motley Fool报道,公司在本季度获得了高达3.07亿美元的税收收益,同时实现了创纪录的自由现金流,这在一定程度上缓解了营收放缓带来的压力。经营活动产生的现金流达到9.53亿美元,表明公司主营业务的造血能力依然维持着相对稳健的状态。 短期跳水后的股价表现与技术指标变化 财报发布后,库珀医疗股价从前一交易日的63.48美元直接跳水至55.23美元,跌幅达13.0%。此前公司股价在过去1周内已下跌20.79%,过去1个月下跌28.1%,本次大跌进一步扩大了短期的下行空间。目前股价已逼近52周最低点51.01美元,较52周最高点89.83美元回落明显,股价分位数指标已降至10.87%的极低水平。 当天全天成交量飙升至1,359万1,656股,约为日均成交量234万6,111股的5.79倍。股价较20日均线(71.61美元)和60日均线(71.47美元)均出现了22%以上的技术性负乖离。需要注意的是,成交量的大幅放大并不等同于买方占优或抄底资金涌入,其中可能夹杂着因基本面恶化而引发的止损抛盘。 财务结构剖析与重启出售计划的局限性 纵观库珀医疗的财务报表,公司总营收约为42.31亿美元,净利润约为2.358亿美元。总负债高达约27.266亿美元,而持有的现金仅为1.388亿美元,整体债务负担较为沉重。在这样的财务状况下,通过出售库珀妇产来减轻债务负担的计划搁浅,意味着公司在未来一段时间内将继续承受利息支出压力和财务风险。 仅凭目前掌握的公开资料,尚无法断定库珀妇产的出售计划是彻底终止,还是会在日后市场条件改善时重新启动。随着未来市场利率的变化和竞争对手的动态调整,并购市场的环境仍存在变数。管理层在接下来的财报电话会或官方说明会中,如何提出具体的债务管理方案及子公司后续规划,将是未来的核心看点。 评估投资价值需重点关注的未来看点 未来股价的走势与企业价值的重估,将在很大程度上取决于核心业务库珀视觉(CooperVision)的隐形眼镜需求能否实现复苏。全球隐形眼镜市场的增长势头以及公司能否保持既有市场份额,将成为克服短期营收放缓的关键动力。此外,在下调业绩指引后,第四季度的实际业绩能否达到调低后的预期也有待检验。 尽管经历短期大跌后股价处于历史低位,但不能简单地将其视为已被低估。投资者需要优先确认公司高达27亿美元的债务压力以及出售延期带来的机会成本能否被未来的经营业绩所化解。只有当手术器械部门的盈利能力得到改善,且自由现金流的持续性获得验证时,基本面的反转信号才算真正确立。 数据采集时间(2026-09-11T04:02:50):最新价 55.23USD · 1日 -13.0% · 1周 -20.79% · 1个月 -28.1% · 3个月 -18.41% [数据来源与确认时间] 行情数据:yahoo_chart_api · 确认时间:2026-09-11T04:02:50。相关报道来源:MT Newswires, Motley Fool, Investor's Business Daily。文章标题仅供事实核查参考,具体信息需结合公司公告及官方披露进一步确认。 本文仅供信息参考与整理,不构成任何投资建议。 本文仅用于信息整理目的,不构成投资建议。
-
Venture Global(VG)美股股价表现分析:LNG业务顺风与业绩指引上调
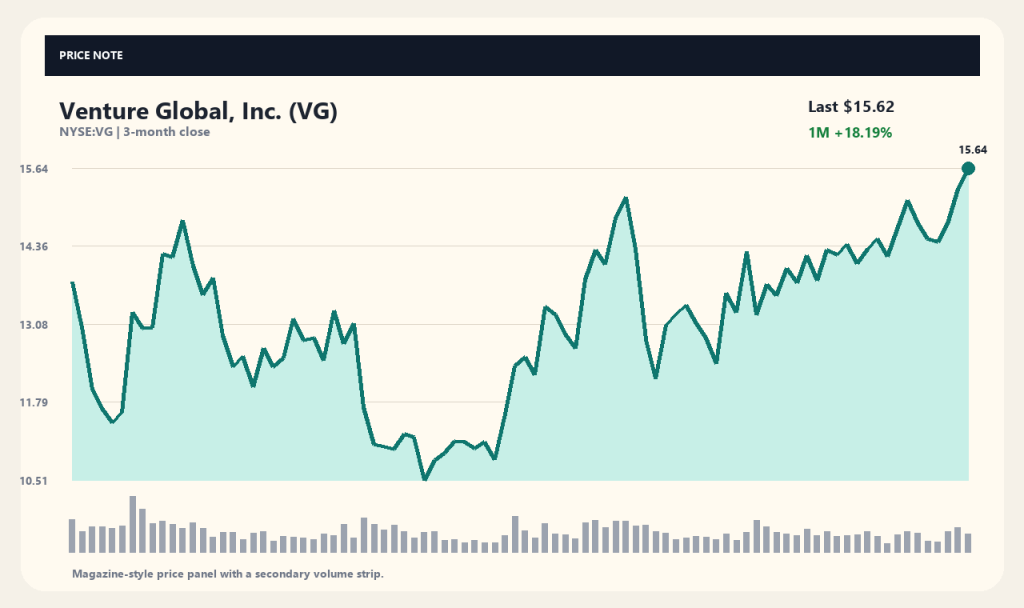
美国液化天然气(LNG)企业Venture Global, Inc.(VG)股价近期呈现出明显的上涨趋势。截至2026年9月11日,公司股价收于15.62美元,较前一交易日上涨2.19%,近1个月内累计上涨18.19%。市场目前高度关注第二季度财报发布后上调的全年业绩指引以及LNG业务的加速推进是否持续推动了股价上涨。 该公司在推进液化天然气生产基础设施建设和出口业务的过程中,伴随着巨额的资本投入和债务负担。对于投资者而言,核心判断在于近期股价的反弹是否真实反映了经营业绩,以及在巨额债务压力下这种增长势头能否得以延续。结合主要财务指标与外媒报道,有必要深入梳理其当前运营状况。 第二季度业绩表现与全年业绩指引上调 据外媒 Insider Monkey 报道,Venture Global 在公布2026年第二季度财报后,将2026年全年合并调整后EBITDA指引从先前的82亿至85亿美元上调至87亿至91亿美元。随着产能扩大带来的业绩改善成果显现,管理层相应提高了全年经营目标。Zacks 亦指出,财报发布后华尔街对该公司的盈利预期未见下调,反而呈现普遍上修趋势。 业绩指引的上调表明其液化天然气项目的投产及商业化运营正在顺利推进。营收方面,公司录得约169.51亿美元,保持了规模上的扩张。不过,外媒引用的EBITDA指引等预测数据可能会随市场环境变化而变动,仍需持续追踪后续各季度的实际财报数据。 中游LNG基础设施业务的结构性特征 Venture Global 是 Calcasieu、Plaquemines 和 CP2 等大型LNG项目的开发运营方。除了运营液化设施外,公司还集成了天然气运输与再气化,并利用LNG专用运输船开展销售与交付业务。这种一体化的业务结构会直接受到能源价格波动和运输效率的影响。 根据公司简报数据,其近期净利润约为33.31亿美元,净利率达到22.05%水平。经营活动现金流为68.29亿美元,但受资本开支扩大影响,自由现金流为负86.35亿美元。这反映出公司在基础设施建设阶段仍需持续投入巨额资金。 债务水平较高与资本密集型结构局限 审视公司的财务状况,其总负债已达428.35亿美元,而持有的现金及现金等价物约为31.51亿美元。鉴于大型LNG液化基地建设的业务特性,公司对外部融资的依赖度极高。较高的债务水平在利率波动或大宗商品价格下跌时,可能转化为财务风险。 当前公司市盈率(PER)约为11.94倍,每股收益(EPS)为1.31美元。尽管经营活动现金流表现良好,但资本支出需求长期高于现金创收能力的结构可能会持续。债务偿还计划与新项目的竣工节点将成为决定其财务稳定性的关键变量。 历史价格走势与近期股价波动性分析 近期股价相比52周最低价5.72美元大幅回升,目前处于52周最高价17.62美元的83.24%分位水平。股价较20日均线(14.41美元)高出8.43%,较60日均线(13.16美元)高出18.70%,展现出短期强势。最近1周涨跌幅为6.08%,3个月涨跌幅达17.57%。 每日成交量为13,364,392股,约为日均成交量(14,435,604股)的93%。在成交量未急剧放大的情况下股价维持在移动平均线上方,可视为既有上涨趋势的延续。然而,价格指标仅是对过去历史的总结,并不能作为预测未来进一步上涨或形成价格底部的依据。 未来关注焦点与解读局限 要持续评估Venture Global的股价走势,需验证上调后的EBITDA目标能否在季度财报中落地。此外,还需密切关注全球天然气供需格局、国际原油价格走势,以及大型项目能否按计划竣工并投入商业化运营。能否在承受债务压力的同时改善自由现金流,同样是关键看点。 外媒报道与机构预测均基于当时收集的资讯整理,具体数值仍需通过后续发布的官方财务公告予以确认。相较于仅关注短期股价反弹,投资者更应综合考量涉及巨额资本投入的LNG基础设施业务所隐含的固有风险与财务结构。 采集时点数据(2026-09-11T04:02:49):价格15.62USD · 1日2.19% · 1周6.08% · 1个月18.19% · 3个月17.57% [来源与确认时点] 行情数据:yahoo_chart_api · 确认时点:2026-09-11T04:02:49。相关报道来源:相关报道需进一步核实。文章标题仅作为事实核对线索,须另行核实公司公告及官方发布等原始来源。 本文仅供信息整理与参考,不构成任何投资建议。 本文仅用于信息整理目的,不构成投资建议。
-
케이시스 제너럴 스토어스(CASY)美股财报超预期,股价为何暴跌14%?
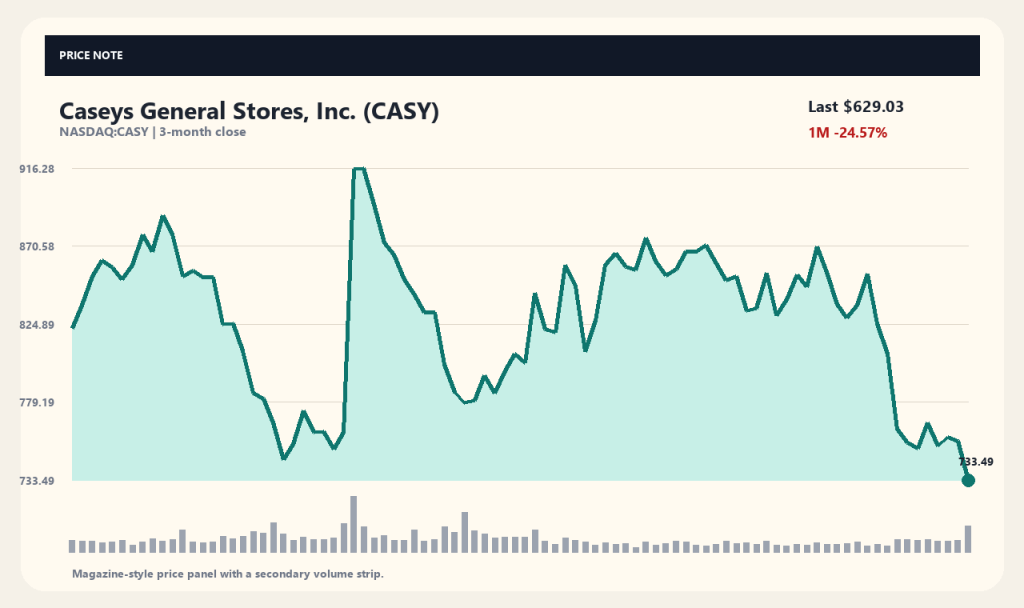
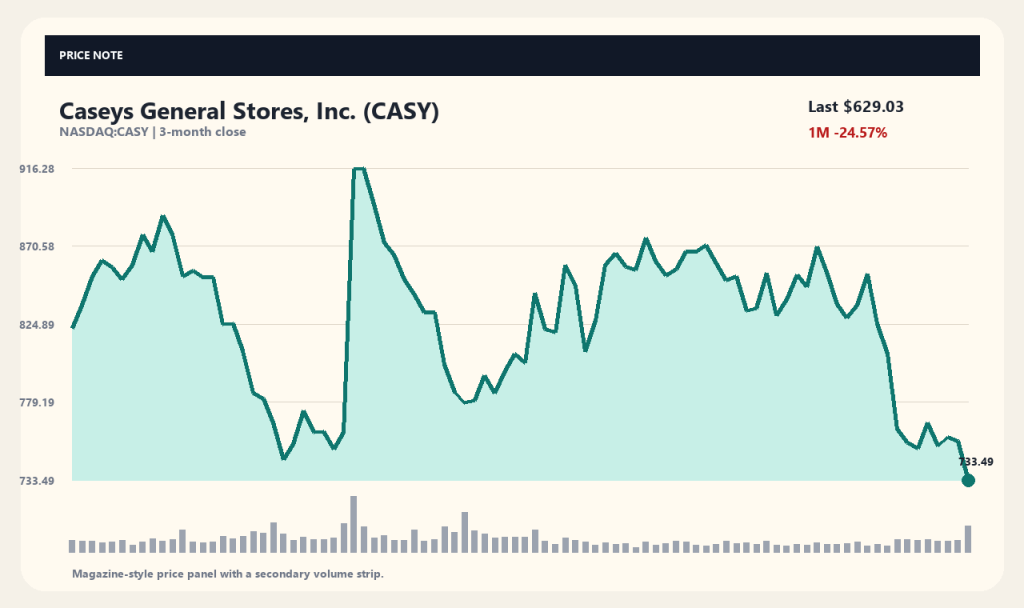
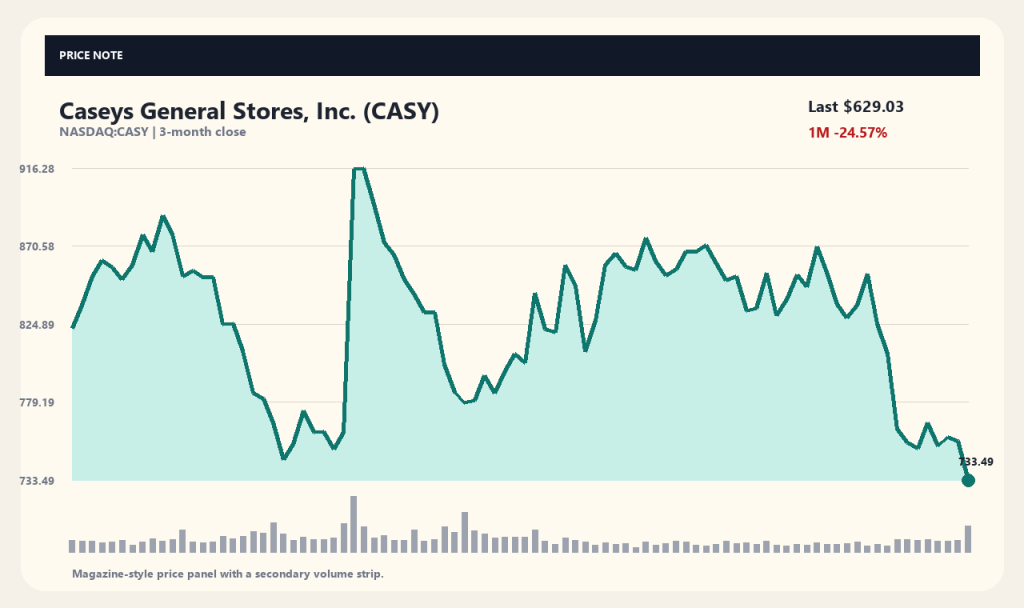
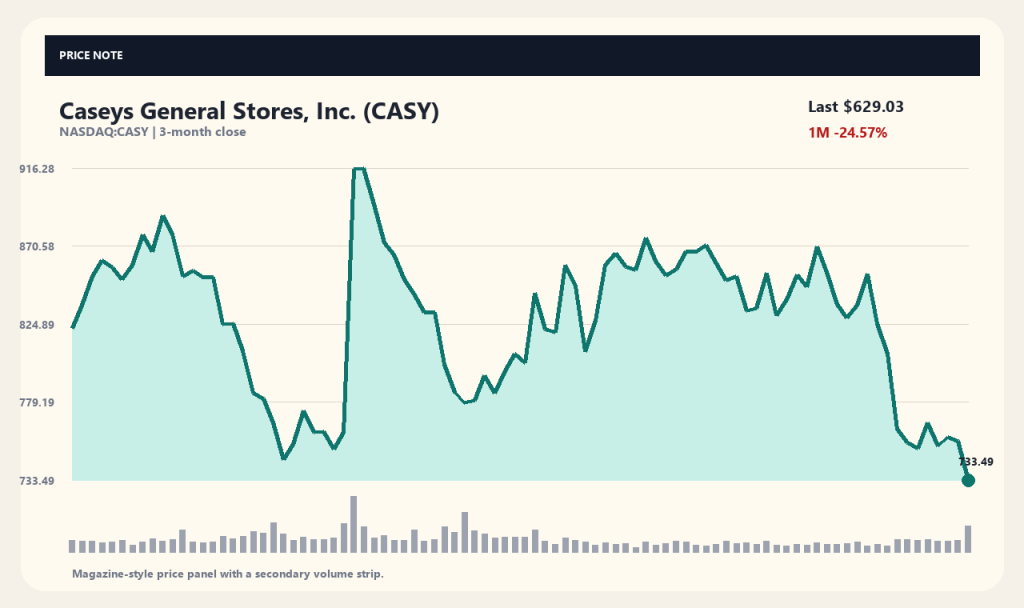
美国便利店连锁巨头凯西通用商店(CASY)公布了2027财年第一季度业绩,尽管业绩保持增长,但股价在单日内暴跌14.24%。当天收盘价报629.03美元,成交量超过257万股,达到平时水平的5.7倍。市场正密切关注为何在每股收益同比激增28%等利好公布后,股价却出现如此剧烈的调整。 受此次急挫影响,该股近1个月跌幅达-24.57%,股价已跌至较20日均线低21.96%的水平。市场呈现出强劲经营业绩与股价大幅下跌并存的局面。因此,投资者不仅需要关注单季度的业绩数据,更有必要综合考量大幅提升的市场预期以及整体消费板块走势等外部因素。 第一季度强劲财报发布与核心运营指标表现 凯西通用商店在近期发布的2027财年第一季度财报中显示,每股收益同比增长28%。据Motley Fool和GuruFocus报道,公司当期净利润同比增长27%。盈利能力的显著提升主要得益于燃油销售利润率表现强劲,以及包括熟食在内的店内核心产品线销售额增加。 据Insider Monkey报道,公司同店销售额同比增长3.2%。此外,以两年累计计算的增长率达到7.7%,店内利润率维持在42.2%的水平。外媒分析指出,这些业绩指标表明公司正在推进的三年来战略规划及主要门店改造升级项目已初见成效。 业绩利好公布后股价急挫的原因分析 尽管公布了强劲财报,凯西通用商店(CASY)股价仍在一夜之间从733.49美元骤降至629.03美元,跌幅达14.24%。外媒Barron's(Barrons.com)分析认为,由于财报发布前股价已大幅上涨,市场参与者的期待早已超越了单纯的“超预期”。这表明强劲的业绩可能已被市场提前消化(pre-reflect),并在发布后引发了大量获利了结抛盘。 与此同时,大盘整体利空与消费品板块的普遍疲软也产生了负面影响。报道指出,国际油价上涨、美债收益率飙升以及中东地缘政治局势紧张导致整体市场投资情绪受阻。在包含主要消费品标的的行业指数普遍走低背景下,凯西通用商店亦因面临大盘下行压力与利好兑现的双重冲击而扩大了跌幅。 近期股价走势与技术面指标变化 凯西通用商店(CASY)股价在一天内急跌14.24%,最终收于629.03美元。受此影响,该股近1周累计下跌16.38%,近1个月跌幅达24.57%。与此前创下的52周高点927.85美元相比,当前股价已回落至高点下方30.58%的位置。 股价与反映中短期趋势的移动平均线之间的偏差大幅扩大。目前股价较20日均线(806.01美元)低21.96%,较60日均线(827.42美元)低23.98%。成交量方面,此前日均成交量约为45万股,而当日成交量骤增至约258万股,达到日常水平的5.72倍。 财务结构与基本面健康度评估 凯西通用商店的企业摘要数据显示,其年总营收约为186.7233亿美元,净利润约为7.7281亿美元。经营活动现金流达到约13.8919亿美元,自由现金流保持在约5.0195亿美元水平,显示出业务本身具备扎实的现金造血能力。营收增长率与利润增长率分别为24.3%和27.7%,规模与盈利能力均呈现增长态势。 然而在财务状况方面,公司持有现金约5.2405亿美元,而总负债约为28.8814亿美元,整体债务规模偏高。过去12个月市盈率为32.83倍,每股收益为19.16美元,表明相对于既往业绩而言存在一定的估值压力。经营现金流能否持续稳定地支持长期债务偿还与投资资金需求,将成为评估其未来基本面的关键标准。 评估后续投资逻辑需关注的核心要素 要研判凯西通用商店(CASY)的未来走势,首要任务是跟踪食品销售与燃油利润率的可持续性。鉴于公司在2027财年第一季度财报中录得3.2%的同店销售增长率及42.2%的店内利润率,这些高盈利指标能否在下季度维持将是核心看点。特别是CEFCO门店改造效果与三年期增长战略能否从短期利润增加转化为长期销售额扩张,需通过后续季度财报数据予以验证。 此外,还需密切关注地缘政治风险引发的国际油价波动对公司实际加油利润率的影响。若油价上涨与利率负担挤压消费意愿,门店客流量及同店销售增长率可能面临放缓压力。仅凭当前股价较历史高点回撤30%尚不足以断定其已被低估,持续确认其管理28亿美元债务的能力以及经营现金流的稳定性才是更稳妥的做法。 采集时间 (2026-09-10T10:35:48): 价格 629.03USD · 1日 -14.24% · 1周 -16.38% · 1个月 -24.57% · 3个月 -16.31% [数据来源与确认时间] 行情数据:yahoo_chart_api · 确认时间:2026-09-10T10:35:48。相关报道来源:Motley Fool、Insider Monkey、GuruFocus.com。文章标题仅作为事实核查线索,请结合公司公告等原始来源进行进一步确认。 本文仅供参考与信息整理,不构成任何投资建议。 本文仅用于信息整理目的,不构成投资建议。
-
Cloudflare(NET)美股财报与股价大涨:携手OpenAI推出AI安全服务,单日大涨10.51%
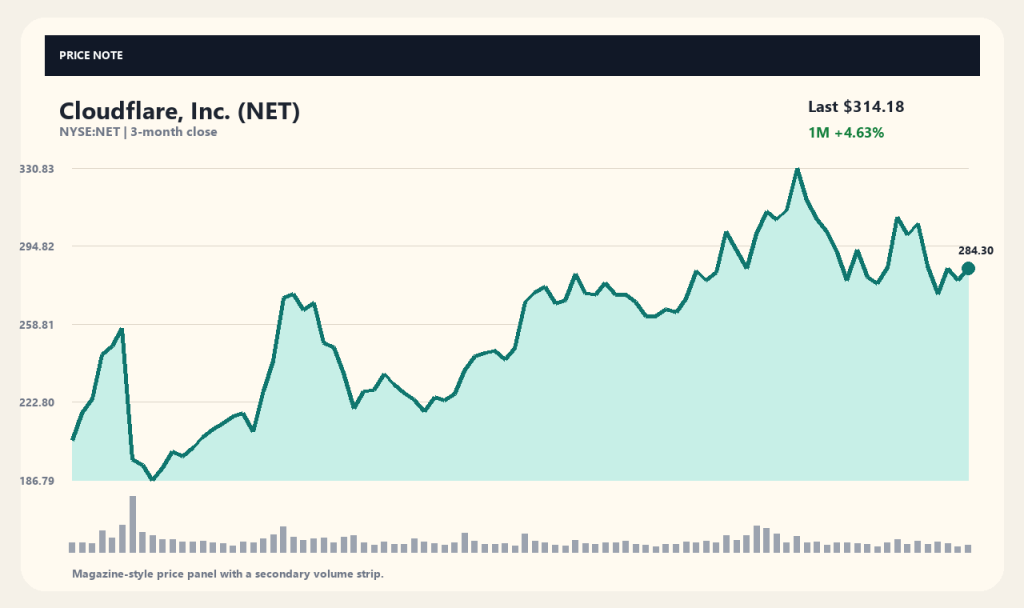
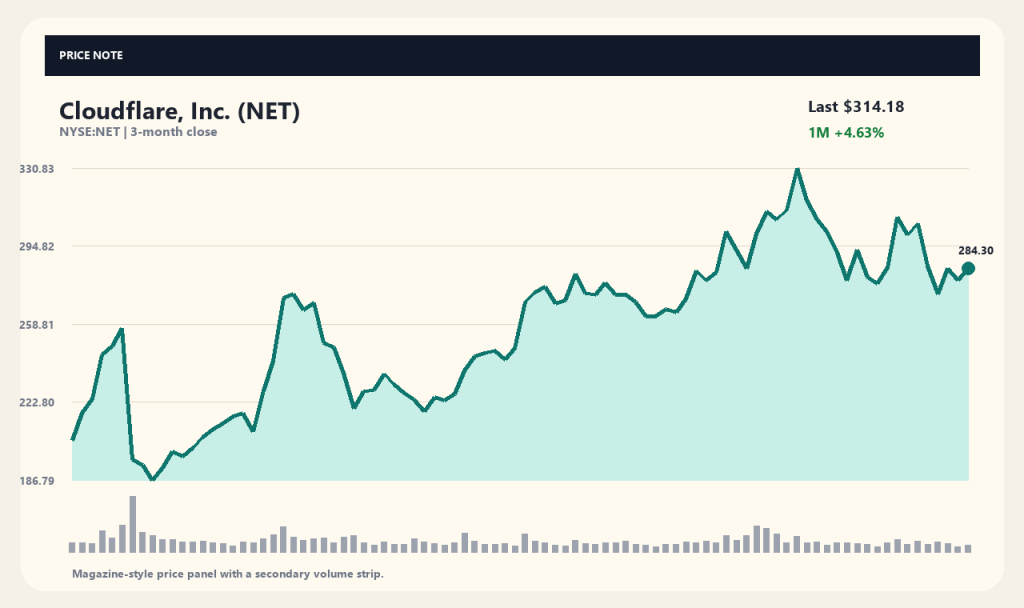
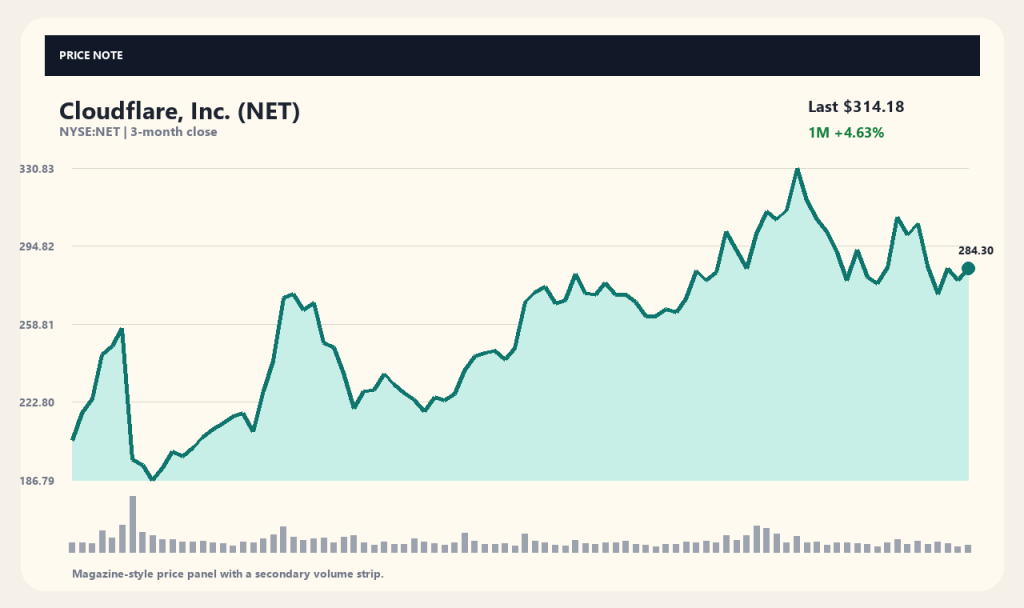
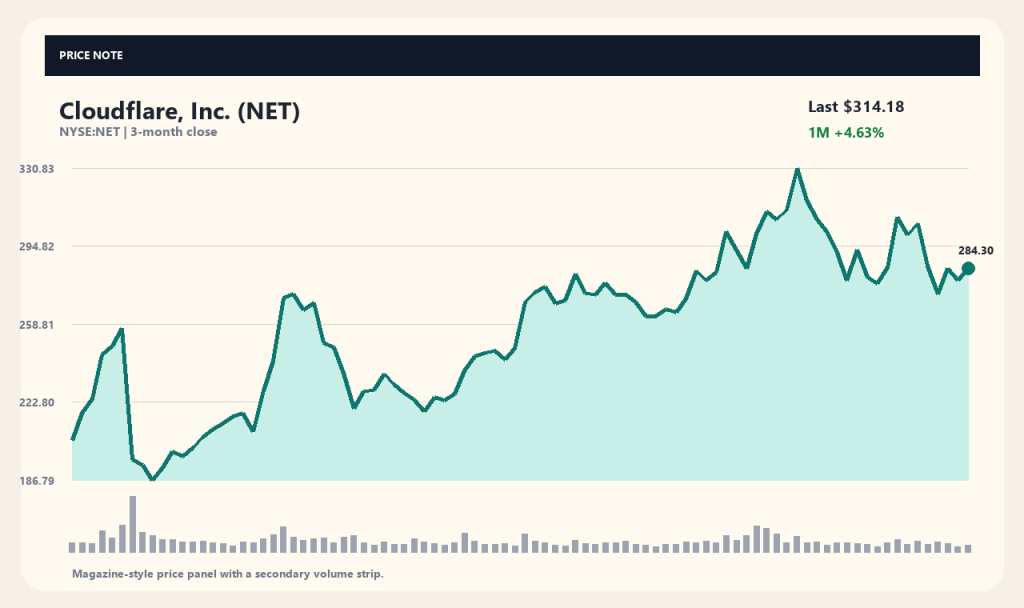
Cloudflare(NET)股价单日大涨10.51%,收于314.18美元。引发本次股价飙升的主要原因,是公司宣布推出了结合OpenAI网络网络安全模型与Cloudflare基础设施的新型AI安全服务。目前市场正密切关注,人工智能技术的发展能否将网络安全需求转化为实际的业绩收入。 盘中股价最高触及317.55美元,强力突破了近期形成的震荡箱体。相比前一交易日284.30美元的收盘价,股价上涨近30美元,逼近52周最高点332.22美元。随着与大型AI巨头的合作展开,越来越多观点开始观望,这究竟是单纯的技术性反弹,还是公司业务发展的重要里程碑。 OpenAI 협력 소식과 AI 보안 서비스 출시 据StockStory和24/7 Wall St.等主要外媒报道,Cloudflare发布了接入OpenAI技术的新型安全服务。该服务将OpenAI的网络安全模型直接整合至Cloudflare的全球网络基础设施中。其目的在于,在人工智能攻击日益复杂化的背景下,全面提升安全防护与应对能力。 市场之所以对该消息反应敏感,是因为公司与生成式AI领头羊OpenAI建立了直接合作。相较于仅宣称在内部应用AI技术,建立实质性的合作网络更能吸引投资者关注。这项合作能否与Cloudflare现有的云安全产品线产生协同效应,将是后续的核心看点。 클라우드 보안 시장에서의 입지와 연계성 Cloudflare是一家提供Web应用防火墙、DDoS防御以及零信任(Zero Trust)网络等云端安全基础设施的企业。公司依托分布在全球的基础设施,承担着中继网络流量与抵御网络攻击的重任。因此,随着AI Agent和自动化机器人活动的增加,此类安全基础设施的重要性自然水涨船高。 Motley Fool报道称,包括Meta新型AI Agent在内的人工智能流量增长,有望进一步增加Cloudflare的网络流量输入。在Web生态系统中,AI技术的应用普及将同步带动安全与性能优化需求的发展。不过,新安全服务的落地转化为实际付费用户和营收增长仍需一定时间。 거래량 증가와 최근 주가 흐름의 위치 在本轮股价上涨过程中,成交量达到475万9,162股,约为日均成交量(342万5,541股)的1.39倍。虽然成交量较平时有所放大,但这并不意味着买方占据绝对优势或投资者将持续流入。市场同时也需警惕短期热点事件引发交易临时集中的可能性。 从区间涨跌幅来看,近1周上涨2.97%,1个月上涨4.63%,3个月上涨26.79%,整体保持了良好的上行趋势。当前314.18美元的股价较20日均线(294.97美元)高出6.51%,较60日均线(272.25美元)高出15.40%。在158.83美元至332.22美元的52周价格区间内,目前处于上轨89.6%的位置。 재무 지표가 나타내는 성장성과 손익 구조 参考Yahoo Finance数据,Cloudflare年营收约25.1235亿美元,营收增长率达35.90%。自由现金流(FCF)约为6.9195亿美元,经营活动现金流约为6.3343亿美元,显示出良好的造血能力。公司持有现金资产约41.6280亿美元,总负债约为35.2935亿美元。 另一方面,在净利润方面公司仍亏损约2.0628亿美元,每股收益(EPS)为-0.57美元,净利率为-8.21%。尽管体量持续扩大,但由于仍处于净亏损状态,因此无法计算市盈率(PE)。据Zacks报道,鉴于这种高成长与亏损并存的损益结构,市场也有观点警惕高溢价估值带来的利润率压力。 향후 관전 포인트와 해석의 한계 短期来看,股价在大涨后能否稳定在前一交易日收盘价295.50美元上方是关键所在。社交媒体与市场各方对于本次大涨属于一次性事件还是开启持续上涨动力看法不一。不能仅凭单日股价的大幅上涨,就断定企业的长期价值发生了根本性改变。 归根结底,核心在于与OpenAI合作的这项服务能否真正转化为业绩改善。需要持续验证新型AI security服务的客户采纳率以及季度营收增速能否进一步收窄亏损。投资者有必要持续关注人工智能概念带来的预期与实际财务表现之间的差距。 수집 시점 기준 (2026-09-10T10:35:47): 가격 314.18USD…
-
Casey’s General Stores (CASY) 株価急落の理由:好決算にもかかわらず下락した要因を解説
米国でコンビニエンスストアチェーンを展開するケイシーズ・ジェネラル・ストアーズ(CASY)が2027年度第1四半期決算で堅調な成長を発表したものの、株価は1日で14.24%急落しました。当日の終値は629.03ドルとなり、出来高は通常時の5.7倍となる257万株超を記録しています。EPS(1株当たり利益)が前年同期比28%増となるなど好調な決算内容だったにもかかわらず、急激な株価調整が発生した要因に市場の注目が集まっています。 今回の急落により直近1ヶ月の騰落率は-24.57%となり、株価は20日移動平均線を21.96%下回る水準まで低下しました。好決算という事業実績と株価下落という市場の反応が同時に発生している状況です。そのため、単に決算数値を見るだけでなく、高まっていた市場の期待値や消費セクター全体の動向など外部要因も併せて確認する必要があります。 第1四半期の好決算発表と主な経営指標の成果 ケイシーズ・ジェネラル・ストアーズが発表した2027年度第1四半期決算では、EPSが前年同期比で28%増加しました。Motley FoolおよびGuruFocusの報道によると、当期純利益は前年同期比27%増を記録したとのことです。こうした収益性の改善は、燃料販売マージンの好調さに加え、調理食品をはじめとする店内主要商品群の売上増加が業績を牽引した結果と解釈されます。 Insider Monkeyの報道によると、既存店売上高は前年同期比で3.2%増加しました。また2年合計ベースでは7.7%の成長を記録し、店内の利益率は42.2%水準を示しました。海外メディアは今回の実績指標について、同社が進める3カ年戦略計画と主要店舗のリニューアル作業が初期の成果を上げていることを示す事例として捉えています。 決算発表直後にみられた株価急落の背景 케イシーズ・ジェネラル・ストアーズ(CASY)は、好決算の発表にもかかわらず株価が1日で733.49ドルから629.03ドルへ14.24%下落しました。米経済メディアのBarrons.comは、決算発表前に株価が大きく上昇していた中で、市場参加者が単なる予想上振れ以上のさらに高い成果を期待していたためだと分析しています。好決算がすでに株価に織り込まれていた(pre-reflect)可能性とともに、発表直後に利益確定売りが殺到した可能性が指摘されています。 あわせて、市場全般の逆風や消費財セクター全体の軟調な推移も影響を与えたとみられます。報道によると、原油価格の上昇や国債利回りの急伸、中東地域の地政学的緊張により株式市場全体の投資心理が冷え込んでいました。主要な消費財銘柄を含むセクター指数全体が下落する中、ケイシーズも市場全体の下落圧力と材料出尽くし感が重なり、下落幅を広げたものと分析されます。 直近の株価動向とテクニカル指標の変化 ケイシーズ・ジェネラル・ストアーズ(CASY)の株価は1日で14.24%急落し、629.03ドルで取引を終えました。これにより直近1週間の下落率は16.38%に達し、1ヶ月間では24.57%の下落を記録しています。これは過去52週高値である927.85ドルと比較すると、高値から30.58%低い水準となります。 短期および中期のトレンドを示す移動平均線との乖離も大きく広まりました。現在の株価は20日移動平均線(806.01ドル)を21.96%下回り、60일移動平均線(827.42ドル)に対しても23.98%低い水準にあります。一方、平均出来高が約45万株であったのに対し、当日の出来高は約258万株と通常時の5.72倍へ大幅に増加しました。 財務構造とファンダメンタルズの現状 ケイシーズ・ジェネラル・ストアーズの企業概要データによると、年間総売上高は約186億7,233万ドル、純利益は約7億7,281万ドルを記録しています。営業活動によるキャッシュフローは約13億8,919万ドルに達し、フリーキャッシュフローも約5億195万ドル水準を維持しているため、事業を通じたキャッシュ創出力自体は堅調な状態です。売上高成長率と利益成長率もそれぞれ24.3%と27.7%を示し、規模と収益性の両面で成長傾向を見せています。 ただし財務状態を見ると、保有現金が約5億2,405万ドルであるのに対し、有利子負債等を含む総負債は約28億8,814만ドルと計上されており、負債規模は少なくありません。直近12ヶ月ベースのPERは32.83倍、EPSは19.16ドル水準となっており、業績に対してバリュエーション面の負担が一部存在していたと解釈されます。営業キャッシュフローが長期的な債務返済や投資資金をいかに安定して支えられるかが、今後のファンダメンタルズを判断する主な基準になりそうです。 投資判断に向けて今後確認すべきポイント ケイシーズ・ジェネラル・ストアーズ(CASY)の今後の方向性を確認するためには、何よりも食品売上と燃料マージンの持続可能性を検証する必要があります。今回の2027年度第1四半期決算発表で既存店売上高成長率3.2%と42.2%水準の店内マージン率を記録しただけに、こうした高い収益性指標が次四半期も維持されるかが最大の注目点となります。特にCEFCO店舗のリモデル効果と3カ年成長戦略が、単期的な利益増加を超えて長期的な販売数量拡大につながるかを四半期決算資料の数値で検証することが重要です。 加えて、地政学的リスクに伴う原油価格の変動性がケイシーズの実質的な給油マージンにどのような影響を与えるかも注視する必要があります。油価の上昇や金利負担によって消費マインドが冷え込んだ場合、来店客数や既存店売上高の伸びが鈍化する可能性があるためです。高値から30%水準まで下落した現在の株価位置のみで割安かどうかを断定することは難しく、28億ドル規模の負債管理能力とともに営業活動キャッシュフローの安定性が維持されるかを継続的に確認するアプローチが適切です。 取得時点データ (2026-09-10T10:35:48): 株価 629.03USD ・ 1日 -14.24% ・ 1週 -16.38% ・ 1ヶ月 -24.57% ・ 3ヶ月 -16.31% [情報出所および確認時点] 株価データ: yahoo_chart_api ・ 確認時点: 2026-09-10T10:35:48. 関連報道出所: Motley Fool, Insider Monkey, GuruFocus.com. 記事タイトルは事実確認の手がかりであり、会社の発表・開示情報など一次出所をあわせて確認する必要があります。 本記事は投資勧誘を目的としたものではなく、情報整理を目的としたコンテンツです。 この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。
-
クラウドフレア(NET)株価が10.51%急騰、OpenAIとのAIセキュリティ連携発表が追い風に
クラウドフレア(NET)の株価が1日で10.51%急騰し、314.18ドルで取引を終えました。今回の急騰は、OpenAIのサイバーモデルをクラウドフレアのインフラに統合した新しいAIセキュリティサービスを導入したとの発表が主な要因として挙げられています。市場では、AI技術の進展がサイ버セキュリティの需要をどの程度実質的な売上へと結びつけられるかに注目が集まっています。 同日の株価は一時317.55ドルまで上昇し、足元で形成されていたレンジ相場を強力に上抜ける動きを見せました。前営業日の終値である284.30ドルから30ドル近く上昇し、52週高値の332.22ドルにも大きく急接近しています。単なるテクニカルな rebound(反発)にとどまらず、大手AI企業との連携が事業上の重要なマイルストーンとなるか見極めようとする見方が増えています。 OpenAIとの連携発表とAIセキュリティサービスの提供開始 StockStoryや24/7 Wall St.などの主要海外メディアの報道によると、クラウドフレアはOpenAIの技術を連動させた新規セキュリティサービスを発表しました。本サービスは、OpenAIのサイバーモデルをクラウドフレアのグローバルネットワークインフラへ直接組み込む形式をとっています。AIを活用した攻撃が高度化する中、セキュリティ対応能力を引き上げることを目的としています。 市場が今回の発表に敏感に反応した理由は、生成AI市場を牽引するOpenAIとの直接的な連携であるためです。単に自社製品へAI技術を適用するという表明を超え、実際の協力ネットワークを構築した点が投資家の注目を集めました。本連携がクラウドフレアの既存クラウドセキュリティ製品群とどれほどのシナジーを生み出せるかが今後の焦点となります。 クラウドセキュリティ市場における立ち位置と相乗効果 クラウドフレアは、Webアプリケーションファイアウォール(WAF)やDDoS攻撃対策、Zero Trustネットワークなど、クラウドベースのセキュリティインフラを提供する企業です。世界各地に分散したインフラを基盤にWebトラフィックを中継し、サイバー攻撃を防ぐ役割を担っています。そのため、AIエージェントや自動化ボットの活動が活発化するほど、こうしたセキュリティインフラの重要性は自然と高まる構造にあります。 Motley Foolは、Metaの新規AIエージェントをはじめとするAIトラフィックの増加が、クラウドフレアのネットワーク流入を拡大させる可能性があると報じました。Webエコシステム内でAI技術が普及すれば、セキュリティおよびパフォーマンス最適化への demand( demand)が共に拡大する環境です。ただし、新セキュリティサービスの導入が実際の契約者数増加や売上成長に寄与するには一定の時間を要します。 出来高の増加と直近の株価位置 今回の株価上昇の過程において、出来高は475万9,162株を記録し、平均出来高である342万5,541株の約1.39倍に増加しました。出来高が通常より膨らんだのは事実ですが、これが全面的な買い優勢や持続的な資金流入を保証するものではありません。短期的な材料に反応した取引が一時的に 집중(集中)した可能性にも留意が必要です。 期間別の騰落率を見ると、1週間で2.97%、1ヶ月で4.63%、3ヶ月で26.79%上昇しており、全体として右肩上がりのトレンドを維持してきました。現在の株価314.18ドルは、20日移動平均線(294.97ドル)を6.51%、60일移動平均線(272.25ドル)を15.40%上回る水準です。52週安値・高値圏(158.83ドル〜332.22ドル)においては、上限から89.6%の位置に位置しています。 財務指標が示す成長性と損益構造 Yahoo Financeのデータによると、クラウドフレアの年次売上高は約25億1,235万ドルを記録し、売上高成長率は35.90%に達しています。フリーキャッシュフロー(FCF)は約6億9,195万ドル、営業活動によるキャッシュフローは約6億3,343万ドルと、キャッシュ創出力は良好な水準を保っています。保有する現金同等物は約41億6,280万ドル、総負債は約35億2,935만ドル規模です。 一方で、純利益ベースでは約2億628万ドルの赤字となっており、1株あたり利益(EPS)は-0.57ドル、純利益率は-8.21%です。堅調なトップライン成長が続く一方で純損失を計上しているため、PER(株価収益率)は算出されません。Zacksの報道によれば、こうした成長性と損益構造の違いから、プレミアムバリュエーションによる利益率への圧迫を警戒する視点も存在します。 今後の注目点と解釈上の留意点 短期的には、急騰後に株価が直近終値水準である295.50ドルラインの上で安定して推移できるかが注目されます。SNSや市場の一部では、今回の急騰が一過性のイベントにとどまるのか、あるいは持続的な上昇の契機となるのかについて多様な見解が交錯しています。単に1日の株価が大幅に上昇したからといって、長期的な企業価値の変化が確定したわけではありません。 結局のところ最大のポイントは、今回のOpenAIとの連携サービスが実際の業績改善に結びつくかどうかにあります。新規AIセキュリティサービスの顧客採用率や四半기ごとの売上成長が赤字幅の縮小につながるかを検証していく必要があります。AIテーマへの期待感と実際の財務成果とのギャップを継続的に確認するアプローチが求められます。 収集時点(2026-09-10T10:35:47):株価 314.18USD · 1日 10.51% · 1週間 2.97% · 1ヶ月 4.63% · 3ヶ月 26.79% [出典および確認時点] 株価データ:yahoo_chart_api · 確認時点:2026-09-10T10:35:47。関連記事の出典:関連報道は追加確認が必要です。記事のタイトルは事実確認の手がかりであり、企業の発表や開示情報など一次情報源を別途確認する必要があります。 本記事は投資の勧誘を目的としたものではなく、情報整理を目的としたコンテンツです。 この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。
-
Casey’s General Stores Stock Plunges 14%: Why CASY Fell Despite Q1 Earnings Beat
Shares of Casey's General Stores (CASY) tumbled 14.24% in a single session to close at $629.03, even after reporting solid growth for Q1 fiscal 2027. Trading volume surged to over 2.57 million shares—roughly 5.7 times its daily average. Despite positive results including a 28% year-over-year jump in earnings per share, investors are scrutinizing what triggered…
-
Cloudflare (NET) Stock Jumps 10.51% Following OpenAI AI Security Partnership Announcement
Cloudflare (NET) stock surged 10.51% in a single trading session, closing at $314.18. The sudden rally was primarily driven by news that the company introduced a new AI security service integrating OpenAI's cyber model into Cloudflare's infrastructure. Market participants are closely watching to see how advancing AI technology will translate into actual top-line growth for…
-
หุ้นสหรัฐ CASY ร่วงแรง 14.24% แม้รายงาน งบการเงิน ไตรมาส 1 เติบโตแข็งแกร่ง
Casey's General Stores (CASY) ร้านสะดวกซื้อรายใหญ่ของสหรัฐฯ รายงานผลประกอบการไตรมาส 1 ปีงบประมาณ 2027 เติบโตอย่างแข็งแกร่ง แต่ราคาหุ้นกลับดิ่งลง 14.24% ในวันเดียว ปิดที่ 629.03 ดอลลาร์ ด้วยปริมาณการซื้อขายสูงถึง 2.57 ล้านหุ้น หรือคิดเป็น 5.7 เท่าของระดับปกติ ส่งผลให้ตลาดหันมาให้ความสนใจถึงสาเหตุที่ราคาหุ้นปรับตัวลดลงอย่างรุนแรง ทั้งที่กำไรต่อหุ้น (EPS) เติบโตขึ้นถึง 28% เมื่อเทียบกับช่วงเดียวกันของปีก่อน การปรับตัวลดลงในครั้งนี้ส่งผลให้อัตราการเปลี่ยนแปลงของราคาหุ้นในรอบ 1 เดือนอยู่ที่ -24.57% และทำให้ราคาหุ้นลดลงมาอยู่ที่ระดับต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่ 20 วันถึง 21.96% สถานการณ์ที่ผลการดำเนินงานออกมาดีแต่ราคาหุ้นกลับร่วงลงอย่างหนักในตลาด ถือเป็นปรากฏการณ์ที่ต้องพิจารณาปัจจัยภายนอกควบคู่ไปด้วย ไม่ว่าจะเป็นความคาดหวังของตลาดที่สูงขึ้น หรือแนวโน้มโดยรวมของหุ้นในกลุ่มสินค้าอุปโภคบริโภค สรุปงบการเงินไตรมาส 1 และตัวเลขการดำเนินงานที่สำคัญ ผลประกอบการไตรมาส 1 ปีงบประมาณ 2027 ของ Casey's General Stores แสดงให้เห็นว่ากำไรต่อหุ้นปรับตัวเพิ่มขึ้น 28% จากช่วงเดียวกันของปีก่อน รายงานจาก…
-
หุ้นสหรัฐ Cloudflare (NET) พุ่ง 10.51% หลังประกาศความร่วมมือ ด้านความปลอดภัยกับ OpenAI
ราคาหุ้น Cloudflare (NET) พุ่งขึ้น 10.51% ในวันเดียว ปิดตลาดที่ 314.18 ดอลลาร์ โดยปัจจัยหนุนหลักมาจากข่าวการเปิดตัวบริการความปลอดภัย AI ใหม่ ที่ผสานรวมโมเดลความปลอดภัยไซเบอร์ของ OpenAI เข้ากับโครงสร้างพื้นฐานของ Cloudflare ส่งผลให้ตลาดจับตาอย่างใกล้ชิดว่า การพัฒนาเทคโนโลยีปัญญาประดิษฐ์จะสามารถเปลี่ยนเป็นรายได้จริง ให้กับธุรกิจความปลอดภัยไซเบอร์ได้มากน้อยเพียงใด ในระหว่างวัน ราคาหุ้นทะยานขึ้นไปแตะจุดสูงสุดที่ 317.55 ดอลลาร์ ทะลุกรอบการเคลื่อนไหวเดิมได้อย่างแข็งแกร่ง โดยเพิ่มขึ้นเกือบ 30 ดอลลาร์ จากราคาปิดวันก่อนหน้าที่ 284.30 ดอลลาร์ และเข้าใกล้ระดับสูงสุดในรอบ 52 สัปดาห์ที่ 332.22 ดอลลาร์ ทั้งนี้ เริ่มมีมุมมองจากนักลงทุนที่เฝ้าสังเกตการณ์มากขึ้นว่า ความร่วมมือกับบริษัท AI ชั้นนำแห่งนี้ จะเป็นหมุดหมายสำคัญทางธุรกิจ ที่เป็นมากกว่าแค่การฟื้นตัวทางเทคนิคหรือไม่ ข่าวความร่วมมือกับ OpenAI และการเปิดตัวบริการความปลอดภัย AI รายงานจากสำนักข่าวชั้นนำอย่าง StockStory และ 24/7 Wall St. ระบุว่า Cloudflare ได้ประกาศเปิดตัวบริการความปลอดภัยใหม่ที่เชื่อมต่อกับเทคโนโลยีของ…
 StockBrief
