[카테고리:] 미분류
-
SailPoint(SAIL)美股单日下跌6.69%:业绩增长背后的核心逻辑与前景解析
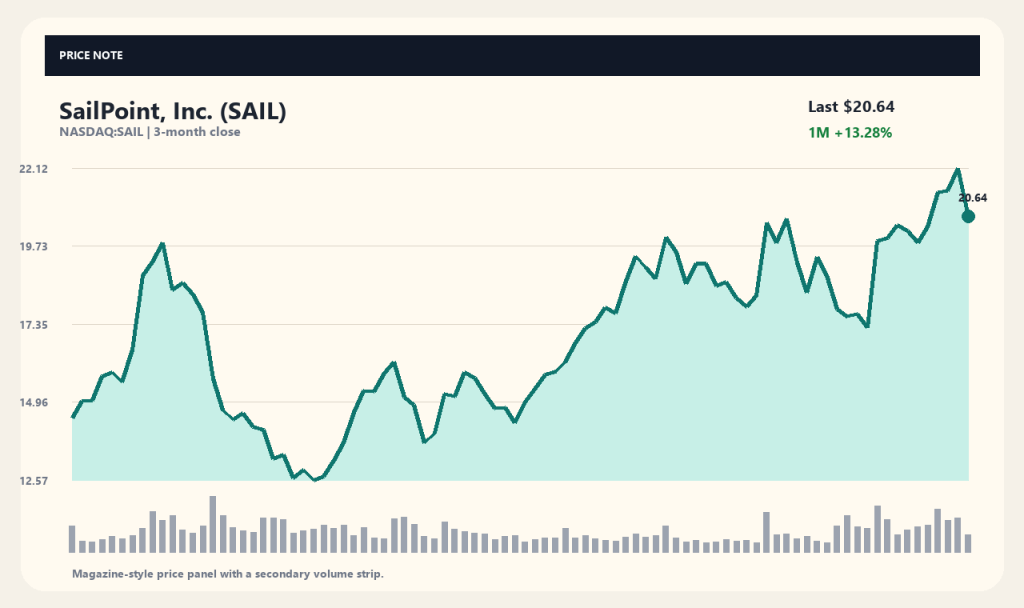
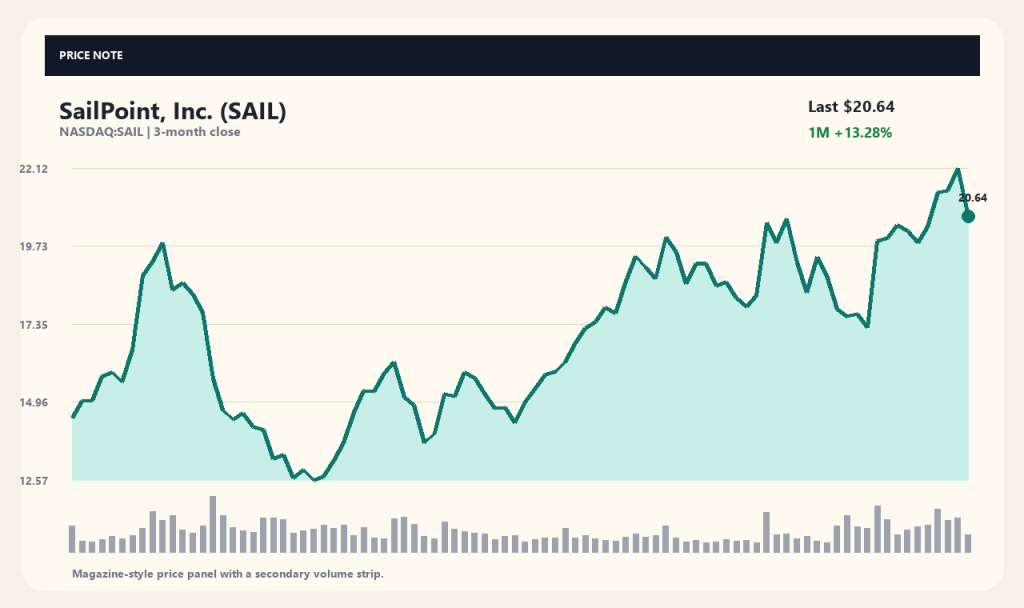
截至最近一个交易日,SailPoint(SAIL)股价收于20.64美元,单日下跌6.69%。由于该股在此前1个月内上涨13.28%、3个月内大幅上涨56.6%,本次出现的短期股价回调引发了市场的广泛关注。当日成交量约为361万股,达到了近期平均成交量的87%左右。 虽然无法将单日下跌归因于单一的具体原因,但普遍认为这是近期股价快速上涨后的技术性回调与网络安全行业整体动态共同作用的结果。在公司最新公布的2027财年第二季度财报中,年度可重复预订收入(ARR)达到12.31亿美元,同比增长25%,展现出稳健的业绩增长势头。市场目前正密切关注其业绩增长与深化集成安全合作伙伴关系将对未来股价走向产生何种影响。 2027财年第二季度ARR增长的深层含义 SailPoint于2026年9月9日公布了截至7月31日的2027财年第二季度业绩,季度营收同比增长17%,达到3.088亿美元。同期,作为衡量企业级订阅业务稳定性的核心指标,ARR同比增长25%至12.31亿美元,增速显著超越整体营收增长,成为拉动业务规模扩张的主要引擎。 推动ARR高增长的核心动力来自SaaS(软件即服务)部门,该业务同比大幅扩张36%。公司将全年的ARR指引目标上调至13.75亿至13.85亿美元区间。持续获得基于订阅的收入有助于降低短期业绩波动性,但能否最终转化为实际营业利润的改善,仍需进行独立评估。 深化与CrowdStrike及Radiant Logic的战略合作 为巩固在企业级身份安全领域的市场地位,SailPoint正加速深化与主流网络安全巨头的生态整合。根据最新公布的合作计划,SailPoint的安全情报平台“SecOps Identity Intelligence”已成功集成至CrowdStrike的“Falcon Next-Gen SIEM”中。该方案将访问数据与身份信息高度结合,旨在大幅加速威胁检测与响应流程。 与此同时,公司扩展了与Radiant Logic的合作伙伴关系,全面推进认证技术集成。通过将Radiant Logic的统一身份层直接连接至SailPoint Identity Security,有效简化了对员工、合作伙伴及设备身份数据的管理。与外部安全平台的深度技术对接,被市场视为拓宽SailPoint产品应用场景的重要利好。 近期股价走势与移动平均线技术分析 尽管SailPoint(SAIL)股价单日回落6.69%至20.64美元,但从更长的时间跨度来看,其整体上涨趋势依然完好。该股近1周上涨4.08%,近1个月上涨13.28%,近3个月累计涨幅达56.6%。在10.30美元至24.00美元的52周价格区间内,当前股价处于75.47%的高位分位。虽然短期内较前一交易日收盘价(22.12美元)有所修正,但依然企稳于中长期趋势线上方。 目前股价较20日均线(19.62美元)高出5.17%,较60日均线(17.79美元)高出15.99%。技术指标表明,近几个月以来的股价上涨动能仍留有一定余量。当日成交量约为361万股,相当于平均成交量416万股的87%。鉴于本次下跌伴随着成交量的萎缩,后续需持续关注短期波动下股价能否继续保持在中长期均线上方。 财务结构特征与转亏为盈的挑战 从财务数据来看,SailPoint年总营收达到11.6554亿美元,但净亏损依然存在,为1.9722亿美元。尽管公司维持了营收增长,但股东净亏损以及-16.92%的净利润率表明,公司目前尚未实现账面盈利。如何合理控制营业费用并提升整体盈利能力,是将业务规模扩张转化为净利润改善的过程中面临的核心课题。 与之形成鲜明对比的是公司强劲的现金流表现:经营活动现金流达到2.0646亿美元,自由现金流达3.3925亿美元。公司持有3.0985亿美元的现金储备,远超3136万美元的总负债,表明其具备充沛的短期流动性防御能力。在账面亏损与优质现金流并存的财务结构下,未来能否实现转亏为盈备受瞩目。 决定未来股价走向的关键变量 SailPoint未来的股价表现将高度依赖于能否达成全年的ARR业绩指引以及SaaS业务能否保持增长动能。公司设定的全年ARR目标为13.75亿至13.85亿美元。上季度SaaS ARR大幅增长36%并直接拉动整体ARR升至12.31亿美元,因此该强劲增长趋势能否延续是关键的核心指标,首先需要密切跟踪财报目标数据的完成进度。 其次,与CrowdStrike、Radiant Logic等核心技术伙伴深化的安全生态合作能否有效转化为新客户的拓展,也是至关重要的变量。只有将合作伙伴关系带来的产品集成转化为实际的销售业绩和经营现金流增长,才能维持自由现金流的持续改善。此外,在市场对人工智能代理(AI Agent)安全需求持续升温的背景下,能否将行业风口转化为业绩目标的上调或盈利转折点,同样值得关注。 采集时间 (2026-09-28T04:02:24): 价格 20.64USD · 1日 -6.69% · 1周 4.08% · 1个月 13.28% · 3个月 56.6% [来源与确认时间] 行情数据: yahoo_chart_api · 确认时间: 2026-09-28T04:02:24. 相关报道来源: Yahoo Finance Video.…
-
Bloom Energy (BE) 股价因甲骨文重申合作而反弹,未来仍面临挑战 | 美股财报
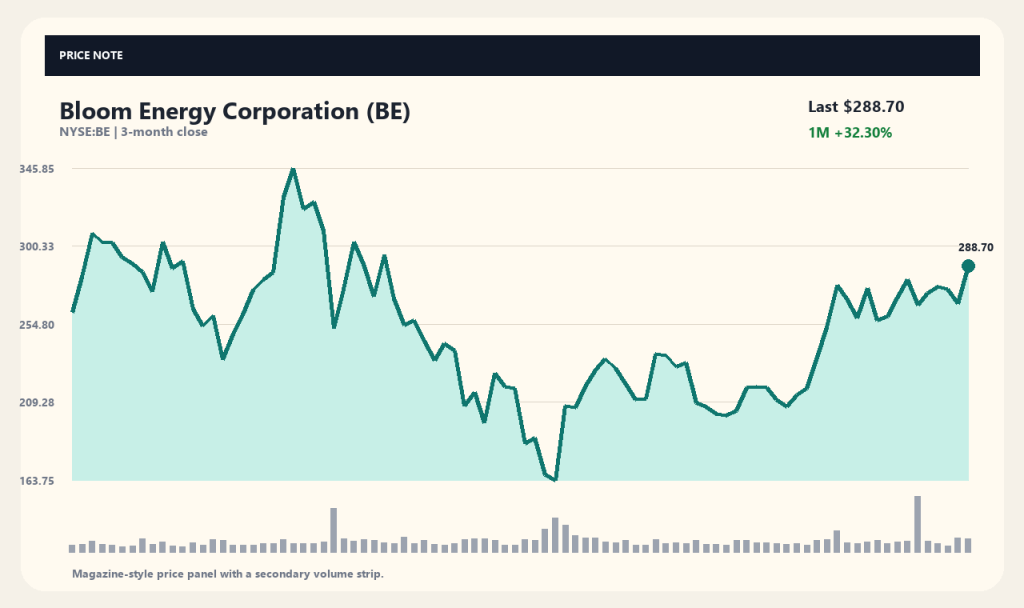
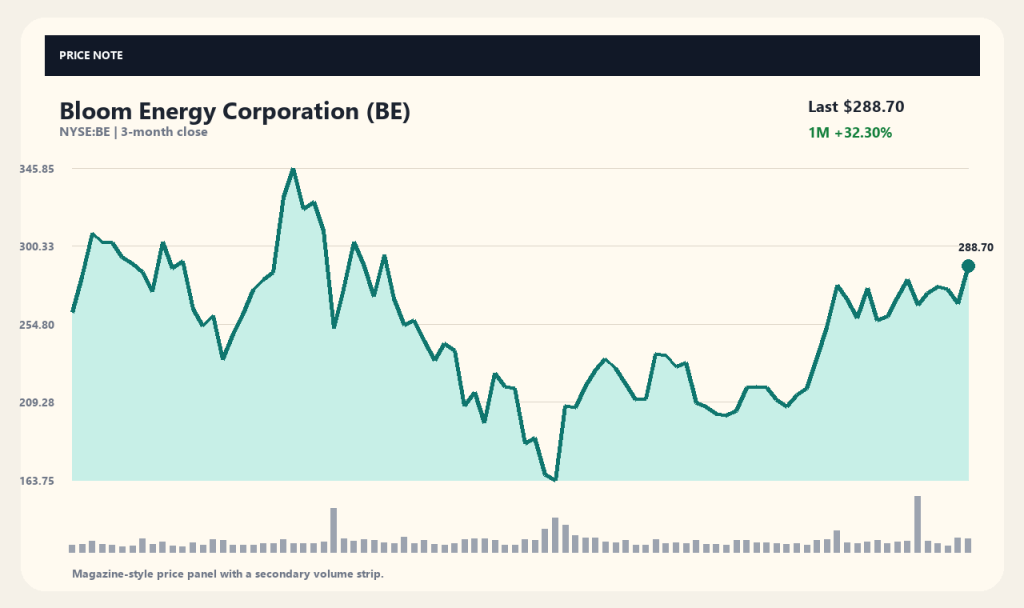
Bloom Energy (BE) 股价最近收于 288.7 美元,单日上涨 8.27%。近 1 个月涨幅达 32.3%,呈现出强劲的短期反弹势头。本次股价上涨的核心原因在于,市场对该公司与甲骨文(Oracle)大型 AI 数据中心电力供应合同的担忧有所缓解。 市场的焦点在于甲骨文此前发出的不可抗力声明所带来的影响,以及该项目何时能够真正反映在业绩中。随着甲骨文重申将继续履行约 2.4GW 的“朱庇特计划(Project Jupiter)”燃料电池合同,投资情绪得到了改善。不过,管道建设延迟这一物理限制依然存在,本次反弹能否转化为持续的业绩增长,仍需从多个角度进行观察。 甲骨文重申合同对市场的意义 甲骨文重申“朱庇特计划”相关合同的消息,消除了 Bloom Energy 面临的最大不确定性之一。此前甲骨文因天然气管道建设延迟而发送不可抗力(force majeure)通知,引发了市场对合同可能受阻的担忧,导致股价剧烈波动。然而,随着甲骨文再次明确履行合同的意愿,市场的焦虑情绪迅速平复。 这一事件表明,来自 AI 数据中心的电力需求已成为 Bloom Energy 的实质性增长动力。数据中心需要持续消耗巨量电力,因此快速接入电网至关重要。Bloom Energy 的固体氧化物燃料电池(SOFC)能够实现无需经过传统电网的现场发电,因而作为一种强有力的替代方案备受瞩目。甲骨文维持合同的声明,也让市场再次确认了该技术的实用价值。 天然气管道延迟与残留风险 尽管甲骨文重申了合作意愿,但天然气管道等基础设施的延迟问题难以立刻解决。导致不可抗力声明的天然气供应网络建设,与外部环境及行政审批直接挂钩。如果基础设施建设推迟,即使燃料电池设备按时交付,实际投入运行和发电的时间也不得不延后。 这将直接影响 Bloom Energy 的营收确认时点和现金流。如果设备交付、安装以及后续售电的时间表出现推迟,原本预期的季度业绩目标可能会延后实现。因此,除了关注合同是否维持外,还需要持续跟进管道实际开工和完工的进度。 近期股价走势与技术指标分析 截至 2026 年 9 月 28 日采集的数据,Bloom Energy 股价收于 288.7 美元,较前一交易日收盘价 266.65 美元上涨了 8.27%。近 1 周上涨 8.69%,近 3…
-
Prospek Saham SailPoint (SAIL) 및 Laporan Keuangan: Mengapa Saham Turun 6,69% dalam Sehari?
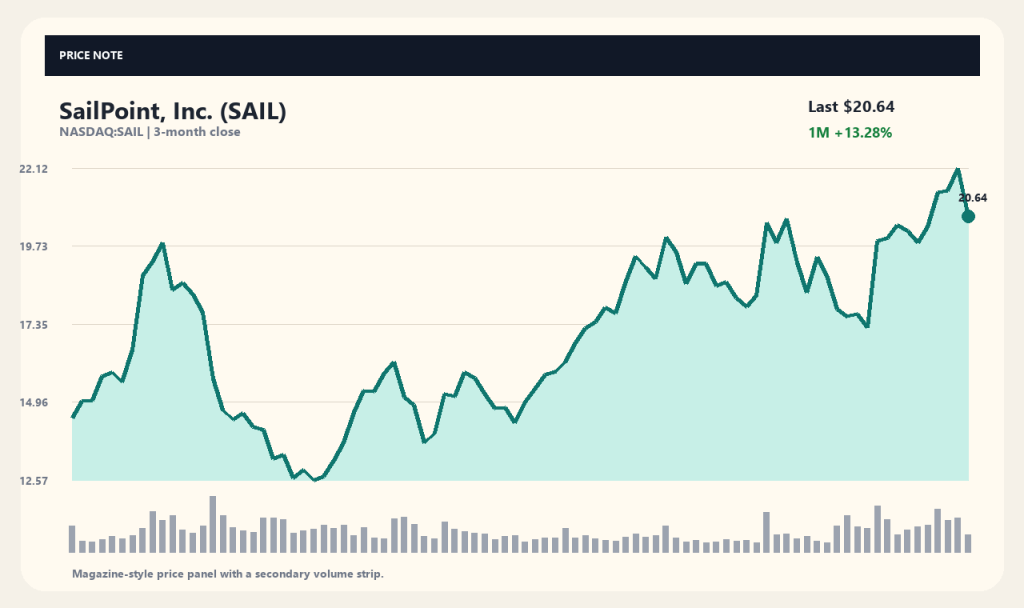
Saham SailPoint (SAIL) ditutup pada level 20,64 USD pada hari perdagangan terakhir, mencatatkan penurunan sebesar 6,69% dibandingkan hari sebelumnya. Perubahan harga jangka pendek ini menarik perhatian pasar karena terjadi setelah saham ini melonjak 13,28% dalam satu bulan dan 56,6% dalam tiga bulan terakhir. Volume perdagangan harian tercatat sekitar 3,61 juta saham, atau mencapai sekitar 87%…
-
Saham Bloom Energy (BE) Melonjak Usai Penegasan Kontrak Oracle, Cermati Prospek dan Risikonya
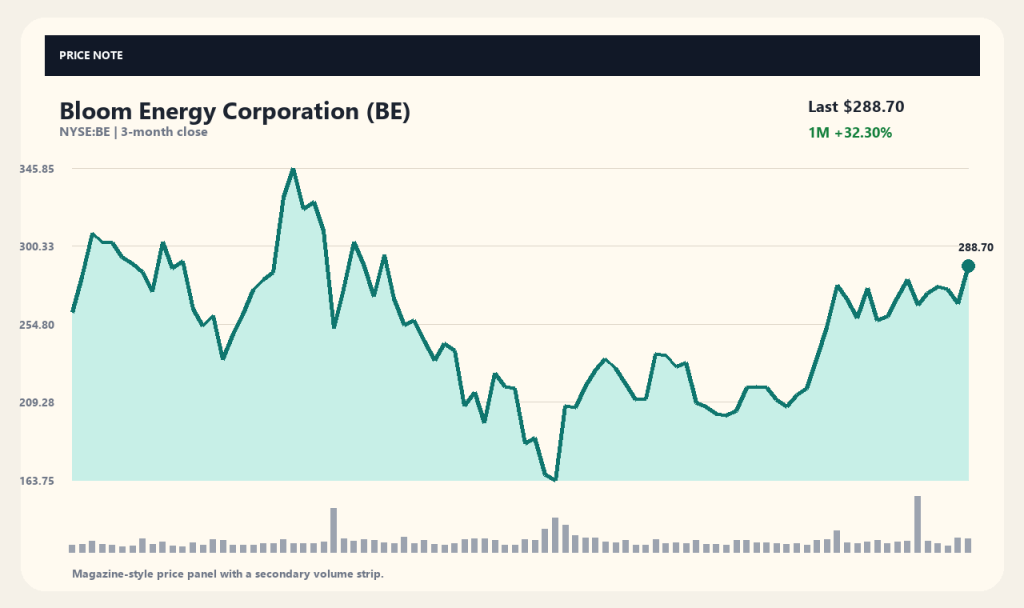
Harga saham Bloom Energy (BE) baru-baru ini ditutup pada level 288,7 dolar AS, melonjak 8,27% hanya dalam satu hari. Pergerakan harga dalam kurun 1 bulan terakhir juga mencatatkan kenaikan signifikan sebesar 32,3%, menunjukkan potensi pemulihan jangka pendek yang kuat. Pendorong utama di balik kenaikan harga saham ini adalah meredanya kekhawatiran terkait kontrak pasokan listrik pusat…
-
SailPoint (SAIL) Stock Drops 6.69% in One Day: Earnings Growth and Outlook Explained
SailPoint Technologies (SAIL) stock closed at $20.64 in the latest trading session, down 6.69% for the day. Market attention is focused on this short-term pull-back following recent rallies of 13.28% over the past month and 56.6% over the past three months. Daily trading volume reached approximately 3.61 million shares, about 87% of its recent average…
-
Bloom Energy Stock Rebounds as Oracle Reaffirms AI Data Center Power Deal
Bloom Energy (BE) stock surged 8.27% in a single session to close at $288.70, extending its one-month gain to 32.3% as the equity shows a strong short-term rebound. Easing concerns over its massive AI data center power agreement with Oracle triggered the rally. Investors remain focused on the fallout from Oracle's force majeure declaration and…
-
Cổ phiếu SailPoint (SAIL) giảm 6,69% trong ngày: Nguyên nhân và ý nghĩa đằng sau đà tăng trưởng doanh thu ARR
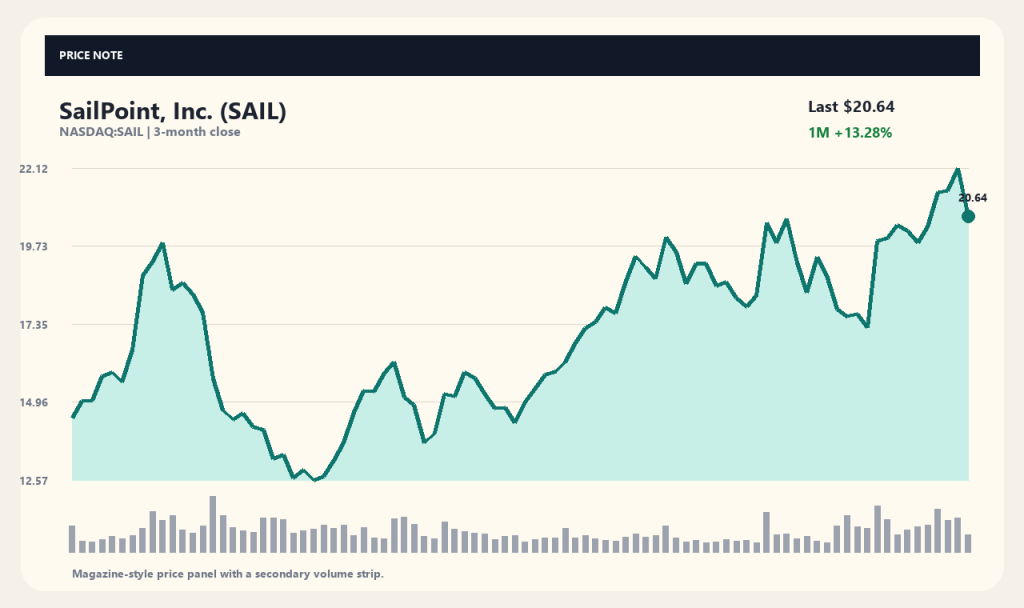
Giá cổ phiếu SailPoint (SAIL) đã chốt phiên giao dịch gần nhất ở mức 20,64 USD, giảm 6,69% so với phiên trước đó. Đây là biến động giá ngắn hạn đang thu hút sự chú ý lớn từ thị trường, diễn ra ngay sau đợt tăng bứt phá 13,28% trong 1 tháng và 56,6% trong…
-
Cổ phiếu Mỹ Bloom Energy (BE): Giá cổ phiếu bật tăng khi Oracle xác nhận lại hợp đồng, đi kèm những thách thức phía trước
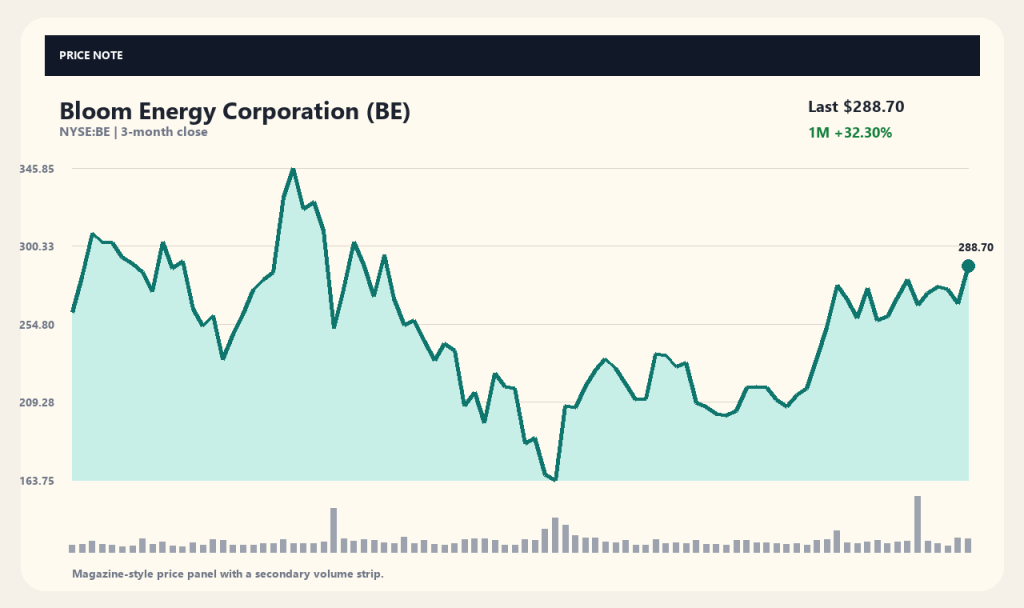
Giá cổ phiếu Bloom Energy (BE) vừa chốt phiên gần đây ở mức 288,7 USD, ghi nhận mức tăng 8,27% chỉ trong một ngày. Tính trong vòng 1 tháng qua, biên độ dao động đã đạt 32,3%, cho thấy đà phục hồi ngắn hạn diễn ra rất mạnh mẽ. Động lực chính đằng sau đà…
-
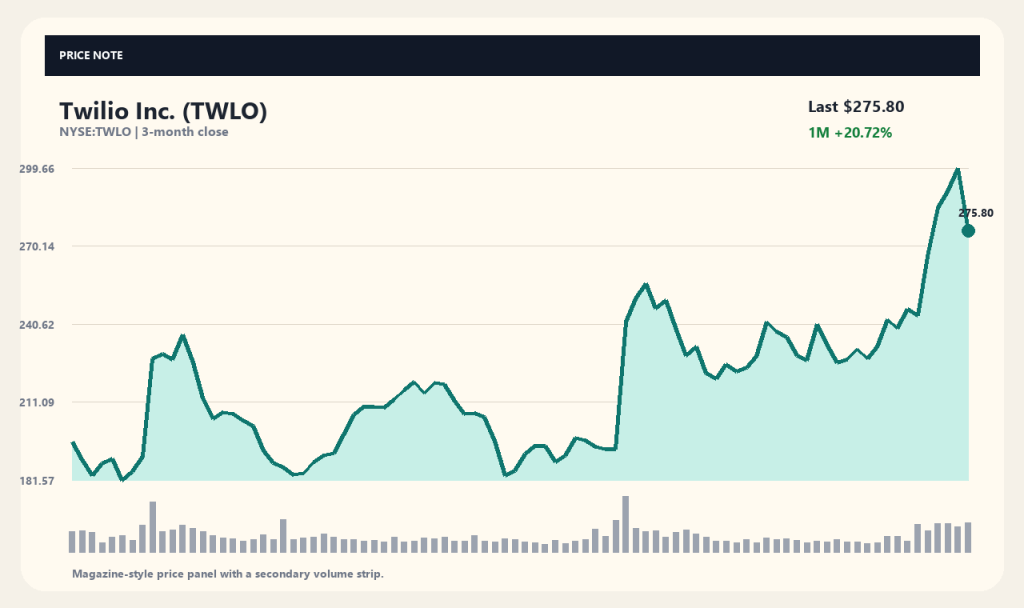
米国株 トゥイリオ(TWLO)株가急落、HSBCの投資判断引き下げとMeta「Muse」期待の過熱感に警戒感
クラウド通信プラットフォーム企業のトゥイリオ(TWLO)の株価が、1日で7.96%下落し275.80ドルで取引を終了しました。今回の急落は、HSBCがトゥイリオの投資判断を「保有(Hold)」から「売り(Reduce)」に引き下げ、目標株価を211ドルに設定したことが大きく影響しました。市場参加者の間では、MetaのAIエージェント「Muse」導入に伴うトゥイリオの収益機会が過剰に評価されていたのではないかという点に注目が集まっています。 今回の下落前まで、トゥイリオはAIベースの通信プロダクト群の強化を背景に堅調な株価上昇を続けていました。直近1ヶ月で20.72%、3ヶ月で43.97%上昇し、52週高値である304.75ドル付近まで買われていました。しかし、HSBCによる警戒感の表明を受けて、短期的な急騰に対する高値警戒感と、業績への貢献時期に対する慎重論が同時に噴出する展開となっています。 HSBCによる投資判断引き下げとMeta「Muse」関連の懸念 HSBCのアナリスト、サミール・ラム(Sameer Lam)氏は、トゥイリオに対する投資判断を従来の「保有」から「売り」へと引き下げました。目標株価は現在株価を約25%下回る211.00ドルとしています。Barrons.comやGuruFocus.comなどの報道によると、引き下げの主な要因は、MetaのMuse AIエージェント導入による初期の好影響を市場が過大評価しているとの指摘です。 投資家は、AIエージェントのトラフィック増加に伴いトゥイリオのメッセージングおよび音声API利用量が急増すると期待してきました。しかしHSBCは、こうしたAIトラフィックの増加が実際の売上や利益に寄与するまでにはタイムラグが存在し、現在の株価には過度な楽観論が先行して織り込まれていると分析しています。その結果、上昇圧力を受けていた株価は投資心理の冷え込みとともに急激な調整を余儀なくされました。 AI成長ドライバーへの移行とウォール街の分かれる評価 HSBCの慎重な見方とは対照的に、ウォール街全体では依然として肯定的な評価が優勢となっています。Simply Wall St.の報道によると、トゥイリオの適正株価推計値は従来の200.92ドルから263.04ドルへ上方修正されました。これはパーソナライズされたAIエージェントやAI通信ソリューションなど、中核事業の実行力が改善していることを反映したものです。 Investor's Business Dailyもまた、トゥイリオが従来の単純なメッセージング事業構造から高利益率のAI成長エンジンへと順調に移行していると評価しています。モルガン・スタンレーなど一部の投資銀行も、MetaのMuse AIの発展が新たな成長機会をもたらすとみて、トゥイリオを恩恵銘柄の一つに挙げています。結果として市場内では、短期的な過熱感に対する警戒と、長期的な構造改革への期待感が交錯しています。 財務指標とファンダメンタルズの現状 Yahoo Financeの企業概要データによると、トゥイリオの売上高は約55億7,232万ドル、純利益は約11億4,874万ドルを記録しています。売上高増減率は22%、利益増減率は46.72%となっており、営業利益率および純利益率の面で収益性の改善傾向を示しています。また、約26億5,633万ドルの現金同等物を保有する一方で総負債は10億6,552万ドル程度にとどまり、財務健全性は比較的安定しています。 実績PER(Trailing P/E)は約38.04倍となっており、ソフトウェア・インフラストラクチャー業界においてハイテク株特有のプレミアムが適用されています。1株当たり利益(EPS)は7.25ドルで、フリーキャッシュフロー(FCF)も9億5,468万ドルに達しており、本業から創出されるキャッシュフローは堅調です。したがって、今回の株価下落は企業のファンダメンタルズ悪化というよりは、バリュエーションの重荷と期待感のスピード調整という側面が強いとみられます。 株価の位置と出来高増加の背景 トゥイリオの52週安値・高値のレンジは98.44ドルから304.75ドルであり、現在の株価275.80ドルはレンジ内の85.97%という高い水準に位置しています。主要移動平均線と比較すると、20日移動平均線(246.68ドル)を11.81%、60日移動平均선(225.05ドル)を22.55%上回っており、中長期的な上昇トレンド自体は崩れていません。 下落当日の出来高は4,257,428株に達し、平均出来高(2,198,533株)の約1.94倍を記録しました。この出来高増加は、投資判断引き下げという悪材料に反応した売り圧力と、これまでの上昇局面を受けた利益確定売りを消化しようとする動きが交錯した結果と解釈できます。短期的に移動平均線との乖離が広がっていたことから、テクニカルな売りが出やすい状況であったとも言えます。 今後の注目点と判断基準 今後のトゥイリオの株価動向を左右する鍵は、MetaのMuseをはじめとするAIエージェントの導入が、実際に売上や利用量の増加に結びつくかどうかです。単なる期待感にとどまらず、四半期決算発表においてメッセージングおよび音声APIのトラフィック数値や顧客当たり売上の伸びが証明される必要があります。具体的な数値での確認が得られない場合、格下げに伴う株価の変動性が当面続く可能性があります。 また、売り推奨を提示したHSBCと買い推奨を維持する多数の投資銀行との間で見解の差がどのように埋まっていくかも注視する必要があります。今後発表される決算でAI関連プロダクトの売上比率や利益率の改善傾向が続けば、バリュエーションの妥当性が強化されるでしょう。一方でトラフィック増加の遅れやコスト負担の増大が生じた場合、株価は下方の移動平均線水準まで一段の調整を受ける可能性も排除できません。 取得時点データ (2026-09-27T04:02:29): 株価 275.8USD · 1日 -7.96% · 1週間 13.11% · 1ヶ月 20.72% · 3ヶ月 43.97% [出典および確認時点] 株価データ: yahoo_chart_api · 確認時点: 2026-09-27T04:02:29. 関連報道出典: Investor's Business Daily, StockStory. 記事タイトルは事実確認の手がかりであり、企業発表や開示情報など一次情報源の追加確認が必要です。 本記事は投資勧誘を目的としたものではなく、情報整理を目的としたコンテンツです。…
-
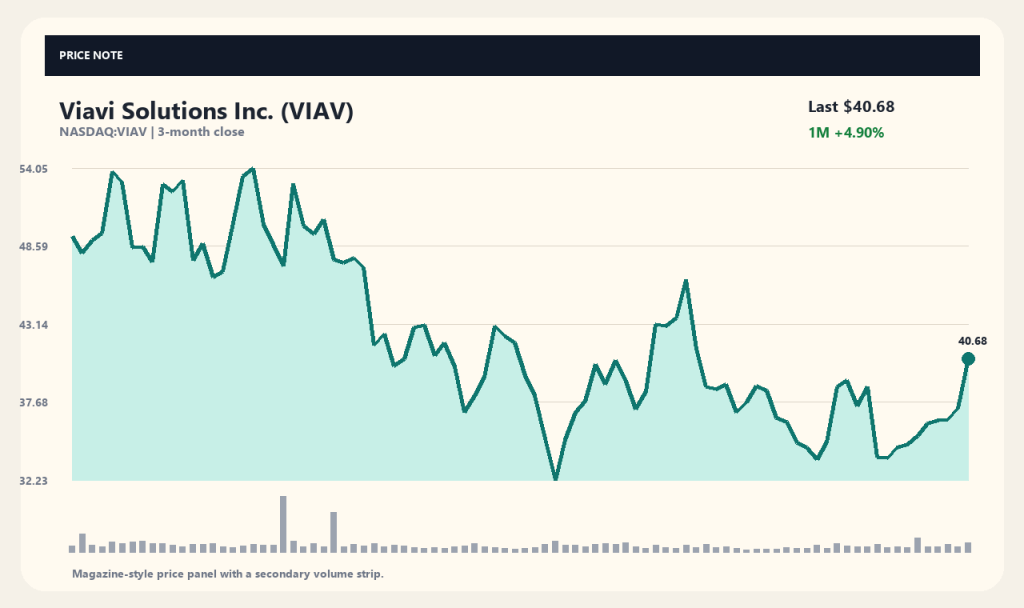
ヴィアヴィ・ソリューションズ(VIAV)株価が9.27%急騰、AIデータセンター demandとセキュリティ認証獲得が追い風
通信計測および光学技術を手掛けるヴィアヴィ・ソリューションズ(VIAV)の株価は、1日で9.27%上昇し40.68ドルで取引を終了しました。出来高も通常の約1.7倍となる840万株を超え、市場の資金が大きく流入する展開となりました。株価上昇の背景には、AIデータセンターの拡大に伴う1.6T光通信ネットワークテスト需要の高まりと、サイバーセキュリティ認証の取得完了のニュースがあります。 今回の急騰は一時的な市場の関心にとどまらず、同社の主力事業部門が直面している実質的な変化を反映しています。市場参加者は、最近の国債利回りの変動性のなかでも、ヴィアヴィ・ソリューションズが持つ技術的優位性とM&A効果に着目しています。これにより、直近1週間の株価上昇率は15.05%に達し、足元で強い反発の動きを見せています。 ネットワークテスト部門の堅調な成長を牽引するAIモメンタム ヴィアヴィ・ソリューションズのネットワークおよびサービスイネーブルメント(NSE)事業部門は、近年のAIデータセンター建設ラッシュによる恩恵を直接受けています。高性能AIサーバーの接続に必要な1.6T光通信ネットワークの試験・監視装置への需要が爆発的に増加しているためです。さらに、スパイレント(Spirent)の買収効果も加わり、グローバルな通信計測市場におけるポジションが一段と強化されました。 主要海外メディアの報道によると、ヴィアヴィ・ソリューションズは次世代の6G通信および無線ネットワークテスト市場においても領域拡大を図っています。AIインフラの拡充に伴い計測機器の重要性が浮き彫りになるなか、関連業績への期待感が株価を支える主な要因となっています。主要研究機関やメディアは、こうしたインフラ投資のトレンドが短期的なイベントにとどまらないと見ています。 CMMCレベル2セキュリティ認証の完了と政府案件の受注可能性 ヴィアヴィ・ソリューションズの株価反発におけるもう一つの契機は、米国国防総省関連のサイバーセキュリティ成熟度モデル認証(CMMC)レベル2を完了したとの発表です。CMMCレベル2認証は、連邦政府および防衛関連企業と通信関連契約を締結するうえで必須の資格要件と評価されています。今回の認証獲得により、政府および軍事分野の通信機器供給市場において実質的な信頼性を確保することとなりました。 最近の市場では、AIセキュリティ問題や連邦機関のデータ保護規制が強化されるにつれ、関連認証を保持する企業の価値が高まる傾向にあります。証券専門メディアは、ヴィアヴィ・ソリューションズのセキュリティ認証取得のニュースが、防衛および政府案件の売上比率を拡大するきっかけになると説明しています。規制遵守能力が証明されたことで、民間市場を超えて公共部門へと事業基盤が多角化する様相を呈しています。 出来高急増と主要移動平均線の上抜けに見る株価位置 9月25日時点で、ヴィアヴィ・ソリューションズの株価は40.68ドルとなり、20日移動平均線比で12.41%、60日移動平均線比で5.48%上回る水準に浮上しました。直近3ヶ月間で株価が-14.59%下落し調整局面にあったことを考慮すると、今回の急騰は下落トレンドを一時的に脱却する契機となりました。1日の出来高が840万株を記録し、平均出来高を大きく上回った点もテクニカルな反発の強さを裏付けています。 現在の株価は52週高値である60.43ドルの約59%の水準に位置しており、依然として高値との乖離が存在する状態です。価格位置のみを根拠に株価の割安・割高を断定することはできませんが、テクニカル指標上は短期移動平均線をいずれも上回る強い動きを示しました。市場では、過去の調整幅を回復する過程で出来高が維持されるかどうかが注目されています。 無線通信需要の弱含みと経営陣による自社株売却という変動要素 ネットワーク事業の一部が好調であるものの、従来の無線通信(Wireless)顧客による投資遅延は引き続きリスク要因として存在します。世界的な5G投資速度の鈍化に伴い、従来の通信機器テスト関連の売上は相対的に伸び悩む動きを見せています。事業部門間での業績の二極化が継続した場合、売上全体の成長幅が抑制される可能性があるとの指摘もなされています。 また、内部役員による株式売却のニュースも市場の関心を集める要素の一つです。ポール・マクナブ(Paul McNab)副社長は最近、保有株式の30%にあたる11,032株を約43万ドルで売却しました。経営陣による株式売却が必ずしも企業価値の損なわれを意味するわけではありませんが、株価急騰局面で行われた売却である点から、投資家の慎重な観察が求められます。 業績改善への転換と財務指標を検証するための条件 ヴィアヴィ・ソリューションズの年間売上高は約15億1,830万ドル規模ですが、直近の純利益は-3,040万ドルと赤字状態を記録しています。売上高成長率は52.5%を記録し事業規模の拡大を果たしたものの、当期純利益ベースで完全な黒字転換を達成することが今後の課題となります。フリーキャッシュフロー(FCF)が約1億5,871万ドルを記録するなど、営業キャッシュ創出能力は維持されています。 今後、ヴィアヴィ・ソリューションズのさらなる上昇原動力は、AIデータセンター需要が実際の四半期業績における純利益の改善に結びつくかどうかにかかっています。スパイレントの買収統合プロセスで発生する費用をコントロールし、無線部門の売上減少を克服できるかを確認する必要があります。データセンターの投資サイクルと公共部門での受注実績が具体的な数値として証明されて初めて、持続可能な成長が可能となります。 収集時点(2026-09-27T04:02:28): 株価 40.68USD · 1日 9.27% · 1週 15.05% · 1ヶ月 4.9% · 3ヶ月 -14.59% [出典および確認時点] 株価データ: yahoo_chart_api · 確認時点: 2026-09-27T04:02:28. 関連報道の出典: StockStory. 記事の見出しは事実確認の手がかりであり、企業の発表や開示情報などの一次情報を追加で確認する必要があります。 本記事は投資勧誘を目的としたものではなく、情報整理を目的としたコンテンツです。 この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。

