Daily Stock Briefs
-
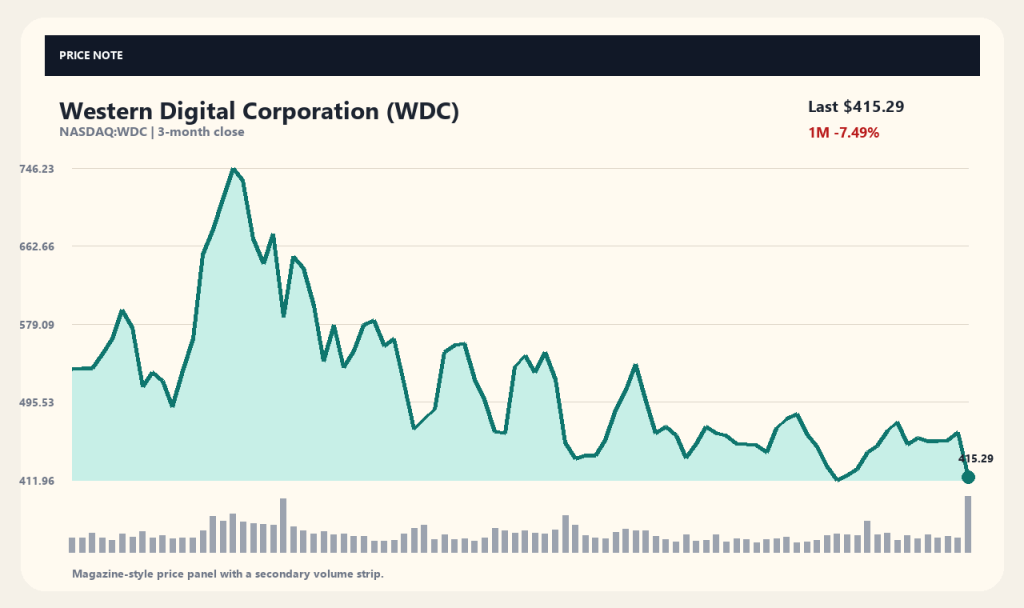
西数(WDC)美股股价大跌10.22%:硬盘供应短缺缓解担忧引发抛盘
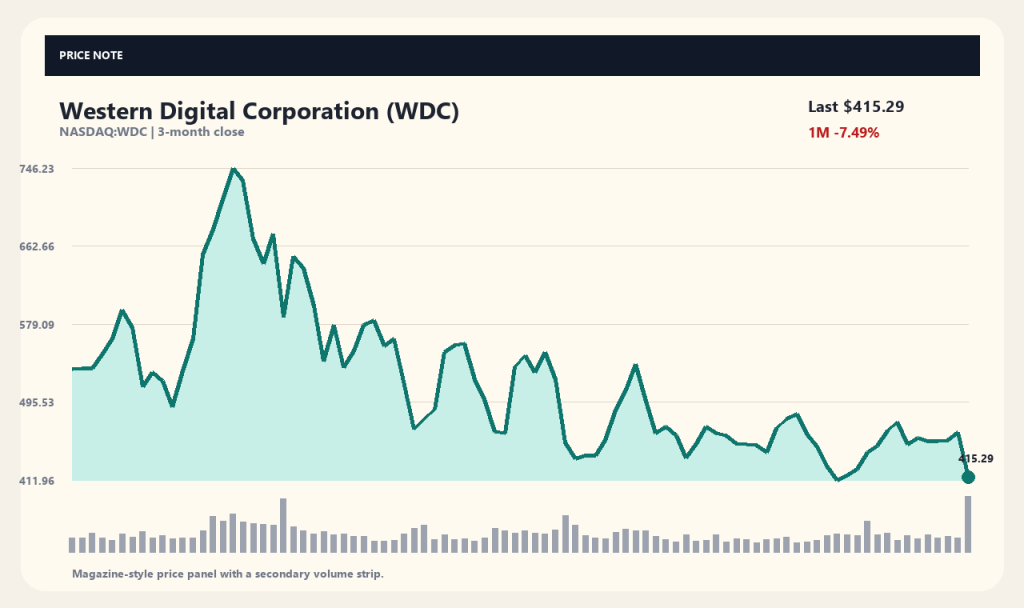
西部数据(WDC)股价单日大跌10.22%,收于415.29美元,较前一交易日收盘价462.56美元大幅下挫。当日成交量突破2400万股,达到日常平均成交量的3.29倍。市场普遍认为,硬盘供应短缺状况可能比预期更早得到缓解的担忧是导致此次下跌的主要原因。 受此影响,该股1周累计涨跌幅为-9.09%,1个月涨跌幅为-7.49%,3个月维度看则呈现-28.08%的跌幅。目前价格已大幅低于近期创下的52周新高799.87美元。对于投资者而言,有必要持续观察数据存储行业供需格局的变化将如何影响企业的实际盈利能力。 硬盘供需紧张预期放缓及其对股价的影响 据Barrons.com等外媒报道,市场对硬盘供应短缺可能提前缓解的担忧持续扩散,导致西部数据与希捷的股价同步走低。此前市场普遍预期,在数据中心及AI需求增长的推动下,数据存储设备供不应求的局面将长期延续;然而最新观点的出现,表明这种供需平衡恢复的速度可能快于预期。 存储行业具备因供需失衡导致产品单价剧烈波动的典型特征。一旦供应短缺得到缓解,产品价格涨势可能放缓或面临降价压力,从而直接对企业的营收增长速度带来变数。因此,本次供需趋缓的担忧成为了市场调整此前给予其溢价估值的一个导火索。 竞争对手扩产计划与市场担忧因素 外媒Barchart报道指出,东芝宣布产能扩张计划的消息同样对西部数据的股价构成了下行压力。主要竞争对手扩产或增加供应的计划提高了提升市场整体供给量的可能性,进而容易引发价格竞争。这对主要内存及存储设备制造厂商的盈利能力构成了潜在的制约。 西部数据在全球范围内研发并供应面向数据中心的硬盘(HDD)及多样化的存储解决方案。全球竞争对手的设备投资动态与产能扩张将直接影响西部数据的市场份额及出货单价制定。市场目前正密切关注这种竞争环境的变化是否会突破短期供需层面,进而对中长期毛利率产生深远影响。 成交量剧增与关键移动平均线破位分析 在本次急跌过程中,全天成交量达到24,651,005股,远高于7,491,439股的日均成交水平。超日常3倍以上的成交量激增,反映出市场参与者针对外媒报道等利空消息做出了集中抛售反应。不过,成交量的放大并不单单归属于买方或卖方,同样也体现了市场内部观点的剧烈分歧与筹码换手。 从股价趋势来看,其与均线系统的偏差正在进一步扩大。当前415.29美元的股价,较20日移动平均线(449.44美元)低-7.60%,较60日移动平均线(476.97美元)低-12.93%。随着股价跌破过去短期及中期平均持仓成本线,技术指标显示短期内上方反弹压力或将受限。 企业财务基本面与核心指标解析 汇总的企业财报概要数据显示,西部数据总营收约为129.19亿美元,净利润约为92.85亿美元。滚动市盈率(trailing P/E)约为15.43倍,滚动每股收益(trailing EPS)为26.91美元,保持着基础的盈利创造能力。经营活动现金流约为39.2899亿美元,自由现金流约为22.6875亿美元。 现金储备方面,公司拥有约15.79亿美元的现金及现金等价物,总负债约为11.91亿美元,在财务安全性维度展现出一定的防守韧性。然而,上述业绩指标均属于过去特定时点前积累的静态结果,在包含最新供需与价格波动的下期财报公布前,仅凭现有数据难以对未来业绩做出定性判断。 决定后续走势的核心观察要点 决定后续股价走向的关键变量在于数据中心及AI存储需求的实际持续性。据Insider Monkey报道,谷歌扩大免费AI视频等AI相关服务的普及虽然被视为刺激存储需求的重要利好,但市场对于该利好是否已被计入股价仍存分歧。投资者需要密切跟进大型科技企业后续的实际基础设施资本支出规模。 此外,还需持续跟踪竞品实际新增产能投入市场的具体节点以及产品销售单价的走势。供需紧张缓解的担忧究竟会停留在心理层面,还是演变为实际的产品降价与营业利润率下滑,将是核心的研判标准。通过后续季报来验证实际出货量与单价走向显得尤为必要。 数据采集时间 (2026-10-04T10:48:02): 价格 415.29USD · 1日 -10.22% · 1周 -9.09% · 1个月 -7.49% · 3个月 -28.08% [来源与核实时间] 行情数据: yahoo_chart_api · 核实时间: 2026-10-04T10:48:02. 相关报道来源: Zacks, Insider Monkey, Motley Fool. 文章标题仅作为事实核对线索,需结合公司官方公告及信披文件等原始来源进行二次核实。 本文仅供信息整理与参考,不构成任何投资建议。 本文仅用于信息整理目的,不构成投资建议。
-
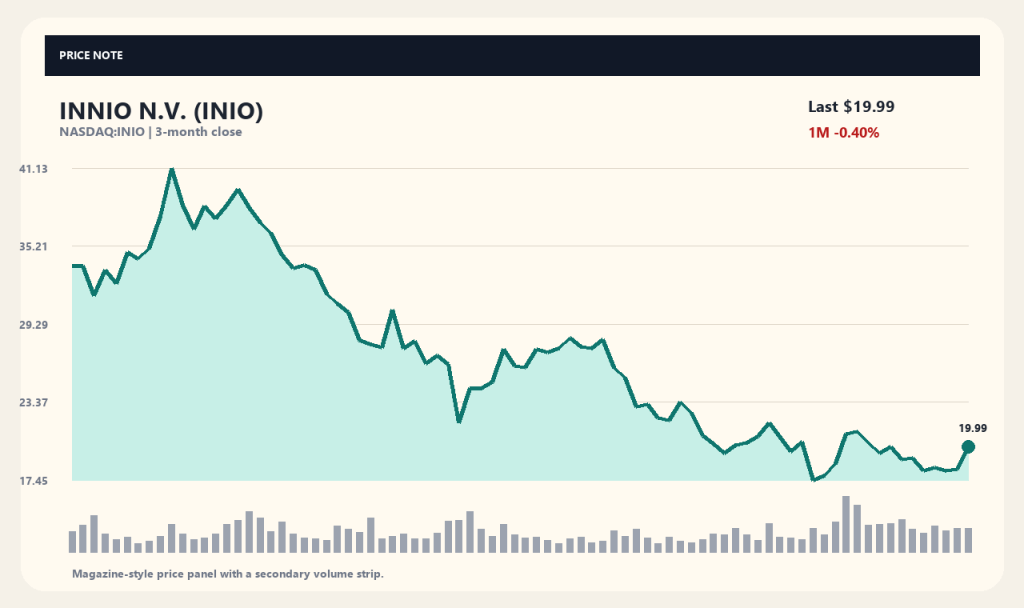
INIO美股股价反弹:完成Enerflex亚太售后业务收购后的前景分析
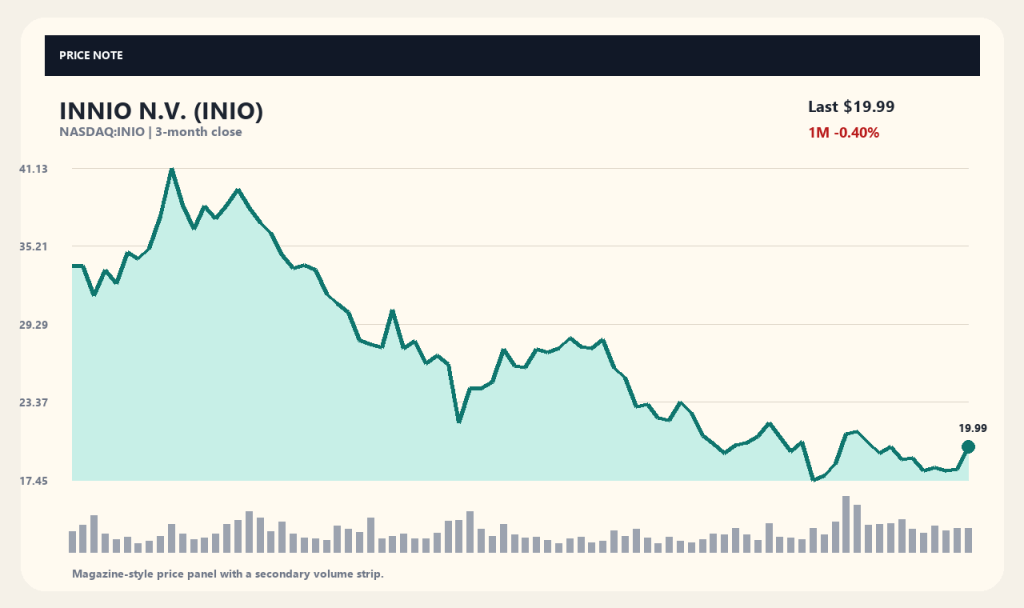
据主要外媒报道,INNIO N.V.近期已正式完成对Enerflex在澳大利亚、泰国及印度尼西亚等亚太地区售后市场(零部件及运维服务)业务的收购。截至数据采集时,INNIO股价单日上涨9.35%,收于19.99美元,展现出短期反弹态势。然而,鉴于该股在过去3个月内累计下跌了44.73%,本次业务收购能否成为推动股价实现长期逆转的转折点,仍是市场关注的核心焦点。 INNIO是一家专注于发电设备和发动机的特种工业机械企业,旗下拥有Jenbacher和Waukesha等核心品牌。公司主营业务划分为两大板块:一是面向数据中心及电力解决方案的新发动机与设备销售,二是负责维护合约及零部件更换的服务业务。在数据中心电力需求激增备受市场瞩目的背景下,收购完成的消息公布后,公司股票成交量明显放大,股价随之走高。 完成亚太地区售后业务收购的战略意义 据Business Wire与MT Newswires报道,INNIO已顺利完成对Enerflex亚太地区零部件及运维业务的收购。从已确认的报道标题来看,澳大利亚、泰国和印度尼西亚等地的售后市场业务现已正式纳入INNIO的现有业务版图。不过,仅凭已公开的报道标题,尚无法获知具体的收购金额及详细的财务影响。 除原有的发动机销售外,运维服务业务还能通过定期更换零部件和长期维修合约带来相对稳定的现金流收入。因此,本次收购有助于公司进一步拓宽在澳大利亚及亚洲地区的安装设备服务网络。然而,新增业务带来的收入规模以及收购相关费用对短期利润率的具体影响,仍需等待后续官方财务报告的披露与验证。 数据中心电力需求与发动机业务结构分析 企业概要资料显示,INNIO的业务架构主要分为设备销售与服务两大部门。其中服务部门涵盖发动机全生命周期所需的零部件供应、检修、重造以及名为Myplant的数字化平台服务。公司年收入约为30.898亿美元,经营活动现金流维持在9.089亿美元左右。 随着人工智能技术的快速发展,数据中心的耗电量呈现爆发式增长,市场对现场(On-site)发电设备及就地供电解决方案的关注度显著上升。尽管离网型独立发动机被视为解决电网接入延迟难题的有效途径,但这一趋势究竟转化为INNIO多少实际订单,仍需通过具体数据予以证实。此外,公司高达约29.507亿美元的总负债也是评估其财务状况时不可忽视的背景因素。 近期股价走势与移动平均线位置分析 截至采集时,INNIO股价报收于19.99美元,较前一交易日收盘价18.28美元上涨9.35%。尽管近1周上涨4.55%展现出短期反弹迹象,但近1个月下跌0.40%、近3个月大幅下跌44.73%的走势表明,其中期依然承压。目前股价处于52周最高价42.95美元与52周最低价17.45美元区间的底部9.96%位置。 从移动平均线技术指标来看,当前股价比20日均线(19.51美元)高出2.45%,但仍比60일均线(23.68美元)低15.60%。虽然股价短期内站上了20日线,但持续运行于60日线下方表明,过去数月形成的整体下跌趋势尚未得到彻底扭转。 成交量变化与股价波动解读 当日成交量达到5,544,491股,约为近期日均成交量(4,748,714股)的1.17倍。成交量伴随股价上涨而放大,说明在收购完成消息的刺激下,市场参与者的交易活跃度有所提升。然而,成交量的增加仅代表买卖双方换手频繁,并不等同于买方占据持续优势,亦不能说明有特定资金主导。 对于近3个月股价出现近乎腰斩式下跌的具体原因,目前收集到的新闻报道中未有明确解释。针对原因不明的股价下跌,市场应避免进行主观臆测。股价从历史低位附近回升,并不意味着股票已经单纯变“便宜”,这仅仅是对过去价格变动轨迹的客观记录。 未来判断公司价值的核心关注点 展望未来,评估INNIO的企业价值时,关键在于本次收购的Enerflex亚太售后业务能否实质性提升公司业绩。收购产生的整合成本与服务收入增量能否在季度财报数据中得到验证,是首要的观察指标。同时,公司目前市盈率(Trailing PE)高达666.33倍,这一指标能否得到改善也将取决于净利润的修复情况。 此外,受电网延迟驱动的数据中心现场发电设备订单能否持续增长,以及公司能否利用现金流有效管理高额总负债,均是核心变量。在技术面上,股价能否收复60日均线,也是观察其能否摆脱长期弱势的辅助指标。市场预期与实际业绩之间的差距如何弥合,将直接决定其未来的估值走向。 数据采集时间(2026-10-04T10:48:01):股价 19.99USD · 1日 9.35% · 1周 4.55% · 1个月 -0.4% · 3个月 -44.73% [来源与确认时间] 行情数据:yahoo_chart_api · 确认时间:2026-10-04T10:48:01。相关报道来源:Almost。新闻标题仅作为事实核对线索,具体情况需进一步核实公司公告及官方披露文件。 本文旨在进行信息整理与客观呈现,不构成任何投资建议。 本文仅用于信息整理目的,不构成投资建议。
-
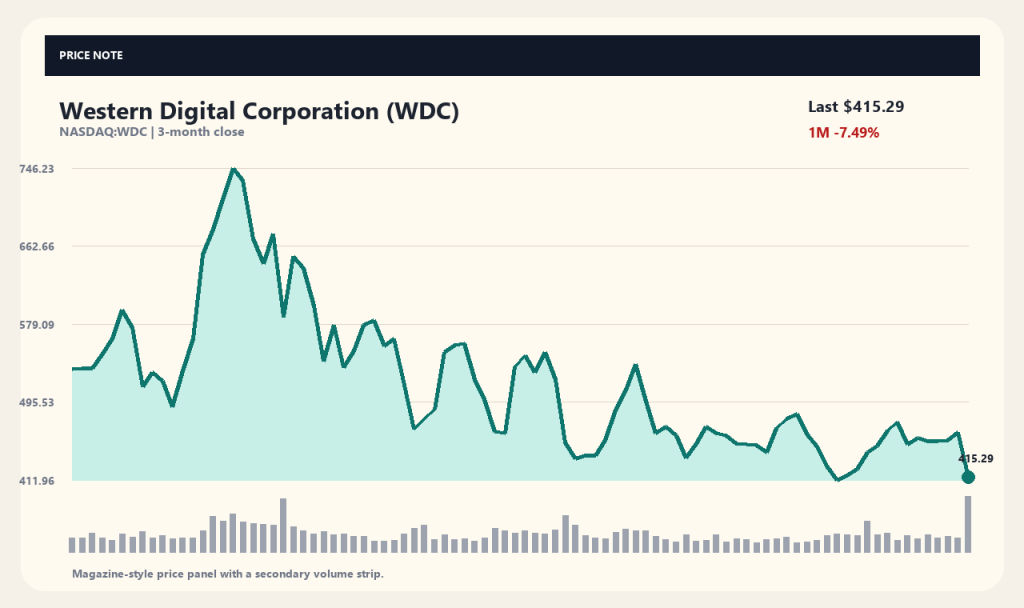
Harga Saham Western Digital (WDC) Anjlok 10,22% di Tengah Kekhawatiran Meredanya Kelangkaan Hard Disk
Harga saham Western Digital (WDC) merosot tajam sebesar 10,22% dalam sehari dan ditutup pada level $415,29. Angka ini turun signifikan dari harga penutupan hari bursa sebelumnya sebesar $462,56, dengan volume perdagangan harian melonjak melebihi 24 juta saham atau mencapai 3,29 kali lipat dari rata-rata biasanya. Di pasar saham AS, kekhawatiran bahwa kelangkaan pasokan hard disk…
-
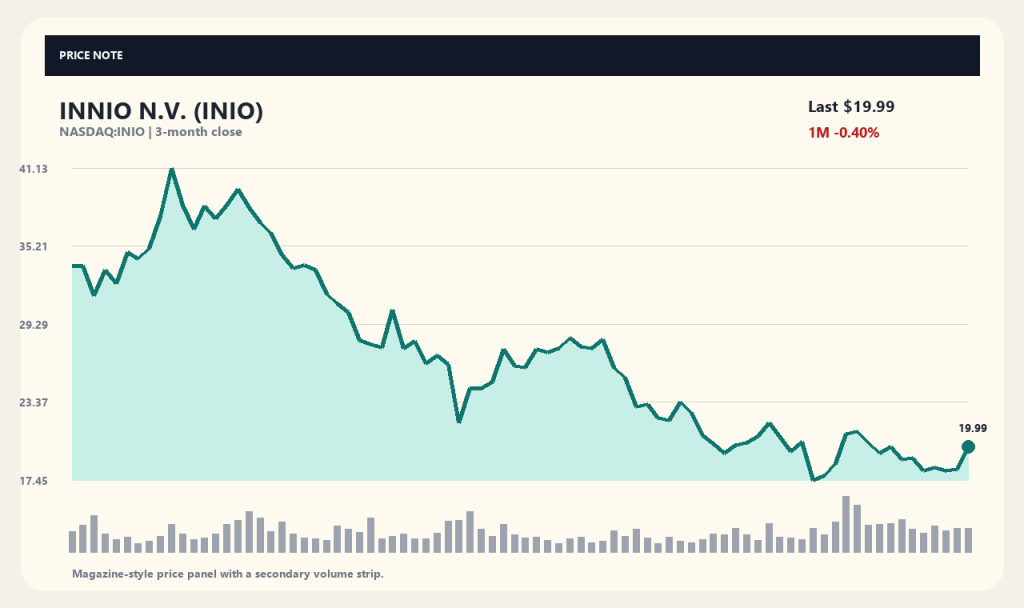
Harga Saham INIO Melonjak 9,35% Usai Akuisisi Bisnis Suku Cadang Enerflex di Asia-Pasifik
INNIO N.V. mengumumkan melalui media asing terkemuka bahwa perusahaan telah menyelesaikan akuisisi bisnis aftermarket (suku cadang dan perawatan) Enerflex di wilayah Asia-Pasifik, termasuk Australia, Thailand, dan Indonesia. Pada saat data dihimpun, harga saham INNIO melonjak 9,35% dalam sehari ke level $19,99, menunjukkan pemulihan jangka pendek. Namun, karena harga sahamnya sempat merosot 44,73% dalam tiga bulan…
-
Giá cổ phiếu Western Digital (WDC) giảm mạnh 10.22% do lo ngại nguồn cung ổ cứng bớt căng thẳng
Giá cổ phiếu Western Digital (WDC) đã giảm mạnh 10.22% chỉ trong một ngày, đóng cửa ở mức 415.29 USD. Mức này giảm sâu so với giá đóng cửa 462.56 USD của phiên giao dịch trước đó, với khối lượng giao dịch trong ngày vượt 24 triệu cổ phiếu, gấp 3.29 lần mức trung bình…
-
Cổ phiếu INIO: INNIO N.V. hoàn tất thâu tóm mảng phụ tùng Enerflex Châu Á – Thái Bình Dương và đà phục hồi gần đây
INNIO N.V. đã công bố qua các phương tiện truyền thông lớn về việc hoàn tất thâu tóm mảng kinh doanh aftermarket (phụ tùng và bảo dưỡng) của Enerflex tại khu vực Châu Á – Thái Bình Dương, bao gồm Úc, Thái Lan và Indonesia. Tại thời điểm ghi nhận dữ liệu, giá cổ phiếu…
-
米국株 ウエスタンデジタル(WDC)株価が10.22%急落 HDD供給不足の緩和懸念と見通し
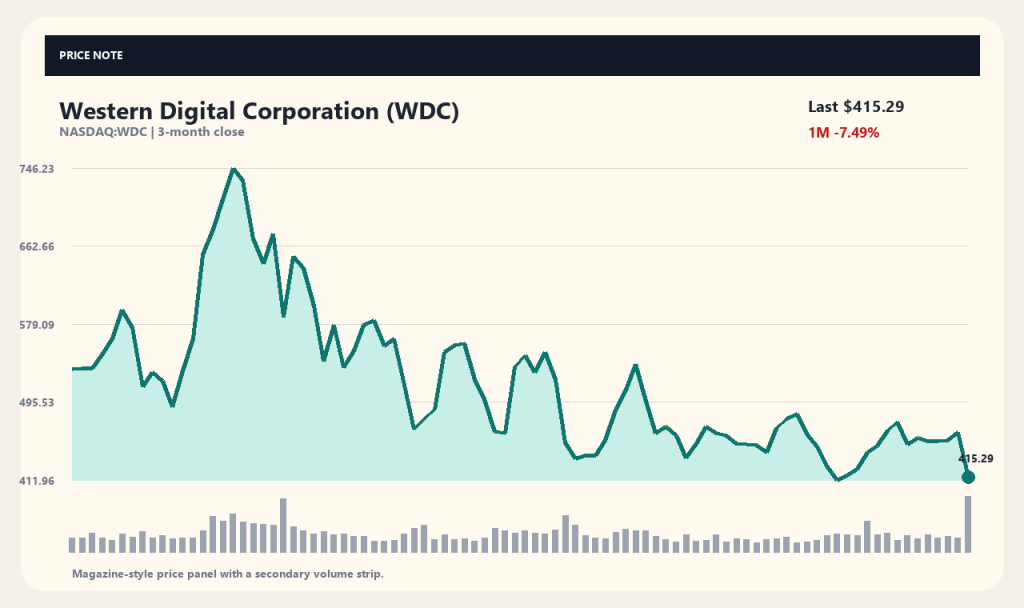
ウエスタンデジタル(WDC)の株価が1日で10.22%下落し、415.29ドルで取引を終了しました。前営業日の終値である462.56ドルから大幅な下落となり、当日の出来高は2,400万株を超え、通常平均の3.29倍に達しました。市場では、ハードディスク(HDD)の供給不足が予想よりも早く緩和するのではないかという懸念が主な急落要因として挙げられています。 この影響により、1週間の騰落率は-9.09%、1ヶ月では-7.49%、3ヶ月ベースでも-28.08%の下落傾向を示しています。これは、直近で記録していた52週高値の799.87ドルを大幅に下回る水準です。投資家の視点としては、データストレージ業界の需給変化が企業の実際の収益性にどのような影響を与えるか見極める必要があります。 HDD需給の緊迫緩和見通しと株価への影響 米経済メディアBarrons.comの報道によると、投資家の間でハードディスクドライブの供給不足が緩和するとの懸念が広がり、ウエスタンデジタルとシーゲートの株価が揃って下落しました。これまで市場では、データセンターやAI向け demand の増加によりデータストレージ製品の供給不足が続くと期待されていましたが、需給バランスが予想以上に早く適正化する可能性があるとの見方が出浮上しています。 ストレージ業界は、需給ギャップによって製品単価の変動幅が非常に大きくなる特徴があります。供給不足が解消に向かうと、価格の上昇勢いが鈍化したり、値下げ圧力が生じたりするため、企業の売上高成長ペースに直接的な影響を及ぼします。したがって、今回の需給緩和懸念は、市場がこれまで株価に織り込んできた成長プレミアムを調整する契機となりました。 競合他社の生産拡張計画と市場の懸念材料 米金融メディアBarchartは、東芝による生産能力の拡張計画発表がウエスタンデジタルの株価下落に影響を与えたと報じました。主要競合企業の設備増設や供給拡大計画は、市場全体の供給量を増やし、価格競争を引き起こす可能性を高めます。これは主要なメモリ・ストレージメーカーにとって収益性悪化の要因となり得ます。 ウエスタンデジタルは、データセンター向けハードディスク(HDD)や多様なストレージソリューションを製造し、グローバル市場に供給しています。競合各社の設備投資動向や生産能力の拡大は、同社の市場シェアおよび出荷単価の設定に直接的な影響を与えます。市場は、こうした競争環境の変化が短期的な supply-demand を超えて中長期的な利益率にどう作用するか注視しています。 出来高の急増と主要移動平均線の割り込み状況 今回の急落局面における出来高は24,651,005株を記録し、平均出来高である7,491,439株を大幅に上回りました。通常の3倍を超える出来高急増は、報道などの悪材料に反応した市場参加者の売り圧力が集中したことを示しています。ただし、出来高の増加は売り手または買い手のどちらか一方のみに起因するものではなく、市場内の意見対立や手仕舞い・入れ替わりを表しています。 株価トレンドの観点からも、移動平均線との乖離が広がっている状況が窺えます。現在の株価である415.29ドルは、20日移動平均線の449.44ドルに対して-7.60%、60日移動平均線の476.97ドルに対して-12.93%の位置にあります。過去の短期および中期平均価格帯を下回ったことで、当面は上値が重くなる可能性がテクニカル指標上から確認できます。 企業財務基盤とファンダメンタルズ指標の分析 収集された企業データによると、ウエスタンデジタルの売上高は約129億1,900万ドル、純利益は約92億8,500만ドル規模と集計されています。実績PER(trailing P/E)は約15.43倍、実績EPS(trailing EPS)は26.91ドルとなっており、基本的な収益創出能力を維持しています。営業活動によるキャッシュフローは約39億2,899万ドル、フリーキャッシュフローは約22億6,875万ドルを示しています。 保有する現金資産は約15億7,900万ドル規模で、総負債は約11億9,100万ドルと集計されており、財務の健全性という点では防衛力を備えています。しかし、これらの業績指標は過去の特定時点までの累積結果であるため、今後の需給変化や製品価格の変動が反映される次回の決算発表までは、現在の数値のみで将来の業績を断定することは困難です。 今後の投資判断を左右する主要チェックポイント 今後の株価の方向性を決める主な変数は、実際のデータセンターおよびAI向けストレージ demand の持続性です。Insider Monkeyの報道によれば、Googleによる無料AI動画機能の拡大などAI関連サービスの拡大はストレージ demand を刺激する要因として挙げられているものの、こうした好材料が市場にすでに織り込み済みかどうかについては見解が分かれています。大手IT企業(ビッグテック)によるインフラ投資規模が維持されるか確認する必要があります。 また、競合他社の実際の増産分が市場に出荷されるタイミングや、製品販売単価の推移を継続的に確認していくことが重要です。供給不足の緩和懸念が単なる心理的要因にとどまるのか、それとも実際の製品価格下落と営業利益率の低下につながるのかが核心的な判断基準となります。四半期決算を通じて実際の出荷量と単価の動向を検証していく必要があります。 データ収集時点(2026-10-04T10:48:02): 株価 415.29USD · 1日 -10.22% · 1週 -9.09% · 1ヶ月 -7.49% · 3ヶ月 -28.08% [出所と確認時点] 相場データ: yahoo_chart_api · 確認時点: 2026-10-04T10:48:02。 関連報道出所: Zacks, Insider Monkey, Motley Fool。…
-
【米国株】イニオ N.V.(INIO)株価の見通しとエナフレックス亜細亜・太平洋部門の買収完了
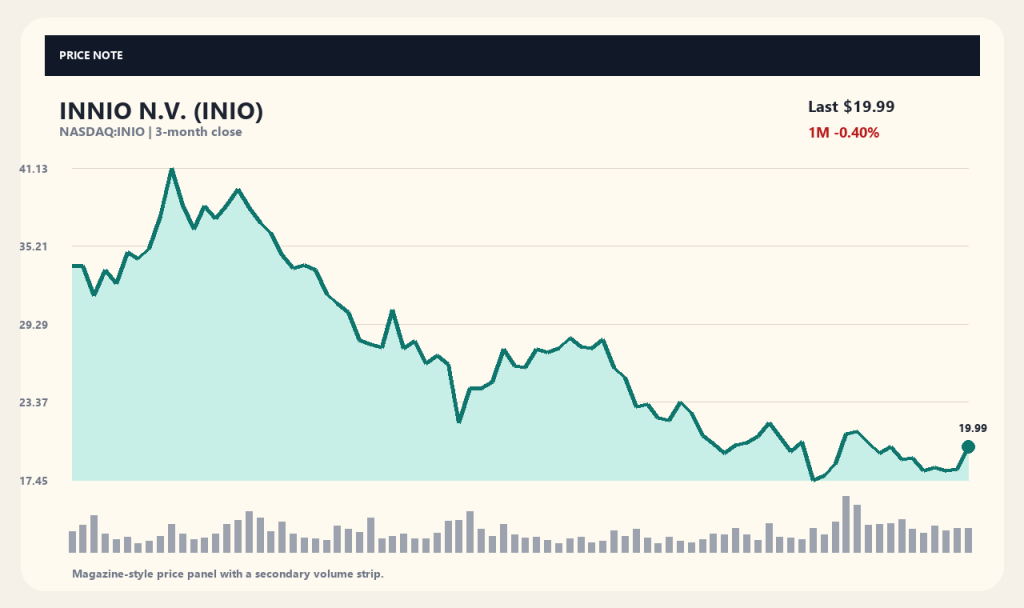
イニオ N.V.(INIO)は最近、エナフレックス(Enerflex)のオーストラリア、タイ、インドネシアなどアジア・太平洋地域におけるアフターマーケット(部品および保守点検)事業の買収を完了したと主要メディアを通じて発表しました。データ収集時点において、同社の株価は前日比9.35%上昇の19.99ドルを記録し、短期的にもみ合いからの反発を見せました。しかし、直近3か月間で株価が44.73%も下落している状態であったため、今回の買収が市場において長期的な株価転換のきっかけとなるかが主な焦点となっています。 同社はイェンバッハ(Jenbacher)やウォーケシャ(Waukesha)ブランドを中心に、発電設備やエンジンを供給する特殊産業機械企業です。主な事業は、データセンターや電力ソリューション向けの新規エンジン・設備の販売と、保守契約や部品交換を担うサービス領域に分かれています。データセンター向けの電力需要増加が注目を集める中、買収完了の報道直後に出来高が増加し、株価が上昇する動きが見られました。 アジア・太平洋アフターマーケット買収完了の意義 ビジネスワイヤ(Business Wire)やMTニューズワイヤーズ(MT Newswires)の報道によると、イニオはエナフレックスのアジア・太平洋地域における部品および保守運用部門の買収を完了しました。報道のタイトルレベルで確認できる事実としては、オーストラリア、タイ、インドネシアにおけるアフターマーケット基盤がイニオの既存事業領域に組込まれたという点です。具体的な買収金額や詳細な財務への影響は、公開されている報道の題名のみでは把握できません。 既存のエンジン販売に加え、保守サービスは定期的な部品交換や長期修理契約を通じて比較的安定した売上成長をもたらす特性があります。したがって、今回の買収はオーストラリアおよびアジア地域に設置された設備に対するサービスネットワークを拡大する機会になり得ます。ただし、追加で発生する売上規模や買収関連費用が直ちに利益率へ与える影響については、今後の正式な財務公表を通じて検証が必要な領域です。 データセンター電力需要とエンジン事業構造 企業概要データによると、イニオは設備販売部門とサービス部門に分かれて事業を運営しています。サービス部門は、エンジンの全ライフサイクルに必要な部品供給、整備、リマニュファクチャリング、およびMyplantと呼ばれるデジタルプラットフォームサービスを提供しています。年間売上高は約30億8,980万ドルであり、営業活動によるキャッシュフローは9億890万ドル規模となっています。 人工知能(AI)の発展によりデータセンターの電力消費量が急増しており、オンサイト(On-site)発電設備や現場での電力供給ソリューションに対する市場の関心が高まっています。既存の電力網への接続遅延問題を解決するため独立型エンジンの需要が取り沙汰されていますが、これがイニオの個別の受注にどれほど結びついているかは数値で別途確認する必要があります。総負債が約29億5,070万ドルに達している点も考慮すべき財務背景です。 最近の株価動向と移動平均線の位置 データ収集時点におけるイニオの株価は19.99ドルで、前日終値の18.28ドルに対し9.35%上昇しました。直近1週間で4.55%上昇し短期的な反発傾向を示したものの、1か月間で-0.40%、3か月間で-44.73%の騰落率となっており、中期的には大幅な下落を経験しています。52週高値である42.95ドルと安値である17.45ドルの間で、現在の位置は52주価格帯の下位9.96%水準にあります。 移動平均線の数値を見ると、20日移動平均線である19.51ドルを2.45%上回る位置にありますが、60日移動平均線である23.68ドルに対しては15.60%低い状態です。短期的に株価が20日線の上に浮上したものの、60日線の下にとどまっている点は、過去数か月間に形成された下落トレンドが完全に解消されたわけではないことを示しています。 出来高の変化と株価変動の解釈 この日の出来高は5,544,491株であり、直近の平均出来高である4,748,714株と比較して約1.17倍に増加しました。出来高が通常より増加しながら株価が上昇したという事実は、買収完了報道と相まって市場参加者の売買活動が平時より活발であったことを意味します。しかし、出来高の増加は単に売買取引の件数が増えたことを示すのみであり、持続的な買い優勢や特定主体の意図を保証するものではありません。 直近3か月間で株価が半値近くまで下落した具体的な原因については、現在収集された報道資料の範囲内では明確に確認されていません。原因が特定されていない下落について意図的な解釈を下すことは警戒する必要があります。株価が最安値付近から反発したからといって、単に「割安になった」と断定することはできず、これは過去の株価推移の記録に過ぎません。 今後の判断を左右する主な確認ポイント 今後イニオの企業価値を判断するにあたっては、今回買収したエナフレックスのアジア・太平洋アフターマーケット事業が実際に業績へどれほど寄与するかが重要となります。買収に関連する統合費用やサービス売上の増加分が四半期決算の数値として証明されるかが最初の確認課題です。現在の株価収益率(実績PER)が666.33倍と非常に高い水準にある点も、純利益の改善状況に応じて変化する可能性があります。 また、電力網接続の遅延に伴うデータセンター向け現場発電設備の受注が継続して増加するか、そして同社の総負債負担がキャッシュフローによって円滑に管理されているかが中核的な変数となります。60日移動平均線の回復有無といったテクニカル指標も、長期的な下落トレンドから脱却できるかを観察するための補助的な指標となります。市場の期待感と実際の業績とのギャップがどのように埋められるかによって、今後の評価が分かれると見られます。 確認時点(2026-10-04T10:48:01):株価 19.99USD ・ 1日 9.35% ・ 1週 4.55% ・ 1か月 -0.4% ・ 3か月 -44.73% [出典と確認時点] 株価データ: yahoo_chart_api ・ 確認時点: 2026-10-04T10:48:01. 関連報道の出典: Almost. 記事のタイトルは事実確認の手がかりであり、会社発表や開示情報などの一次情報を追加で確認する必要があります。 本記事は投資勧誘を目的としたものではなく、情報整理を目的としたコンテンツです。 この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。
-
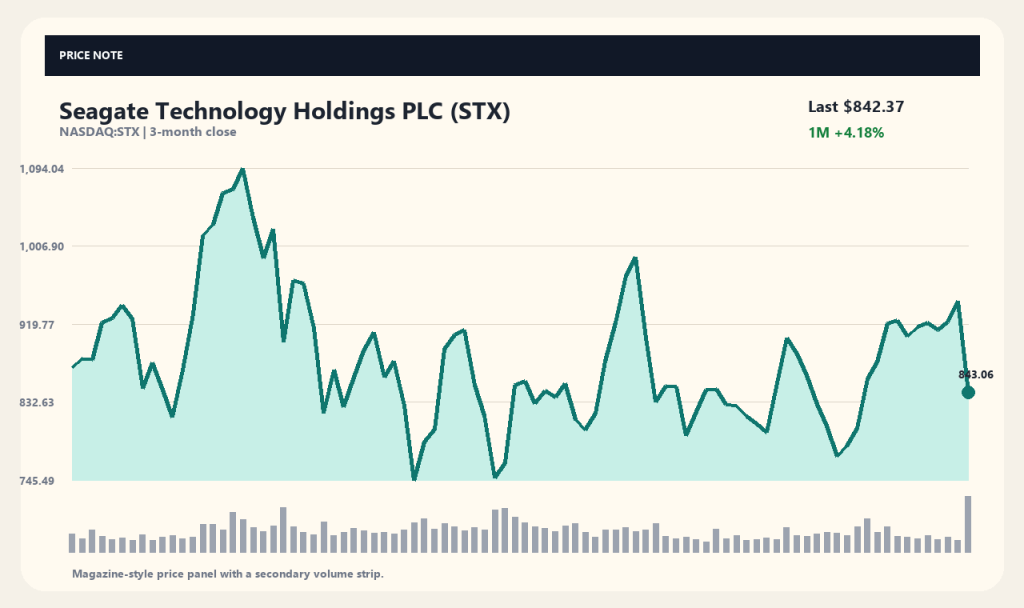
シーゲイト・テクノロジー(STX)株価が10.91%急落、東芝のHDD増産報道で供給不足緩和への懸念拡大:米国株決算・見通し解説
シーゲイト・テクノロジー(STX)の株価は1日で10.91%下落し、842.37ドルで取引を終了しました。東芝がAI関連のハードディスク生産能力を2倍に拡大する計画であると報じられたことで、市場心理が急速に冷え込んだことが要因です。投資家の間では、これまで続いていたストレージ製品の供給不足が緩和するのではないかとの懸念が広がっています。 今回の下落は単なる株価の変動にとどまらず、シーゲイトが享受してきた供給優位の環境が変化する可能性を示すシグナルと受け止められています。これまで同社は、AIデータセンターの拡張に伴うハードディスク不足の恩恵を受けてきました。競合他社の増産報が実際の需給ギャップ解消につながるかどうかが、市場の主な焦点となっています。 東芝の増産報道と市場の反応 InvestopediaやBarrons.comなどの主要メディアによると、東芝によるAI向けストレージの生産拡大報道がシーゲイト株急落の主な要因とされています。東芝がハードディスクの生産能力を従来の2倍に引き上げると伝わったことで、供給不足緩和への期待が高まりました。これによりシーゲイトだけでなく、ウェスタン・デジタルなど同業他社の株価も揃って急落しました。 一方で、市場の一角からは今回の急落は過剰反応ではないかとの見方も出ています。StocktwitsやInvesting.comの報道によると、一部のアナリストは東芝の増産計画が即座に世界的なハードディスク不足を完全に解消することは難しいと指摘しています。報道内容の具体的な実現時期や、物理的な生産量増加の規模について追加の検証が必要な状況です。 シーゲイトの事業構造と需給環境 シーゲイトはシンガポールに本社を置き、内蔵・外蔵ハードディスク、企業向けSSD、クラウドソリューションを提供するグローバルなデータストレージ専門企業です。近年はAIコンピューティングやデータセンター需要の拡大を背景に高い売上成長を示してきました。開示資料によると、直近の年間売上高は約121億9,500万ドル、当期純利益は約31億8,400万ドルを記録しています。 供給不足の環境は、これまでシーゲイトの高い収益性を維持する重要な背景となっていました。Insider Monkeyは、シーゲイトが現在供給不足のおかげで順調に製品を販売しているものの、この不足状態が解消された際の影響に注目すべきだと報じています。競合他社の生産能力拡大は、シーゲイトの価格決定力や販売数量に直接的な変動要因となり得ます。 出来高の急増と株価位置の変化 データ取得時点でシーゲイトの1日出来高は1,181万9,923株に達し、平均出来高である440万8,461株の約2.68倍へと急増しました。これは東芝の増産報道を受けて、市場参加者の売買活動が通常よりもはるかに活発であったことを示しています。ただし、出来高の増加自体は買い優勢を意味するものではなく、売買の入れ替わりが激しく行われたという過去の事実を示すものです。 株価の推移を見ると、直近1週間で8.12%下落しているものの、1ヶ月前と比較すると依然として4.18%上昇した水準にあります。直近52週間の最高値1,145.0ドルと最安値209.0ドルの間で、現在の株価は約67.67%の位置にあります。20日移動平均線(872.18ドル)に対して-3.42%、60일移動平均線(854.26ドル)に対して-1.39%となり、短期移動平均線を下回っています。 財務指標と報道の限界点 Yahoo Financeの財務サマリーデータによると、シーゲイトの直近のtrailing P/Eは約60.59倍の水準です。総負債は約38億9,800万ドル、保有現金は約17億4,000万ドル水準を維持しています。営業活動によるキャッシュフローは約36億7,400万ドル、フリーキャッシュフローは約19億4,300万ドルと集計されており、データ取得時点の財務状態を示しています。 今回の株価急落を引き起こしたニュースは、主に外部メディアの報道やアナリスト個人の見解に基づいています。現在のデータには東芝の公式発表やシーゲイト経営陣の公式コメントは含まれていません。したがって、記事の見出しや要約のみで世界的なストレージ需給が完全に転換したと断定することは困難です。 今後の判断を左右する注目ポイント 今後のシーゲイトの株価の方向性は、東芝の実際の設備投資規模や量産時期によって変わる可能性があります。東芝の増産が予定通り進行し市場に製品が供給されれば、価格下落圧力が強まることも考えられます。一方で、AIデータセンターにおけるストレージ需要が増産分を上回る場合、供給不足が継続する可能性も存在します。 したがって、今後発表されるシーゲイトの四半期決算や製品出荷量の数値を確認する必要があります。実際にデータセンター向け高容量ハードディスクの単価や営業利益率が維持されるかが焦点となるでしょう。市場の懸念が実際の業績悪化につながるのか、あるいは一時的な心理の冷え込みにとどまるのかを見極める局面です。 データ確認時点(2026-10-03T04:02:16):株価 842.37USD · 1日 -10.91% · 1週 -8.12% · 1ヶ月 4.18% · 3ヶ月 -2.98% [出典と確認時点] 株価データ:yahoo_chart_api · 確認時点:2026-10-03T04:02:16。関連報道出典:Stocktwits, Insider Monkey, Proactive。記事タイトルは事実確認の手がかりであり、会社発表・適時開示などの一次情報源を追加で確認する必要があります。 本記事は投資勧誘を目的としたものではなく、情報整理を目的としたコンテンツです。 この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。
-
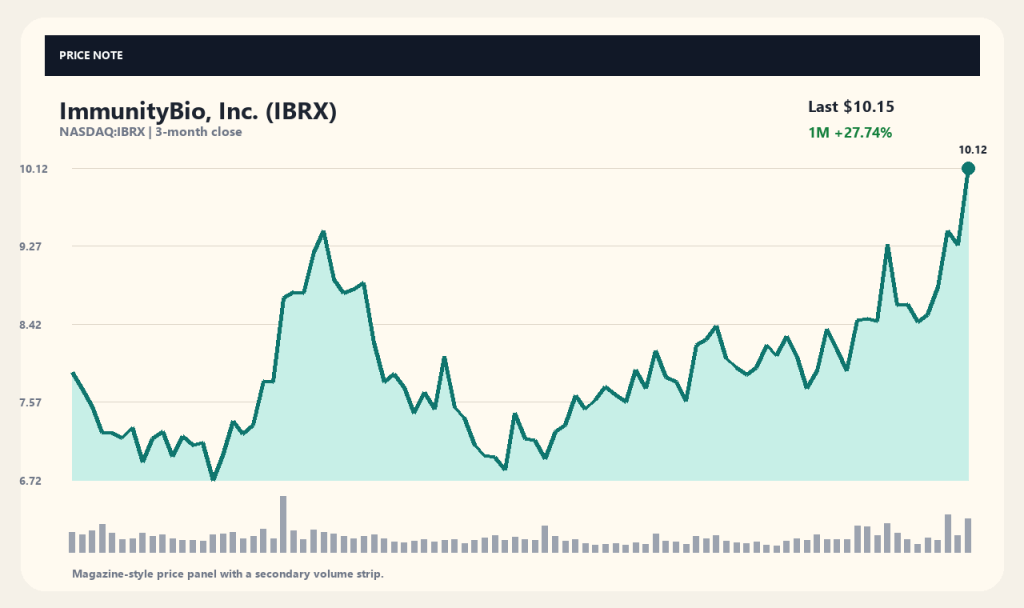
米国株 イミュ니ティバイオ(IBRX)機関投資家の保有拡大報道と出来高急増で株価が反発
イミュニティバイオ(IBRX)の株価は、直近の取引日で前日比9.43%上昇し、10.15ドルで取引を終えました。過去1週間で20.32%、1ヶ月間で27.74%上昇し、堅調な推移を見せています。当日の出来高は2,445万株を超え、直近の平均出来高である978万株の約2.5倍に達しました。市場では、大手機関投資家の保有比率変動に関する開示情報や、主要なテクニカル抵抗線の突破に関する報道が重なり、取引量が大きく増加した点に注目が集まっています。 今回の出来高増加と株価反発が、実際の事業成果や財務構造の改善につながるかが今後の焦点となります。バイオ企業の特性上、株価の動きは短期的な需給変化や株式関連のニュースだけでなく、主力製品の商業化成果や継続的な資金支出の管理能力によって今後の方向性が決定されるためです。最近の株価上昇の背景にある開示や報道内容、そして企業の開示されている実質的な財務指標との関連性を確認する必要があります。 機関投資家の保有拡大開示報道と市場の関心 最近のStocktwitsの報道によると、第3四半期の保有報告書(13F)開示を通じて、ブラックロック(BlackRock)などの大手機関投資家がイミュニティバイオの保有比率を増やし、既存の最大機関株主であるバンガード(Vanguard)の水準に接近していることが明らかになりました。主要機関投資家による保有拡大のニュースは、市場参加者の間で同銘柄に対する需給改善期待を高める要因となりました。また、主要な抵抗価格帯を上抜けたとの報を受け、短期的な取引量が増加する様子も観測されています。 ただし、機関投資家の保有増加という開示事実自体が、今後の株価上昇を保証するものではありません。ファンドや機関による株式買付は過去の特定時点までの保有状況を示す記録であり、個別のバイオ企業における核心的な臨床結果や売上成長速度までを担保するものではないからです。需給の変化と関連報道が初期の取引傾向を牽引しましたが、これが継続的なトレンドとして定着するかどうかは、今後の実際の業績指標にかかっています。 膀胱がん治療薬「アンクティバ」を中心とした事業基盤 イミュニティバイオは、BCG non-responsive NMIBC(BCG therapy不応性の非筋層播種性膀胱がん)患者向けの免疫治療薬であるアンクティバ(Anktiva)を代表製品として保有しています。アンクティバは米国食品医薬品局(FDA)の承認に基づき商業化を進めており、米国国立がん研究所(NCI)や外部機関との協働を通じて多様な適応拡大と細胞治療プラットフォームの研究を並行して実施する構造を整えています。市場調査メディアのInsider Monkeyなどは、膀胱がん市場の潜在規模に触れながらイミュニティバイオの製品ポートフォリオに光を当てています。 主力パイプラインの商業化の進展は、企業価値を評価する上で最も基礎的な要素の一つです。アンクティバの販売実績が増加するほど、バイオ研究開発に必要な莫大な費用を内部売上によって賄える割合が高まるためです。報道された市場規模や製品承認のファクトは肯定的な下支えとなり得ますが、新薬の実際の医療現場での浸透率やパートナーシップを通じた流通成果が具体的な数値として証明されて初めて、真の収益性向上へとつながります。 増収と赤字構造が同居する財務指標 企業のサマリーデータによると、イミュニティバイオの売上高は約1億6,579万ドルを記録し、売上高成長率は93.9%の水準と集計されています。一方で純損失は約9億9,235万ドルに達し、1株当たり利益(EPS)もマイナスとなっており、新薬の商業化およびパイプライン拡大の過程で相当な費用が発生していることを示しています。営業活動によるキャッシュフローはマイナス2億8,113万ドル、フリーキャッシュフローはマイナス1億8,656万ドルとなり、資金流出が継続している状況です。 現金性資産は約3億5,737万ドル保有していることが分かっている一方、総負債は約12億2,840万ドルの規模と把握されています。高い売上成長率は製品販売の拡張性を示すものの、キャッシュ流出と負債負担が残っており、追加の資金調達の有無や財務安定性の確保が重要な課題として残されています。したがって、急激な株価の動きを分析する際は、売上高の増加傾向とともに損失幅が縮小する時期を合わせて考慮する必要があります。 移動平均線と変動幅から見た直近の価格位置 イミュニティバイオの終値10.15ドルは、20日移動平均線である8.55ドルより18.71%高く、60日移動平均線である7.95ドルからは27.73%高い位置にあります。52週高値である12.43ドルに対する価格位置比率は78.29%の水準であり、52週安値であった1.95ドルと比較すると底値圏から大きく離脱し、短期的な上昇局面に入っていることを示しています。3ヶ月間の騰落率も13.97%を記録しており、中短期的に上昇基調を維持してきました。 テクニカル指標やチャートの数値は過去の価格の動きを単純に整理した数値に過ぎないため、将来の騰落率を予測する絶対的な基準にはなりません。平均出来高の2.5倍水準の出来高を伴って移動平均線を上回った点は、短期的な市場の関心が集中したことを示していますが、これは買戻しや売り取引が同時に活発に行われたことも意味します。現在位置する価格水準が維持されるかどうかは、今後の財務業績や需給の変化と合わせて判断する必要があります。 今後の判断を左右する主要な変数 イミュニティバイオの株価動向を継続して観察する上で鍵となるポイントは、アンクティバの四半期ごとの業績成長幅とキャッシュバーン(資金消費)速度の減速有無です。機関投資家の保有拡大開示が市場心理に好影響を与えたものの、実際的新薬販売を通じた営業活動キャッシュフローが改善しない場合、流動性確保のための負債管理や発行済株式数の変化といった変数が生じる可能性があります。商業化推進の過程における売上増加ペースが出費規模を相殺できるかが主要な判断基準となります。 また、大手機関投資家が開示上の保有比率を維持するかどうかや、バイオセクター全体に対する投資心理の変化も合わせて見守るべき要素です。短期的に報じられた抵抗線突破と需給の流入が継続するためには、主要な臨床パイプラインの追跡進捗と営業損失の縮小という実質的な財務的証明が裏付けとなる必要があります。過去の数値や短期的な報道内容を超えた業績指標の変化を注意深く確認することが求められます。 収集時点基準 (2026-10-03T04:02:15): 株価 10.15USD · 1日 9.43% · 1週間 20.32% · 1ヶ月 27.74% · 3ヶ月 13.97% [出所と確認時点] 株価データ: yahoo_chart_api · 確認時点: 2026-10-03T04:02:15. 関連報道出所: Stocktwits. 記事のタイトルは事実確認の手がかりであり、会社の発表・開示など一次情報源を追加で確認する必要があります。 本記事は投資勧誘を目的としたものではなく、情報整理を目的としたコンテンツです。 この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。

