[카테고리:] 미분류
-
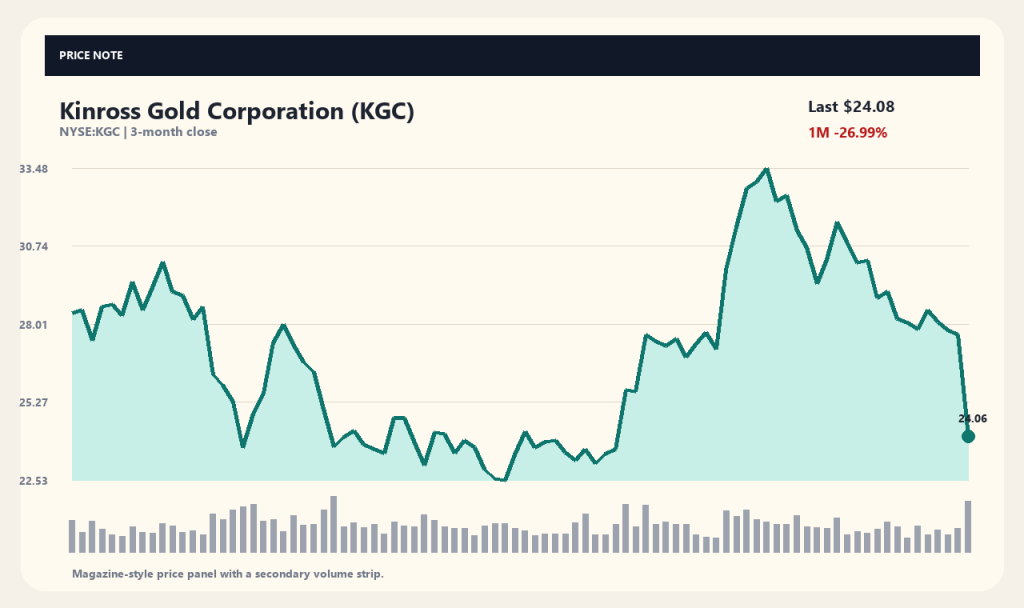
Giá cổ phiếu Kinross Gold (KGC) giảm mạnh do hạ dự báo sản lượng tại các mỏ trọng điểm
Giá cổ phiếu của công ty khai thác vàng Kinross Gold (KGC) đã giảm mạnh 12,82% chỉ trong một ngày, đóng cửa ở mức 24,08 USD. Khối lượng giao dịch cũng tăng gần gấp đôi so với bình thường, đạt 15,41 triệu cổ phiếu, thu hút sự chú ý lớn từ thị trường. Đợt sụt…
-
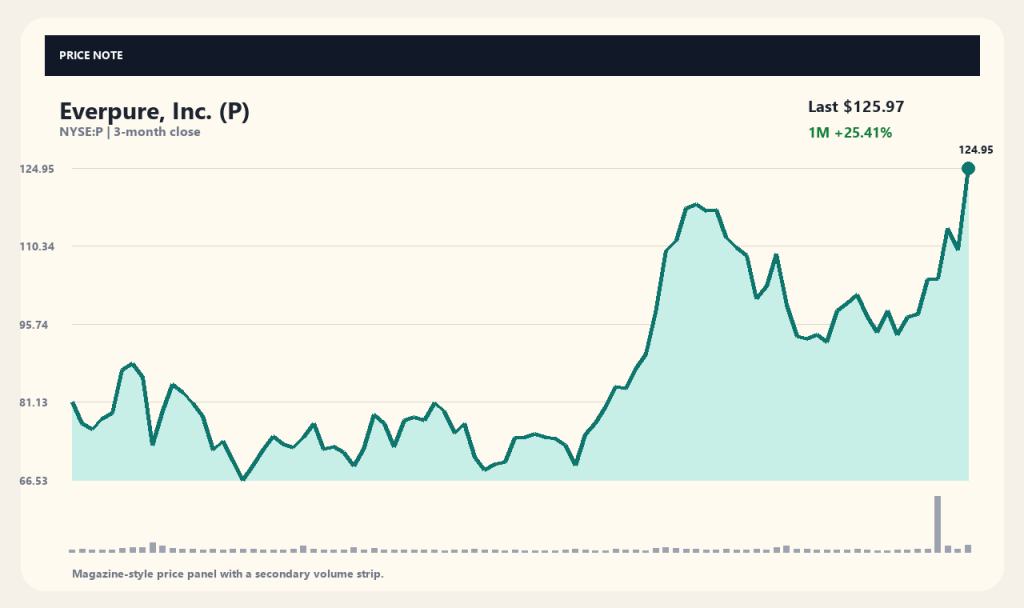
Cổ phiếu Mỹ Everpure, Inc. (P) tăng vọt nhờ nâng triển vọng doanh thu tài khóa 2028 và nhu cầu dữ liệu AI
Cổ phiếu của công ty giải pháp lưu trữ dữ liệu Everpure, Inc. (mã ticker: P) đã tăng mạnh 14,88% chỉ trong một ngày, đóng cửa ở mức 125,97 USD. Động lực chính cho đợt tăng giá này đến từ việc công ty tái khẳng định triển vọng kinh doanh tài khóa 2027, đồng thời…
-
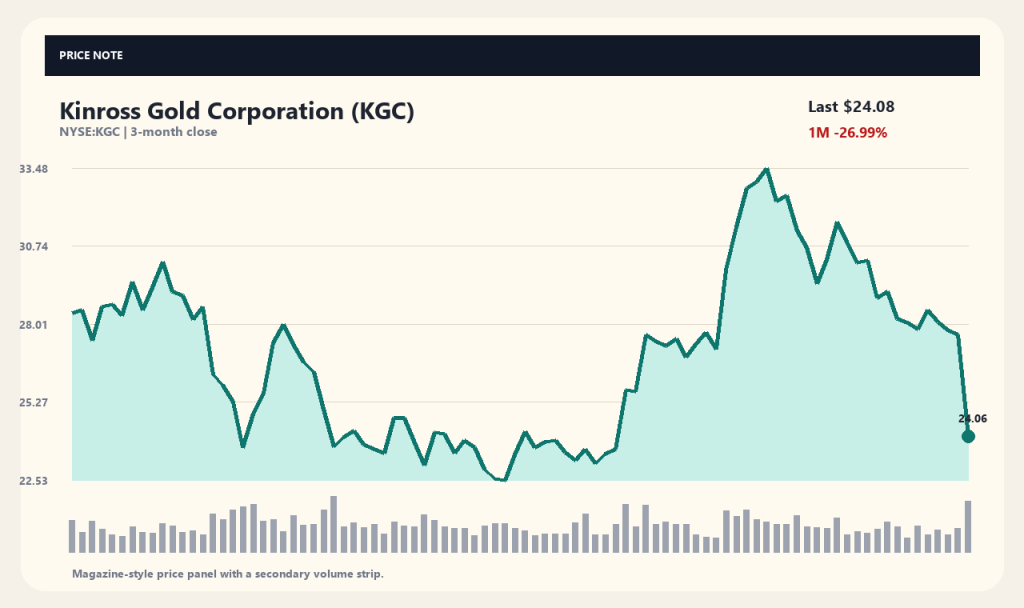
สาเหตุที่หุ้น Kinross Gold (KGC) ร่วงหนัก หลังปรับลดเป้าการผลิตจากปัญหาขุดทองในเหมืองหลัก
ราคาหุ้นของ Kinross Gold (KGC) บริษัทขุดทองชั้นนำ ปรับตัวลดลงอย่างหนักถึง 12.82% ภายในวันเดียว ลงมาปิดที่ 24.08 ดอลลาร์ ขณะที่ปริมาณการซื้อขายพุ่งสูงถึง 15.41 ล้านหุ้น หรือเกือบสองเท่าของระดับปกติ ท่ามกลางแรงตระหนกของตลาดหลังบริษัทประกาศปรับลดเป้าหมายการผลิตทองคำในอนาคตลง ตลาดต่างกังวลอย่างหนักต่อผลกระทบที่จะเกิดขึ้นกับผลประกอบการจากเป้าการผลิตที่ลดลง แม้ว่าบริษัทจะพยายามเรียกความเชื่อมั่นด้วยการเสนอแผนเพิ่มการคืนกำไรให้แก่ผู้ถือหุ้น แต่ก็ไม่สามารถลดความกังวลของนักลงทุนได้ จึงเป็นเรื่องสำคัญที่จะต้องวิเคราะห์สาเหตุเชิงลึกและปัจจัยสำคัญที่ต้องติดตามต่อไป ปัญหาการผลิตในเหมืองหลักและการปรับลดเป้าหมาย Kinross Gold ประกาศปรับลดคาดการณ์การผลิตทองคำสำหรับปี 2026 และ 2027 ลงจากแผนเดิม โดยรายงานข่าวต่างประเทศระบุว่า สาเหตุหลักมาจากสภาพอากาศที่เลวร้ายและปัญหาอัตราการฟื้นตัวของแร่ที่เหมือง La Coipa รวมถึงปริมาณการขุดที่ลดลงในเหมือง Round Mountain ซึ่งอุปสรรคทางกายภาพในพื้นที่ได้ส่งผลกระทบโดยตรงต่อปริมาณการผลิตจริง สำหรับธุรกิจเหมืองแร่ คาดการณ์ปริมาณการผลิตถือเป็นตัวแปรสำคัญที่ชี้วัดรายได้ในอนาคต โดยเฉพาะอย่างยิ่งหากเกิดปัญหาในเหมืองหลัก ก็จะส่งผลกระทบอย่างมีนัยสำคัญไม่เพียงแค่ผลประกอบการระยะสั้น แต่ยังรวมถึงความสามารถในการทำกำไรระยะยาว ซึ่งการประกาศครั้งนี้ได้กลายเป็นปัจจัยหลักที่ลดทอนความคาดหวังของตลาดต่อเติบโตของบริษัท นโยบายการเพิ่มการคืนกำไรแก่ผู้ถือหุ้นและผลกระทบ พร้อมกับการปรับลดเป้าการผลิต Kinross Gold ได้ประกาศยกระดับนโยบายคืนกำไรแก่ผู้ถือหุ้นขึ้นเป็น 50% ของกระแสเงินสดอิสระ (Free Cash Flow) โดยมีวัตถุประสงค์เพื่อนำกระแสเงินสดครึ่งหนึ่งมาสร้างมูลค่าและช่วยพยุงราคาหุ้น ซึ่งสะท้อนถึงความพยายามของผู้บริหารในการแสดงความยืดหยุ่นทางการเงินท่ามกลางความกังวลเรื่องผลประกอบการ อย่างไรก็ตาม…
-
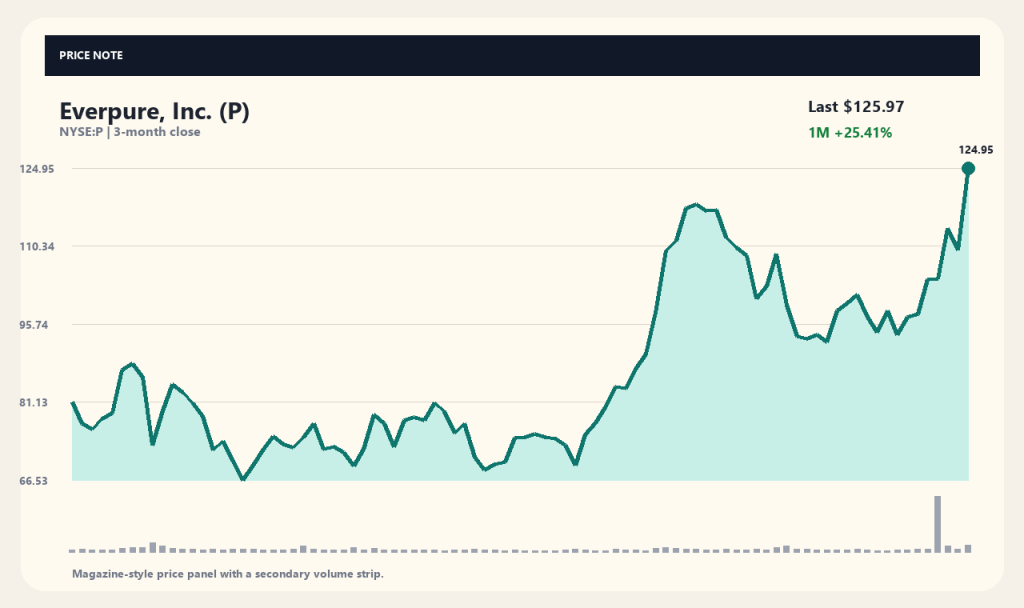
หุ้นสหรัฐ Everpure (P) พุ่งแรง หลังปรับเพิ่มแนวโน้ม รายได้ปี 2028 รับอานิสงส์ความต้องการ AI
ราคาหุ้นของ Everpure, Inc. (티커 P) บริษัทผู้ให้บริการโซลูชันจัดเก็บข้อมูล พุ่งขึ้นอย่างเร่งด่วน 14.88% ภายในวันเดียว ปิดตลาดที่ระดับ 125.97 ดอลลาร์ โดยปัจจัยหนุนสำคัญมาจาก การที่บริษัทยืนยันแนวโน้ม ผลประกอบการปีงบประมาณ 2027 พร้อมเปิดเผยประมาณการระยะยาวว่า การเติบโตของรายได้ ในปีงบประมาณ 2028 จะเร่งตัวขึ้นอย่างมีนัยสำคัญ ตลาดให้ความสนใจอย่างมากกับการที่ Everpure ประกาศขยายขอบเขตธุรกิจ จากการเป็นเพียงผู้จัดหาอุปกรณ์จัดเก็บข้อมูล สำหรับองค์กร ไปสู่ตลาดการจัดการข้อมูลสำหรับผู้ให้บริการ Hyperscaler และระบบปัญญาประดิษฐ์ (AI) ส่งผลให้มีแรงซื้อทะลักเข้ามาอย่างหนัก จนมูลค่าการซื้อขาย เพิ่มขึ้นมากกว่าสองเท่า จากระดับปกติ การประกาศประมาณการปีงบประมาณ 2028 และการตอบรับของตลาด รายงานข่าวจากสื่อต่างประเทศ เช่น The Wall Street Journal และ Barron's ระบุว่า Everpure ได้ปรับเพิ่มเป้าหมาย ผลประกอบการระยะยาวอย่างมาก ผ่านการประกาศของ Charlie Giancarlo ประธานเจ้าหน้าที่บริหาร (CEO) และ…
-
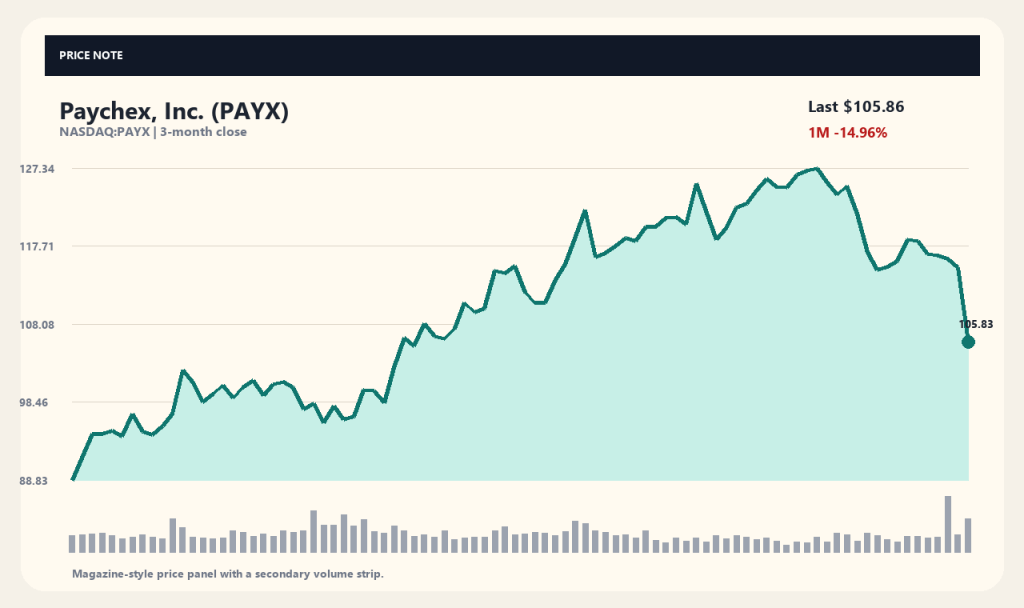
페이첵스(PAYX)株価が決算発表後に7.57% 급락한 이유와 향후 見通し
페이첵스(PAYX)の株価は、2026年9月23日に2027年会計年度第1四半期決算を発表した直後、前日比7.57%下落の105.86ドルで取引を終えました。前営業日の終値である114.53ドルから大きく値を下げており、週間騰落率は-10.52%、直近1ヶ月では-14.96%を記録しています。1株当たり利益(EPS)が市場予想をわずかに上回ったにもかかわらず、株価が大きく売られた理由に関心が集まっています。 今回の下落における最大の懸念点は、表面的な利益数値と中核事業における実際の成長スピードとのギャップです。売上高は前年同期比約5.88%〜6%増の16億3,000万ドルとなり市場予想に一致し、GAAPベースのEPSも前年同期比9.84%増の1.34ドルとなりました。しかし市場参加者は、主力であるマネジメントソリューション部門の成長鈍化懸念やキャッシュフロー指標を不安視し、売りで反応しました。 表面的な好決算と株価下落の温度感 페이첵スが発表した第1四半期決算の数値自体は、市場予想を下回るものではありませんでした。EPSはファクトセット集計による予想値1.32ドルを上回る1.34ドルを記録し、売上高も市場予想をおおかた満たしました。同社は通期の売上高成長率目標として5%〜6%の水準を維持しており、事業全体としては従来計画通りに進捗していることを示唆しています。 しかし市場は、全体の成長率よりも事業部門ごとの成長差に注目しました。報道によると、PEO(専門企業代行)および保険部門の成長が予想を上回った一方で、同社の基盤であるマネジメントソリューション部門の伸びはやや緩やかになったとみられています。市場参加者は、このような収益構造で長期的に成長動力を維持できるのか疑問を抱いたと解釈されます。 財務指標の詳細と市場の反応 株価の反応を報じた現地メディアは、利益数値の背景にあるキャッシュフローやガイダンスの伸び悩みが出振れの要因になったと指摘しています。バロンズなどの主要メディアは、売上成長の鈍化と据え置かれた通期見通しが投資家の重荷になったと伝えています。またモトリーフールは、調整後利益に対するGAAP利益およびフリーキャッシュフロー指標の相対的な弱さを挙げました。 これらの指摘は、同社の財務構造全体とあわせて確認する必要があります。페이첵スは年間売上高が約65億1,200万ドル、純利益が約17億6,000만ドルであり、営業利益率や純利益率は安定しています。しかし今回の決算で、短期的キャッシュ創出力が調整後利益の水準に届いていない点が浮き彫りとなり、投資家心理に悪影響を与えた模様です。 出来高の急増と主要移動平均線の割れ 決算発表当日の出来高は5,697,166株に達し、平均出来高である3,012,273株の約1.89倍まで大きく増加しました。一部の市場データによると、ザラ場中には通常の6倍を超える売買が交錯する場面もありました。出来高の急増は市場での意見対立と見解の相違から売買が活発化したことを意味しており、単に買い手が増えたことを意味するものではありません。 株価の位置に関しても、テクニカル面で主要なサポートラインを大きく下回りました。終値105.86ドルは、20日移動平均線の119.84ドルより11.67%低く、60日移動平均線の116.47ドルからも9.12%下落した水準です。52週高値(130.32ドル)と安値(85.45ドル)のレンジ内ではパーセンタイル45.48%に位置しており、上昇トレンドにあったチャートの上限付近から急激に下限方向へシフトしています。 AI採用ソリューションの導入と事業的文脈 決算発表と同時に、페이첵スはAIを活用した採用ソリューション「WISE Hire」のリリースを発表しました。シンプリー・ウォールストリートなどの報道によると、このサービスは採用担当者の最終決定権を維持しつつ、採用プロセスとワークフローを自動化するよう設計されています。主顧客層である中小企業向けHCM(人財管理)プラットフォームの競合力を強化する狙いがあるとみられます。 新技術の導入は、中長期的にサービスの差別化や顧客引き留めに寄与する要素となります。しかし、足元の業績押し下げ圧力を相殺するには新製品の売上貢献度はまだ限定的です。市場は新技術の発表という材料よりも、確認された第1四半期決算の詳細数値や慎重な通期ガイダンスに対してより敏感に反応しました。 今後の判断を左右する注視ポイント 페이첵スの今後の株価動向および企業価値の再評価は、次四半期における中核事業の成果にかかっています。会社が掲げる通期5%〜6%の売上成長目標を達成するためには、減速が懸念されたマネジメントソリューション部門での顧客数回復や顧客単価の上昇が必要です。PEOおよび保険事業の好調が維持され、主力の緩やかな成長を十分に補えるかどうかも確認すべき課題といえます。 また、フリーキャッシュフローを含む財務指標の回復有無や、新たに投入されたAI採用ソリューションの市場浸透率も重要な変数となります。年率12.5%水準の売上成長率や27%台の純利益率を維持できるか、開示情報を通じて検証を続ける必要があります。景気変動の影響を受けやすい中小企業の雇用環境の変化も、同社の業績を左右する外部要因として作用する見通しです。 取得時点 (2026-09-24T04:02:26): 株価 105.86USD ・ 1日 -7.57% ・ 1週 -10.52% ・ 1ヶ月 -14.96% ・ 3ヶ月 8.03% [出典と確認時点] 株価データ: yahoo_chart_api ・ 確認時点: 2026-09-24T04:02:26. 関連報道出典: Motley Fool, Simply Wall St.. 記事タイトルは事実確認の手がかりであり、会社の発表や開示情報などの一次情報をあわせて確認する必要があります。 本記事は投資勧誘を目的としたものではなく、情報整理を目的としたコンテンツです。 この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。
-
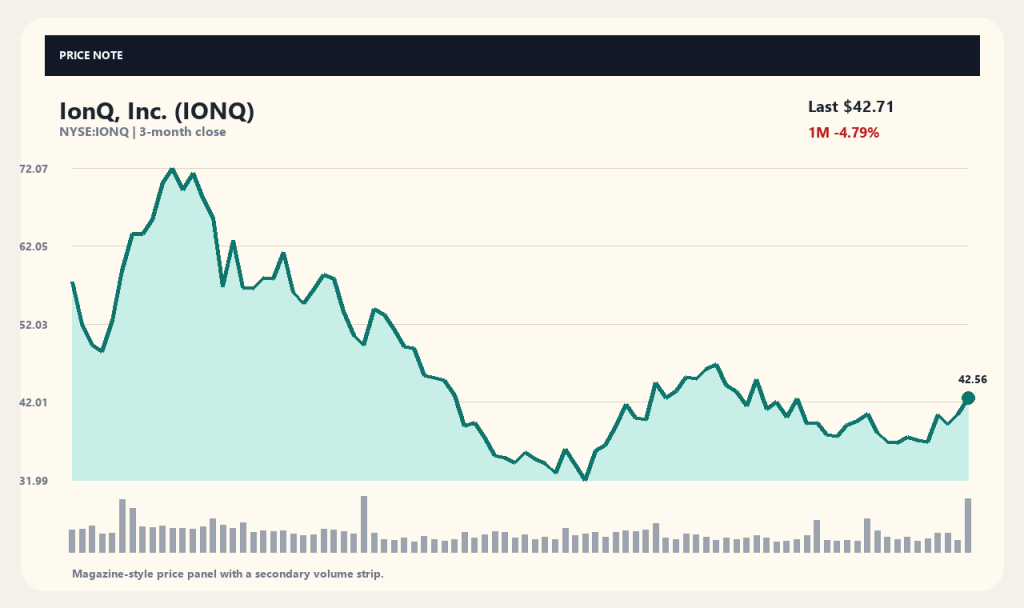
IonQ (IONQ) 米国株:量子エラー訂正技術の発表とNVIDIA提携を好感し株価が反発
IonQ(IONQ)の株価は1日で4.84%上昇し、42.71ドルで取引を終えました。今回の株価上昇は、標準的な中央処理装置(CPU)上で動作するリアルタイム量子エラー訂正デコーダーの開発と、NVIDIAの量子研究センターへの最新システム設置の発表が材料視されたことによるものです。技術的進展と大手IT企業との連携が市場の注目を集めました。 しかし、株価の短期的な反発の背景には相反するデータも存在します。直近1週間で株価は15.28%上昇したものの、3ヶ月騰落率は依然として-26.17%にとどまっています。市場が技術的成果を評価する一方で、商用化や収益性改善に対しては中長期的な課題として注視していることが示されています。 量子エラー訂正技術の発表と産業的意義 IonQは、単一の標準CPU上で実行可能なエンドツーエンドのリアルタイム量子エラー訂正デコーダー技術を披露しました。量子コンピューティングの商用化における主要な障害の一つであるエラー発生問題の解決に向けた足がかりを示した点で、海外メディアや市場から大きな関心を集めています。これは量子システムの信頼性を高める重要な技術的進歩と評価されています。 技術的な成果は企業価値を高める要因となりますが、即座に大規模な売上創出へつながるわけではありません。今回の発表が商用化段階における具体的な契約や短期的な業績改善へつながるかを見極める必要があります。技術検証が実際の顧客によるシステム導入へ移行するペースが、今後の企業価値を推し量る基準となります。 NVIDIA研究センターとのパートナーシップによる波及効果 IonQの次世代量子コンピューター「Superion 256」が、NVIDIAの量子研究センターにおける最初のシステムとして設置されるというパートナーシップが発表されました。この装置はNVIDIAのGPUクラスタとともに特殊なコプロセッサとしての役割を果たします。グローバル半導体企業との協力は、技術検証の面で強力な好材料として受け止められました。 ただし、パートナーシップの締結が研究協力を超えた大規模な商用供給契約を意味するかどうかを確認することが重要です。提携の初期段階では、技術統合テストや共同研究が中心となる可能性が高いと考えられます。この協力関係が持続的なパイプラインの構築へつながるかが今後の注目点です。 出来高急増と価格指標の解釈 今回の株価上昇の過程で出来高は6,442万株を記録し、平均出来高の3.2倍の水準へ急増しました。株価は20日移動平均線に対して9.05%、60日移動平均線に対して5.13%上回る位置にあります。価格指標のみを見ると、短期的な買い注文が集中的に入り、技術的な反発トレンドを維持している状況です。 出来高の増加が必ずしも長期的な買い優勢や持続的な下値支持を保証するものではありません。52週高値である84.64ドルと比較すると、現在の株価位置は28.63%の水準にとどまっています。短期的な出来高急増が下落トレンドの完全な終了を意味するのか、あるいは一時的なイベント反応に過ぎないのかは、今後の推移を見極める必要があります。 財務構造と業績動向における課題 IonQの財務資料によると、売上高は2億4,647万ドル規模であるのに対し、当期純損失は約13億6,367万ドルに達しています。営業活動によるキャッシュフローおよび純キャッシュフローもマイナスを記録しています。技術研究開発や事業拡大に伴う営業費用負担が引き続き重荷となっていることが窺えます。 保有する現金および現金同等物は約21億1,896万ドルと集計されており、短期的な資金繰り圧迫は限定的と見られます。負債総額も5,449万ドル規模と比較的良好に管理されています。しかし、足元の財務的な安全性とは別に、継続的な赤字構造からいつ脱却できるかが株価のファンダメンタルズを左右することになります。 今後の判断を左右する主なポイント IonQの株価動向が持続性を持つためには、技術的成果が業績数値によって証明される必要があります。発表された量子エラー訂正技術やNVIDIAとの連携が、実際の売上高成長率の加速につながるかが重要な指標となります。技術イベントによる材料が一巡した後も、受注残高や売上が増加傾向を示すかを確認していく必要があります。 ハイテク株全般の投資心理や量子コンピューティング産業に対する市場評価の変化も重要な変数です。短期的には学会や産業カンファレンス、提携ニュースなどが株価を押し上げる要因となり得ますが、長期的には損失幅の縮小が確認されることが不可欠です。技術的進歩と財務実態との乖離が縮小するタイミングが、判断の転換点になると考えられます。 収集時点のデータ (2026-09-24T04:02:25): 株価 42.71USD · 1日 4.84% · 1週間 15.28% · 1ヶ月 -4.79% · 3ヶ月 -26.17% [情報源および確認時点] 株価データ: yahoo_chart_api · 確認時点: 2026-09-24T04:02:25. 関連報道参照: MT Newswires. 記事タイトルは事実確認の手がかりであり、企業の発表や開示情報など一次情報源の追加確認が必要です。 本記事は投資勧誘を目的としたものではなく、情報整理を目的としたコンテンツです。 この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。
-
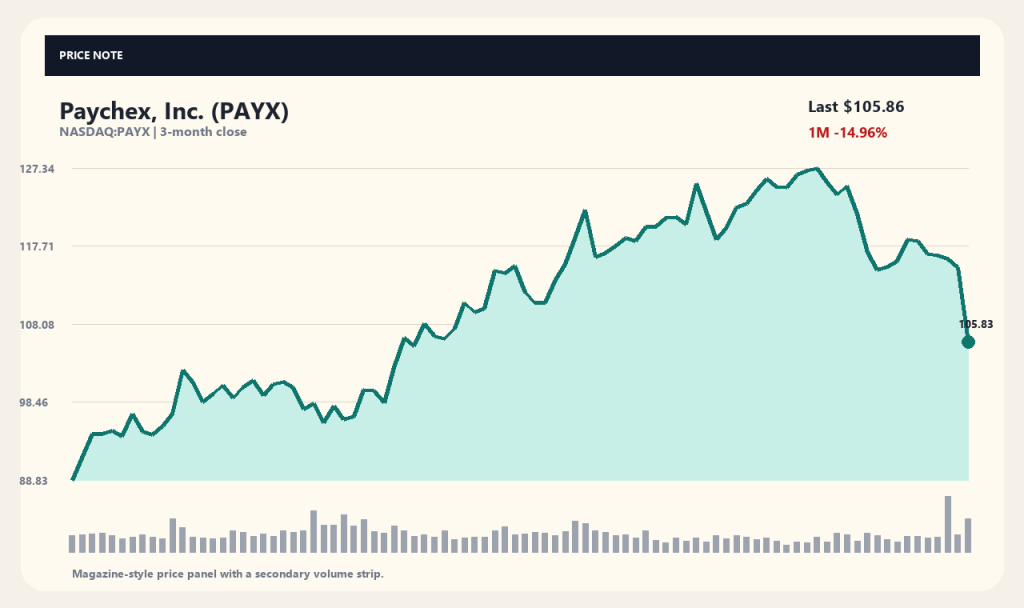
Paychex (PAYX) 美股财报:业绩发布后单日大跌7.57%的原因分析
Paychex (PAYX) 股价在2026年9月23日公布2027财年第一季度财报后,单日重挫7.57%,收于105.86美元。相较于前一交易日114.53美元的收盘价大幅下跌,近一周累计涨跌幅为-10.52%,近一个月为-14.96%。尽管每股收益略超市场预期的平均水平,但股价依然大幅走低,引发了市场的广泛关注。 本次下跌的核心争议焦点在于表面盈利数字与核心业务实际增长速度之间的差距。总营收为16.30亿美元,同比增长约5.88%至6%,符合市场预期;通用会计准则(GAAP)每股收益为1.34美元,同比增长9.84%。然而,市场参与者注意到核心管理解决方案领域的增长可能放缓以及现金流指标表现偏弱,因而选择抛售回应。 表面业绩利好与股价下跌的温差 Paychex公布的第1财季业绩数据本身并未不及市场预期。每股收益录得1.34美元,高于FactSet统计的市场预期值1.32美元;营收水平也在一定程度上满足了市场预期。公司维持了全年5%至6%的营收增长目标,表明整体业务方向仍在按既定计划推进。 然而,相比于整体外延增长率,市场更加关注具体细分业务的发展温差。据报道,专业雇主组织(PEO)及保险业务的增长超出了预期,但作为公司核心支柱的管理解决方案领域的增长势头却有所放缓。市场参与者认为,这种结构是否能够长期维持整体增长动能值得怀疑。 财务指标细节与市场反应 报道股价反应的报道媒体将利润数字背后的现金流及指引局限性列为下跌原因。巴伦周刊(Barron's)等主要媒体指出,营收增速放缓以及停滞不前的全年业绩指引给投资者带来了压力。此外,Motley Fool指出了相比于调整后利润,通用会计准则利润及自由现金流指标表现相对疲软的问题。 这一指责需要结合公司的整体财务结构来看。Paychex的全年营收规模约为65.12亿美元,净利润约为17.60亿美元,营业利润率和净利润率总体保持稳健。然而,在短期财报发布中,现金流创利能力未能达到调整后利润水平这一点被放大,对投资者情绪产生了负面影响。 成交量剧增与主要移动平均线失守 财报发布当日成交量达到5,697,166股,约为平均成交量3,012,273股的1.89倍。部分市场数据指出,盘中交易量一度达到了平日成交量的6倍以上。成交量激增意味着市场对特定方向的意见分歧加大,换手频繁,不能单纯解读为买方力量增加。 股价位置在技术面上也大幅跌破了主要支撑线。105.86美元的收盘价相比20日移动平均线(119.84美元)低了11.67%,相比60日移动平均线(116.47美元)也下跌了9.12%。在52周最高价130.32美元与最低价85.45美元之间,其百分位位置处于45.48%,从此前延续上涨趋势的图表上方快速向下方移动。 引入人工智能招聘解决方案与业务背景 在发布财报的同时,Paychex宣布推出了基于AI的招聘解决方案“WISE Hire”。据Simply Wall St等媒体报道,该服务在保留招聘负责人最终决定权的同时,实现了招聘流程与工作流的自动化。此举旨在提升面向核心客户群(中小企业)的人力资源管理(HCM)平台竞争力。 这种新技术引入在中长期来看有助于服务差异化和防止客户流失。然而,新产品的营收贡献尚处于微乎其微的阶段,不足以抵消眼下的业绩下行压力。相比于新技术发布的利好,市场对第1财季已确认的细分业绩指标以及谨慎的全年指引数据更为敏感。 决定未来走势的核心关注点 Paychex未来的股价走势和企业价值重估取决于下一季度核心业务的表现。要实现公司提出的全年5%至6%的营收增长目标,面临增长放缓担忧的管理解决方案部门需要实现客户数量的回升或单客价格的提高。此外,PEO及保险业务能否持续保持强势并充分弥补主营业务的平稳增长,也是需要验证的课题。 此外,包含自由现金流在内的财务指标能否修复,以及新推出的AI招聘解决方案在实际市场中的渗透率,都将成为主要变量。有必要通过后续公告持续验证公司能否维持12.5%左右的年营收增长率以及27%左右的净利润率。受经济波动影响较大的中小企业雇佣市场环境变化,也将成为决定Paychex业绩的外部因素。 数据收集时间点 (2026-09-24T04:02:26): 价格 105.86USD · 1日 -7.57% · 1周 -10.52% · 1个月 -14.96% · 3个月 8.03% [来源与确认时间] 行情数据: yahoo_chart_api · 确认时间: 2026-09-24T04:02:26. 相关报道来源: Motley Fool, Simply Wall St.. 新闻标题仅作为事实核查线索,具体情况需进一步核实公司公告与原始发布信息。 本文旨在进行信息整理,不构成任何投资建议。 本文仅用于信息整理目的,不构成投资建议。
-
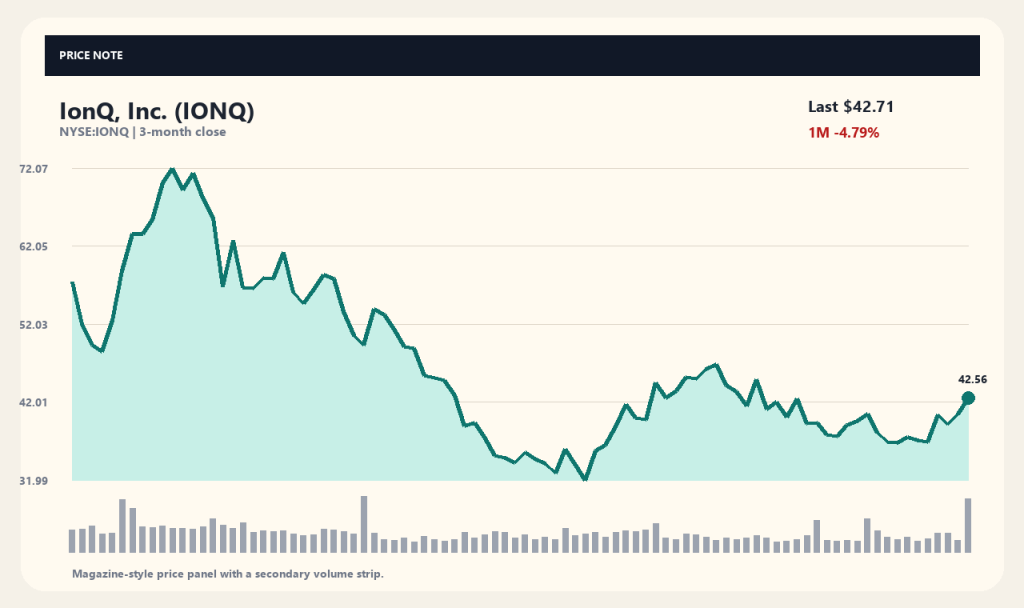
美股IonQ(IONQ)股价大幅反弹:量子纠正技术与英伟达合作成为催化剂,成交量急剧放大
IonQ单日股价上涨4.84%,收于42.71美元。本次股价上涨主要得益于公司宣布开发出可在普通中央处理器(CPU)上运行的实时量子纠错解码器,以及将在英伟达量子研究中心安装最新系统。技术上的突破与大型科技巨头的合作吸引了市场的广泛关注。 然而,在短期股价反弹的背后,却呈现出截然相反的数据表现。尽管近一周股价上涨了15.28%,但3个月的涨跌幅仍维持在-26.17%。这表明市场在对技术成果给予积极评价的同时,也在对其商业化进程和盈利能力的长期改善提出质疑。 量子纠错技术的发布及其行业意义 IonQ展示了可在单一标准CPU上运行的端到端实时量子纠错解码技术。该技术为解决阻碍量子计算商业化的主要障碍之一——错误率问题提供了突破口,因而受到了外媒和市场的高度关注。这被视为提升量子系统可靠性的关键技术进展。 虽然技术突破有助于提升企业价值,但并不意味着能立即转化为大规模收入。投资者需要密切关注本次发布能否转化为具体的商业化合同或短期业绩的改善。技术验证转化为实际客户系统导入的速度,将成为决定未来公司价值的核心标准。 与英伟达研究中心合作的影响力 消息显示,IonQ的下一代量子计算机Superion 256将作为首套系统入驻英伟达量子研究中心。该设备将与英伟达GPU集群协同工作,扮演专用协处理器的角色。与全球半导体巨头的合作,在技术验证层面上构成了强有力的利好因素。 不过,仍需明确该合作是仅停留在研究层面,还是意味着大规模的商业化供应合同。在合作初期,双方更有可能专注于技术整合测试和联合研究。该合作未来能否转化为持续的项目管线,是后续观察的关键点。 成交量急剧放大与价格指标解析 在本轮股价上涨过程中,成交量大幅飙升至6442万股,达到平均成交量的3.2倍。股价目前处于较20日均线高出9.05%、较60日均线高出5.13%的位置。单从价格指标来看,短期买盘明显集中,延续了技术性反弹的态势。 然而,成交量的激增并不必然保障长期买方主导地位或持续的下方支撑。对比52周高点84.64美元,当前股价仅处于28.63%的水准。短期成交量的急剧放大究竟意味着下跌趋势的彻底结束,还是仅仅为暂时的消息面刺激,仍需时间验证。 财务结构与业绩现状的局限性 根据IonQ最新的财务资料,公司营收规模约为2.4647亿美元,但净亏损却高达约13.6367亿美元。经营活动现金流和净现金流均持续呈现负数。这反映出公司在技术研发和业务扩张过程中,运营成本负担依然沉重。 值得注意的是,公司持有的现金及现金等价物约为21.1896亿美元,短期内资金压力并不显著。总负债维持在5449万美元左右,管理相对得当。然而,撇开眼下的财务安全性不谈,公司何时能摆脱持续亏损的状态,才是决定股价基本面的关键所在。 影响未来走势的关键判断条件 IonQ股价若要保持持续上涨动力,必须依靠业绩数据来证实其技术成果。宣布的量子纠错技术以及与英伟达的合作能否转化为实际的营收增长率,是核心衡量指标。在技术利好效应消退后,订单背书或营收是否能够持续增加仍需密切观察。 此外,科技股整体的投资情绪以及市场对量子计算行业的评估变化也是重要变量。短期内,学术与产业会议或合作消息可能会推高股价,但长期来看,亏损收窄的信号必须得到确认。只有当技术进展与财务现实之间的差距逐步缩小,才是走势发生实质性转折的时机。 数据采集时间 (2026-09-24T04:02:25): 价格 42.71USD · 1日 4.84% · 1周 15.28% · 1个月 -4.79% · 3个月 -26.17% [来源与确认时间] 行情数据: yahoo_chart_api · 确认时间: 2026-09-24T04:02:25. 相关报道来源: MT Newswires. 新闻标题仅作为事实核查线索,请结合公司公告等原始来源作进一步确认。 本文仅供信息整理与参考,不构成任何投资建议。 本文仅用于信息整理目的,不构成投资建议。
-
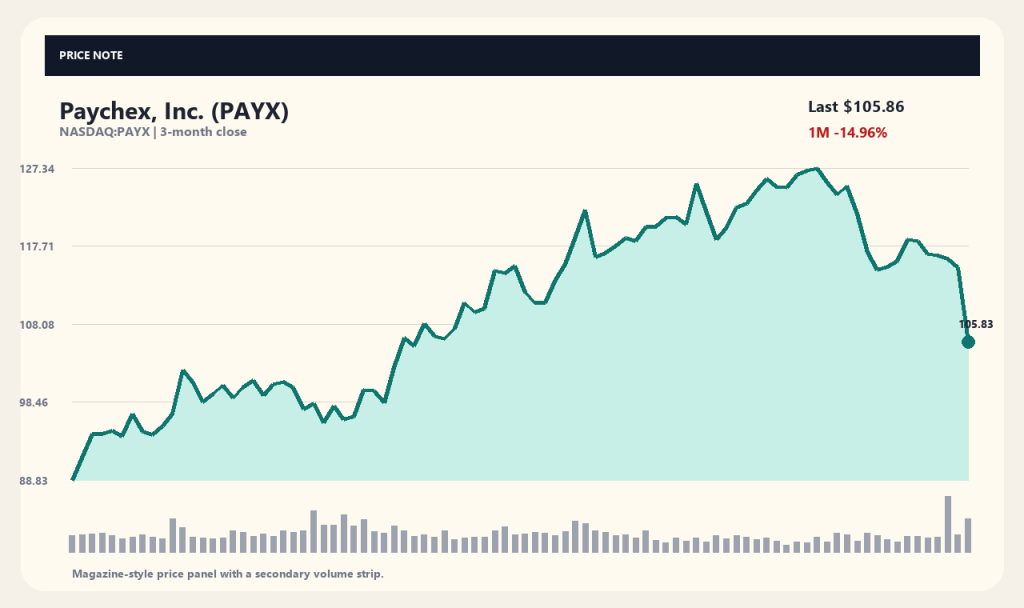
หุ้นสหรัฐ Paychex (PAYX) ร่วงแรง 7.57% หลังรายงานงบการเงิน วิเคราะห์สาเหตุที่หุ้นลง
ราคาหุ้น Paychex (PAYX) ร่วงลง 7.57% ปิดที่ 105.86 ดอลลาร์สหรัฐ ภายในเวลาเพียงวันเดียว หลังจากบริษัทประกาศผลประกอบการไตรมาส 1 ปีการเงิน 2027 เมื่อวันที่ 23 กันยายน 2026 โดยปรับตัวลดลงอย่างมากจากราคาปิดของวันทำการก่อนหน้าที่ 114.53 ดอลลาร์สหรัฐ ส่งผลให้ผลตอบแทนรายสัปดาห์ลดลง -10.52% และในรอบ 1 เดือนลดลง -14.96% ซึ่งสร้างความสนใจให้กับตลาดอย่างมากว่าเหตุใดราคาหุ้นจึงปรับตัวลงแรง ทั้งที่กำไรต่อหุ้นสูงกว่าที่นักวิเคราะห์คาดการณ์ไว้เล็กน้อย ประเด็นสำคัญของการลดลงในครั้งนี้อยู่ที่ช่องว่างระหว่างตัวเลขอัตรากำไรสุทธิกับความเร็วในการเติบโตที่แท้จริงของธุรกิจหลัก โดยรายได้รวมอยู่ที่ 1,630 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นประมาณ 5.88% ถึง 6% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งสอดคล้องกับที่ตลาดคาดการณ์ไว้ ขณะที่กำไรต่อหุ้นตามมาตรฐานบัญชีทั่วไป (GAAP EPS) อยู่ที่ 1.34 ดอลลาร์สหรัฐ เพิ่มขึ้น 9.84% เมื่อเทียบกับปีก่อน อย่างไรก็ตาม ผู้ลงทุนในตลาดต่างตอบรับด้วยแรงขาย เนื่องจากความกังวลต่อการเติบโตที่ชะลอตัวลงในกลุ่มธุรกิจ Management Solutions รวมถึงตัวเลขกระแสเงินสด ภาพรวมผลประกอบการที่ดูดีแต่สวนทางกับราคาหุ้นที่ร่วงลง ตัวเลขผลประกอบการไตรมาส…
-
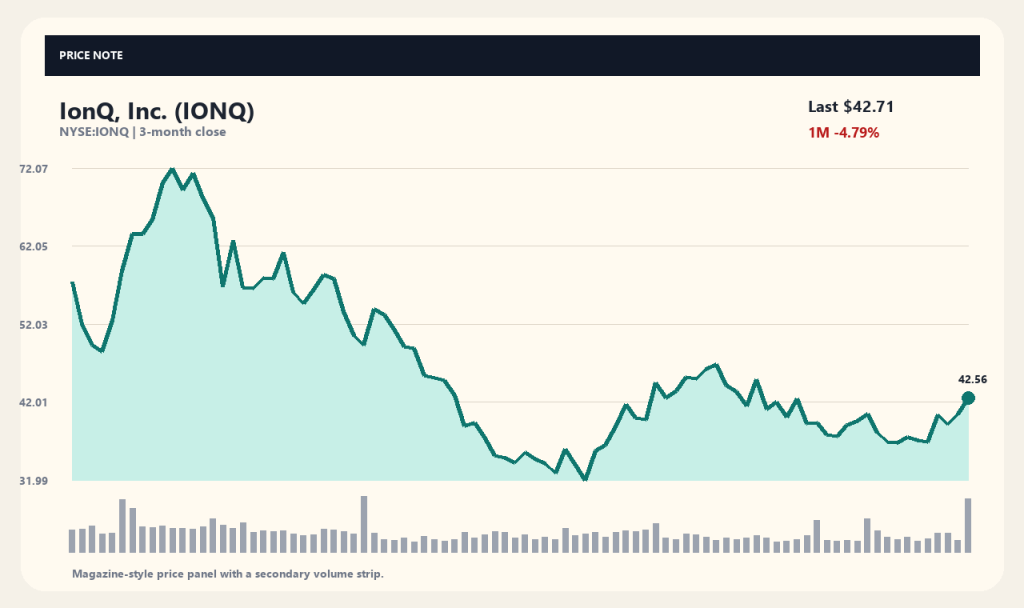
หุ้นสหรัฐ IonQ, Inc. (IONQ) ดีดตัวขึ้น รับข่าวเทคโนโลยีแก้ข้อผิดพลาดควอนตัม และความร่วมมือ NVIDIA
ราคาหุ้น IonQ ปรับตัวเพิ่มขึ้น 4.84% ในวันเดียว มาปิดที่ 42.71 ดอลลาร์ แรงหนุนสำคัญมาจากประกาศการพัฒนาเทคโนโลยีตัวถอดรหัสการแก้ไขข้อผิดพลาดทางควอนตัมแบบเรียลไทม์ที่ทำงานบน CPU ทั่วไป พร้อมข่าวการติดตั้งระบบรุ่นล่าสุดในศูนย์วิจัยควอนตัมของ NVIDIA ซึ่งความก้าวหน้าทางเทคโนโลยีและความร่วมมือกับยักษ์ใหญ่ IT ได้รับความสนใจจากตลาดอย่างมาก อย่างไรก็ตาม เบื้องหลังการฟื้นตัวระยะสั้นยังมีตัวเลขที่ขัดแย้งกัน แม้ราคาหุ้นในสัปดาห์ที่ผ่านมาจะพุ่งขึ้น 15.28% แต่ผลตอบแทนในรอบ 3 เดือนยังคงติดลบอยู่ที่ -26.17% สะท้อนว่าตลาดมองความสำเร็จทางเทคโนโลยีในแง่ดี แต่นักลงทุนยังคงมีคำถามระยะยาวเกี่ยวกับการสร้างรายได้และการเชิงพาณิชย์ การประกาศเทคโนโลยีแก้ข้อผิดพลาดทางควอนตัมและความสำคัญต่ออุตสาหกรรม IonQ ได้นำเสนอเทคโนโลยีตัวถอดรหัสแก้ไขข้อผิดพลาดทางควอนตัมแบบเรียลไทม์ตั้งแต่ต้นจนจบที่ทำงานบน CPU มาตรฐานเดี่ยว ซึ่งได้รับความสนใจจากสื่อต่างประเทศและตลาดอย่างมาก เนื่องจากช่วยแก้ปัญหาอัตราข้อผิดพลาดอันเป็นอุปสรรคสำคัญในการเชิงพาณิชย์ของควอนตัมคอมพิวติ้ง และนับเป็นก้าวสำคัญในการเพิ่มความน่าเชื่อถือของระบบ ถึงแม้ความก้าวหน้าทางเทคโนโลยีจะช่วยเพิ่มมูลค่าของบริษัท แต่ก็ไม่ได้หมายความว่าจะเปลี่ยนเป็นรายได้มหาศาลได้ในทันที จึงจำเป็นต้องติดตามว่าประกาศนี้จะนำไปสู่สัญญาเชิงพาณิชย์ที่เป็นรูปธรรม หรือการปรับปรุงผลประกอบการระยะสั้นหรือไม่ เพราะความเร็วในการเปลี่ยนผ่านจากการพิสูจน์เทคโนโลยีไปสู่การใช้งานจริงของลูกค้าจะเป็นเกณฑ์ตัดสินมูลค่าบริษัทในอนาคต ผลกระทบจากพันธมิตรศูนย์วิจัย NVIDIA อีกหนึ่งข่าวใหญ่คือความร่วมมือที่ IonQ จะนำ Superion 256 ซึ่งเป็นควอนตัมคอมพิวเตอร์รุ่นถัดไป ไปติดตั้งเป็นระบบแรกในศูนย์วิจัยควอนตัมของ NVIDIA โดยอุปกรณ์นี้จะทำหน้าที่เป็นหน่วยประมวลผลร่วมพิเศษร่วมกับคลัสเตอร์ GPU ของ NVIDIA ความร่วมมือกับบริษัทเซมิคอนดักเตอร์ระดับโลกนี้ถือเป็นปัจจัยบวกอย่างมากในการยืนยันศักยภาพทางเทคโนโลยี อย่างไรก็ตาม…

