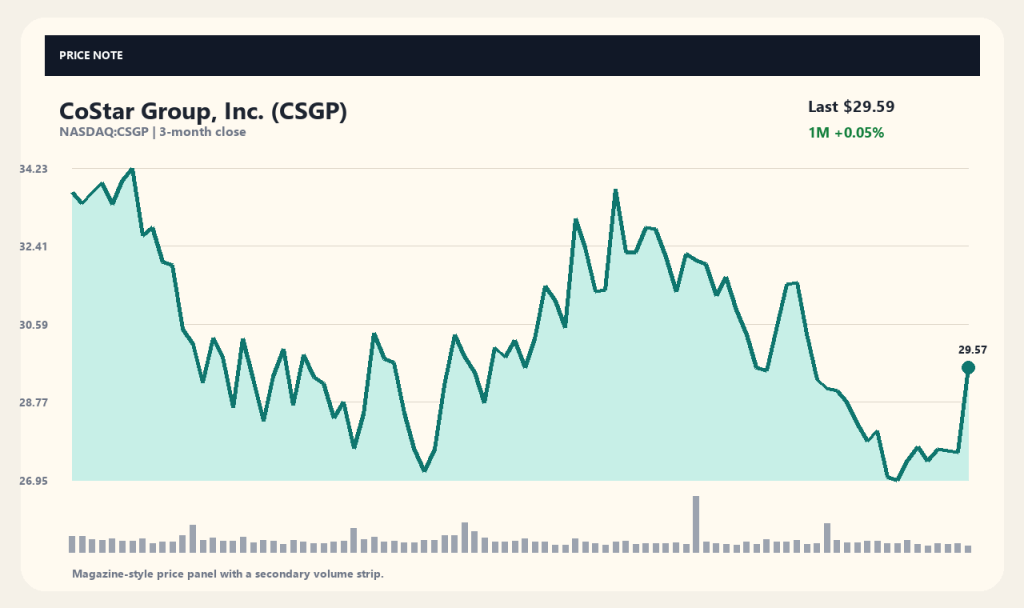
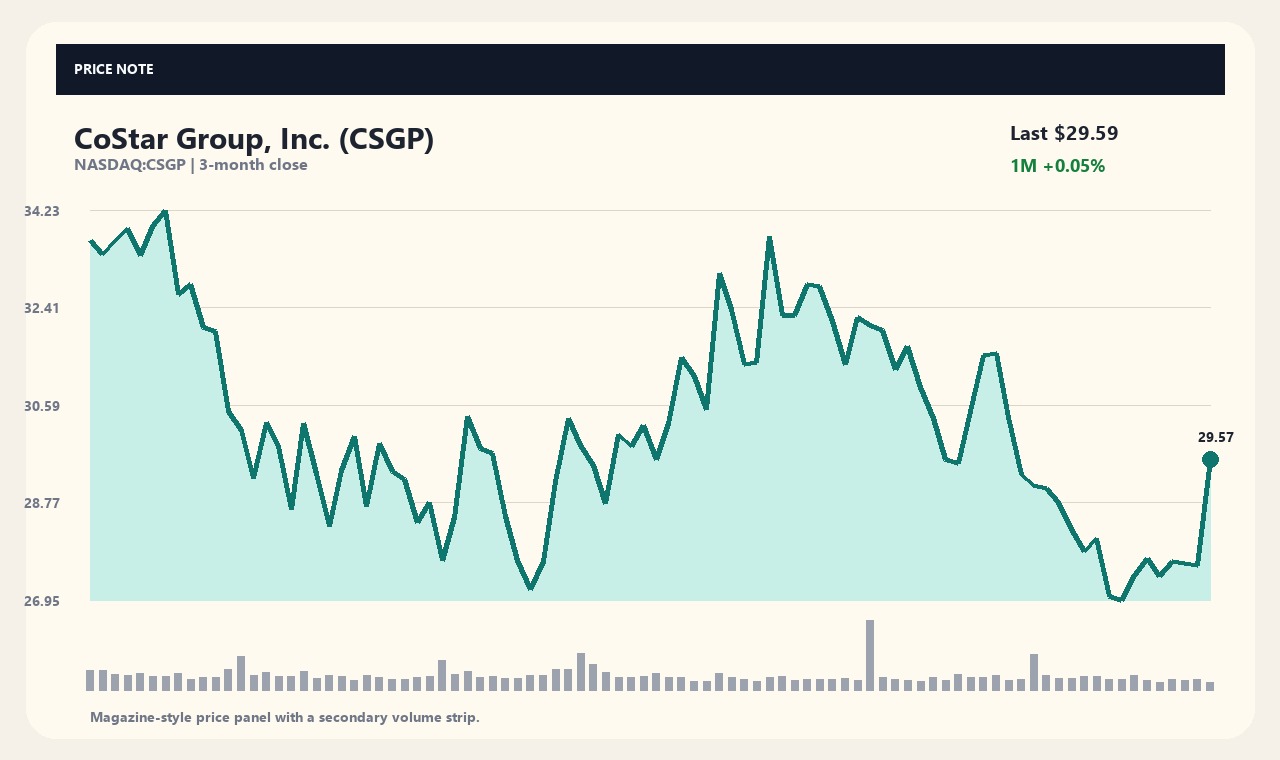
商業用不動産データ大手であるコスター・グループ(CSGP)の株価が、1日で7%超反등し29.59ドルを記録しました。直近の株価は52週高値である79.21ドルから下落し、25.89ドル近辺まで落ち込んでいたため、今回の上昇が一時的なテクニカル反発なのか、あるいは業績改善期待に伴う変化なのかに関心が集まっています。市場では今回の株価変動とともに、主軸事業であるHomes.comに対する積極的な投資が同社の収益性に与える影響に注目しています。
同社は商業用および住宅用不動産情報プラットフォームとデータ分析サービスをグローバル市場に提供する事業構造を有しています。最近の報道によると、ベイリー・ギフォードなどの一部資産運用会社が株価反息の可能性に言及した一方で、Homes.comに関連するマーケティングおよび投資支出が本業の堅調な業績を覆い隠しているのではないかという議論も提起されています。10月27日に予定されている第3四半期決算発表を控え、こうした費用負担が実際の営業利益にどのような影響を与えているかが重要な判断基準となります。
主要プラットフォーム投資を巡る収益性の議論
コスター・グループはCoStar Properties、LoopNet、Homes.com、ApartmentList.comなど多様な不動産取引情報プラットフォームを運営し、手数料および情報購読料収入を得ています。全体の売上高規模は約35億5,600万ドル水準に達し、数ヶ月間にわたり持続的な成長を記録してきたと把握されています。ただし、当期純利益は7,400万ドル水準にとどまり、売上規模に比べると純利益率は約2.08%に過ぎず、収益性の改善が課題として指摘されています。
Insider Monkeyなどの主要メディア報道では、Homes.comへの大規模な投資が同社の既存の優れた収益基盤を損なっているのか、それとも潜在的な価値を覆い隠している最中なのかについて分析がなされました。住宅用不動産市場への参入に向けた積極的なマーケティング費用の支出が、短期的な利益を減少させる要因として作用した可能性があります。市場参加者は今回の株価反発にもかかわらず、中核プラットフォームの費用執行に対する回収スピードを多角的に注視しています。
財務構造の分析とキャッシュフローの維持力
コスター・グループの財務数値を確認すると、保有現金総額は約12億6,600万ドルで、総負債は約11億5,500만ドル規模です。営業活動によるキャッシュフローは約4億9,700万ドル、フリーキャッシュフローは4億1,270万ドル水準を維持しており、資金流動性は安定した部類に入ります。これは新規事業への参入やプラットフォーム拡大にかかる費用を、外部調達に頼らず自社のキャッシュで賄う能力があることを示しています。
ただし、株価収益率(PER)が約164.28倍水準と非常に高く形成されているため、利益成長が市場予想に届かない場合、価格変動リスクが大きくなる懸念が存在します。売上高成長率は18.4%水準を記録し、事業の外形拡大は続いていますが、高くなったバリュエーションを正当化するためには純利益の増加が伴う必要があります。結局のところ、堅調なキャッシュフローが新規投資の勝負手として利益転換へ繋がるタイミングが慎重な観察対象となります。
直近の株価動向と出来高指標の背景
収集時点基準におけるコスター・グループの株価は29.59ドルで、前日比7.23%上昇し、1週間基準で6.76%、3ヶ月基準で4.24%上昇しました。52週高値である79.21ドルと比較すると、現在の株価位置は52주価格レンジの下限領域である6.95%水準に位置しています。20日移動平均線である28.66ドルは上回っていますが、60日移動平均線である29.99ドルにはわずかに届かない動きを見せています。
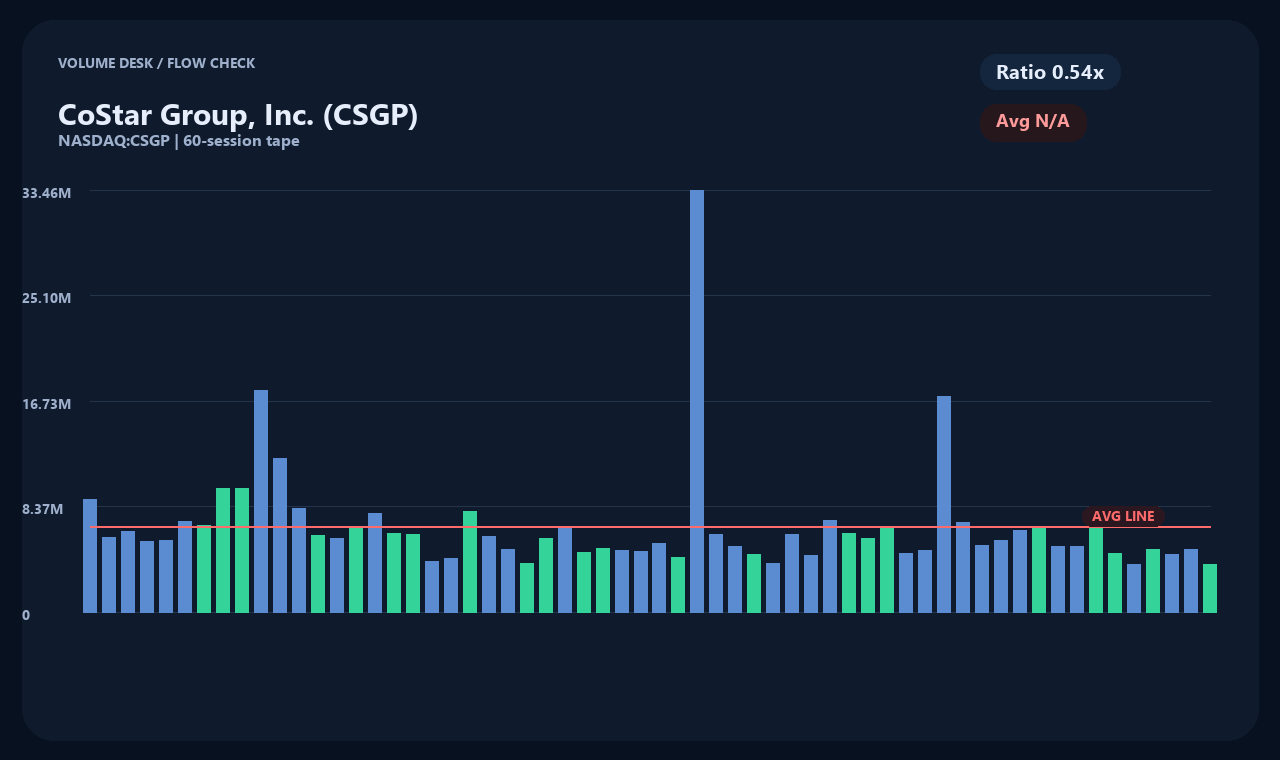
出来高の面では、当日の出来高が約371万株を記録し、平均出来高である690万株の約54%水準にとどまりました。これは株価が7%以上上昇したにもかかわらず、市場全体の活発な取引が伴ったわけではないことを示しています。単に出来高の増加が買い優勢を意味しないのと同様に、平均を下回る出来高の中で見られた短期的な価格上昇は、今後の追加的な買い注文の流入有無を検証する必要があることを意味します。
投資機関の見解と主要メディアの報道
QuartzやMarketWatchなどの海外メディアによると、資産運用会社のベイリー・ギフォードがコスター・グループを株価反発の可能性がある銘柄として挙げたとの報道が相次ぎました。長期間にわたり株価が下락傾向をたどったことで、ファンダメンタルズに対して過 raw に低評価されているという解釈が市場の一部で提起されたためです。株価の下落が著しかった企業が、事業競争力を背景に回復し得るという論理がメディアを通じて伝えられました。
StockStoryやMarketBeatなどの報道でも、コスター・グループの堅固な事業基盤と持続的なサービス需要についての言及がなされました。しかし、外部メディアの見解や機関投資家の保有意見は、価格動向を予測する絶対的な基準にはなり得ません。メディア報道は当時の市場の視点を反映する参考資料に過ぎないため、実際の業績数値によって株価回復の可能性が証明されるかどうかを切り離して判断すべきです。
迫る決算発表と今後確認すべきポイント
Business Wireの報道によると、コスター・グループは2026年10月27日に第3四半期の財務実績を発表する予定であることを公表しました。Barchartなどの市場メディアは、該当する決算発表が同社の今後の株価方向性を決定づける主要なイベントになると予想しています。今回の決算発表では、Homes.comに執行された費用の推移や新規会員数の増加率など、具体的な事業指標が公開される予定です。
今後の企業価値の評価を変え得る条件は、Homes.comのマーケティング費用削減に伴う利益率の改善有無と、商業用不動産市場における取引量の回復スピードです。仮に投資費用に対するプラットフォーム流入効果が乏しいか、マーケティング費用の負担が長期化した場合、純利益の減少傾向が続く可能性があります。反対に、住宅用および商業用プラットフォームの双方で売上高と営業利益が同時に増加する数値が確認されれば、市場の評価が好転する可能性があります。
収集時点基準 (2026-10-09T04:02:19): 株価 29.59USD · 1日 7.23% · 1週 6.76% · 1ヶ月 0.05% · 3ヶ月 4.24%
[出典および確認時点]
株価データ: yahoo_chart_api · 確認時点: 2026-10-09T04:02:19. 関連報道出典: StockStory, MarketBeat, Quartz. 記事タイトルは事実確認の手がかりであり、会社の発表・開示情報など一次ソースを別途確認する必要があります。
本記事は投資勧誘を目的としたものではなく、情報整理を目的としたコンテンツです。
この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。

