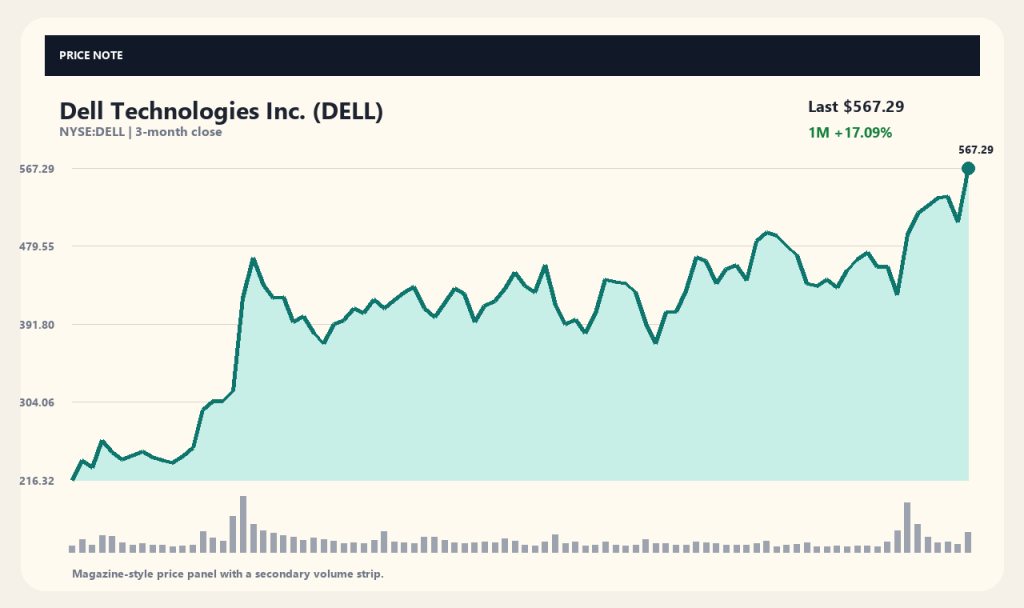
デル・テクノロジーズ(DELL)の株価が前日比11.98%高の567.29ドルで取引を終了いたしました。今回の株価急騰は、人工知能(AI)サーバーおよび関連インフラのグローバル受注残高の大幅な増加と、通期の売上高・利益見通しの上方修正が決定的な要因となっております。市場参加者の間では、同社が従来のPCメーカーから高機能AIインフラプロバイダーへと構造転換を遂げつつある点に注目が集まっています。
最近の株価動向を確認いたしますと、1週間で9.86%、1ヶ月で17.09%、3ヶ月で44.92%の上승を記録しており、強い右肩上がりのトレンドを描いております。52週高値である567.75ドルに迫る99.9%の水準まで達しており、今後もこの上昇勢いが継続するかどうかが関心事となっています。投資家の皆様にとっては、今回の業績見通し上方修正が一 temporary な需要によるものなのか、あるいは長期的な利益成長構造として定着したものなのかを見極める視点が求められます。
AIサーバー受注残高の拡大と業績見通しの上方修正
デル・テクノロジーズは、AIインフラ構築の demand 急増に対応する形で関連事業の成長を加速させております。報道によりますと、同社は今年に入り2度目となる通期業績見通しの上方修正を実施し、調整後EPS 25.50ドル、売上高1,920億ドルを提示いたしました。経営陣は、企業がAIインフラへの支出を単なるIT費用ではなく、価値創造のための核心的な手段として認識し始めていると説明しています。
特に、サーバーの受注残高が約950億ドル規模に達するなど、注文量が順調に積み上がっている点が数値として確認されました。Citi TMTカンファレンスに登壇した最高財務責任者(CFO)は、AI関連の受注にとどまらず、従来のサーバーおよびストレージの供給契約についても複数年単位での拡大が見られると述べております。これはAIブームに伴う短期的な需要爆発にとどまらず、基幹顧客層との長期的な契約基盤が強化されている状況を示唆するものと解釈されます。
エンタープライズ・ハードウェア事業における収益構造の変化
デルの事業部門は、データセンターやインフラソリューションを提供するISG(Infrastructure Solutions Group)と、個人用PCを中心とするCSG(Client Solutions Group)に大きく分かれます。従来はCSG部門が安定したキャッシュフローを支えてまいりましたが、足元の利益成長はISG部門のAI最適化サーバーやオールフラッシュ・ストレージ製品群が牽引しております。高機能サーバーほど製品単価が高く、関連する Spl サービスやコンサルティングの売上が付随するためです。
Yahoo Financeのデータに基づきますと、同社の総売上高は約1,511億9,700万ドル、純利益は約113億7,800万ドルを記録いたしました。売上高成長率は57.7%、利益成長率は272.9%に達し、大型ハードウェア企業としては異例とも言える成長速度を示しております。ただし、総負債が約352億8,400만ドルに達しており、保有キャッシュの115億7,000万ドルを上回っているため、事業拡大の過程で生じる財務負担をどのように管理していくかが中長期的な課題として挙げられます。
移動平均線からの乖離率と売買高の急増
株価指標を分析いたしますと、直近の20日移動平均線(479.37ドル)から18.34%、60日移動平均線(443.91ドル)から27.79%それぞれ上振れた水準に位置しております。これは短期間で株価が急上昇したことを示しており、過去の価格データの平均値から一定程度乖離していることを意味いたします。短期乖離率が高まった局面では、決算発表や受注に関するわずかな変動要素によっても株価のボラティリティが大きくなる可能性がございます。
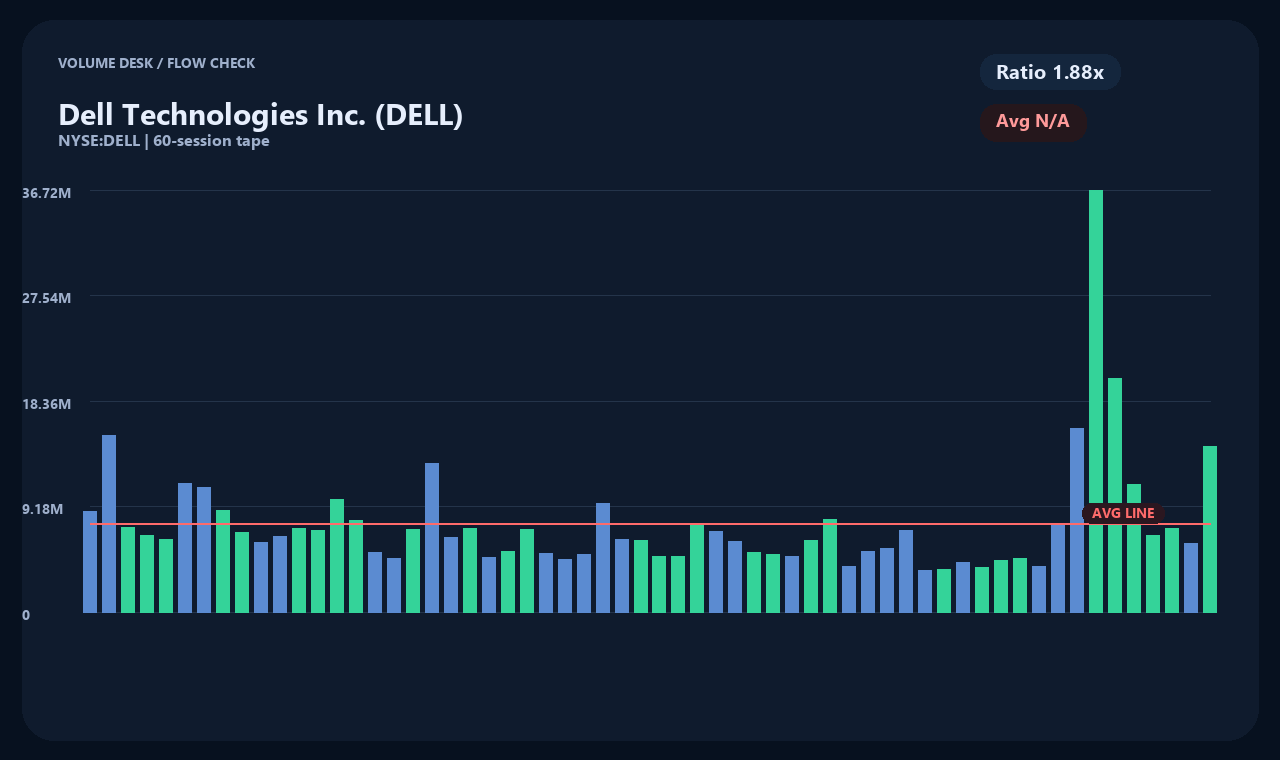
売買高の数値におきましても顕著な増加が見られました。当日の売買高は約1,436万株に達し、平均売買高である764万株の約1.88倍を記録いたしました。このような売買高の増加現象は、株価上昇とともに市場の関心が集中した事実を示す客観的なデータであり、特定の購買主体や意図を直接証明するものではございません。価格上昇の過程で出来高が伴ったという過去の事実として理解することが適切と考えられます。
競合環境と市場評価の分析
各種メディアや放送におきましては、デルの競争力について多様な評価がなされております。一例としてメディア報道によりますと、テレビコメンテーターのジム・クレイマー氏は、受注残高の積増し能力や長期的な reactive サプライチェーン確保の観点から、スーパー・マイクロ(SMCI)などの競合他社と比較してデルの安定性を高く評価いたしました。サーバーハードウェア市場において、部品調達能力や大手法人顧客とのネットワークが重要な競争要因として浮上しているためです。
しかしながら、こうした報道やメディアでの評価が同社の長期的な株価上昇を保障するものではございません。グローバルITサプライチェーンの状況によっては部品供給のボトルネックが発生するリスクが残されており、AIサーバーの組み立てに必要な主要半導体の需給アンバランスが生じた場合、納品日程が遅延する可能性も考えられます。ニュースや市場の噂に過度に依存することなく、実際の契約履行状況や四半期ごとの業績達成度を継続的に検証していくことが重要です。
今後注視すべき主要な変数
今後デルの企業価値の変化を把握するためには、提示された業績目標が四半期ごとの売上高および利益へ順調に反映されているかを確認する必要があります。掲げられた通期売上高1,920億ドルの達成は、AIサーバーの受注が実際の出荷へ円滑に結びつくかどうかにかかっております。また、積み上がった受注残高が実際のキャッシュフローへ変換される速度を確認することが、業績の質を判断する基準となります。
さらに、CSG部門におけるPCおよびノートPCの買い替えサイクルの到来状況や、ISG部門の営業利益率の推移も主要な見どころです。負債返済計画およびフリー・キャッシュ・フロー(Free Cash Flow)の維持可能性についても、財務健全性の観点からモニタリングを行う必要がございます。受注残高が業績として実証され、営業キャッシュフローが安定性を維持した段階で、現在の株価水準に対する妥当性がより確固たるものになると考えられます。
データ収集時点 (2026-09-13T04:13:04): 株価 567.29USD · 1日 11.98% · 1週 9.86% · 1ヶ月 17.09% · 3ヶ月 44.92%
[出典および確認時点]
株価データ: yahoo_chart_api · 確認時点: 2026-09-13T04:13:04. 関連報道出典: MarketBeat, Insider Monkey, Moneywise. 記事タイトルは事実確認の手がかりであり、会社発表や IR 公示などの一次情報をあわせて確認する必要があります。
本記事は投資勧誘を目的としたものではなく、情報提供を目的として作成されたコンテンツです。
この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。
 StockBrief
