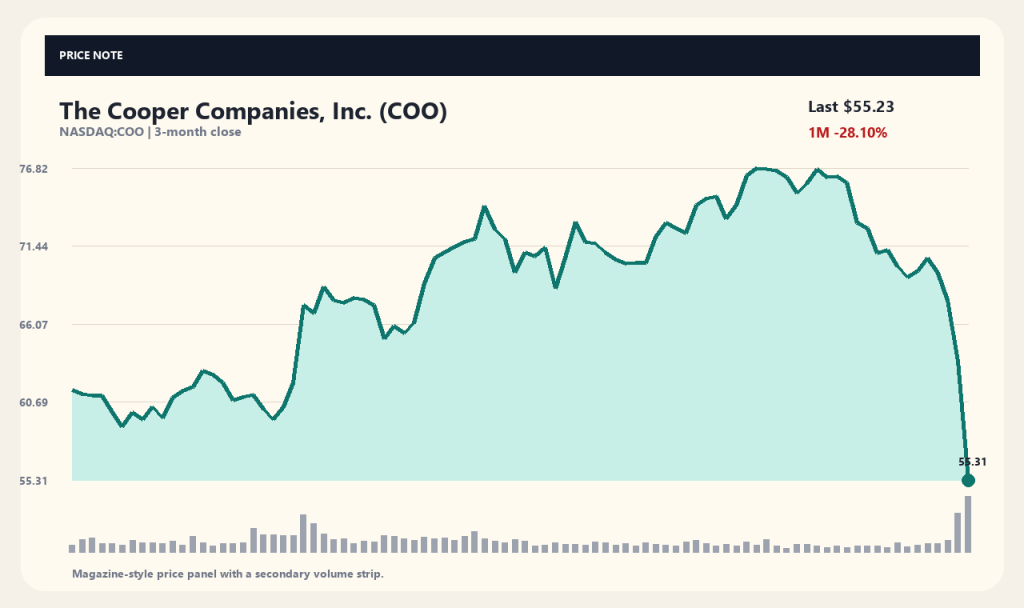
グローバル医療機器メーカーであるクーパー・カンパニーズ(COO)の株価が、1日で13.0%急落し55.23ドルで取引を終えました。今回の株価急落は、2026年会計年度第3四半期の決算発表と重なって発生した複数の悪材料が影響したものとみられます。主要海外メディアの報道によると、通期業績見通しの下方修正と手術機器部門の子会社売却断念のニュースが、市場に失望感を与えました。
市場の関心は、同社の業績数値とともに主力 business 部門の今後の行方に集まっています。コンタクトレンズ事業を担うクーパービジョンと、女性ヘルスケアおよび不妊治療製品を担当するクーパーサージカルによる二本柱の事業構造に亀裂が察知されたためです。投資家としては、短期的な業績不振を超えて、長期的な成長を引き出す事業 restructuring 戦略が有効に機能しているかを検証する必要があります。
クーパーサージカルの売却撤回と事業構造の不透明感
クーパー・カンパニーズはクーパーサージカル部門の売却を推進してきましたが、満足のいくvaluationの提示を受けられず、売却を撤回した模様です。モトリーフールやバンク・オブ・アメリカの分析レポートによると、競争激化と市場環境の悪化が適切な価格設定を阻んだ主な要因として指摘されています。当初、事業部門の売却を通じて財務構造を改善し、コア事業へ集中しようとしていた同社の構想は差し戻される形となりました。
子会社の売却失敗は、単なる取引の取りやめにとどまらず、市場の評価にも影響を及ぼしています。売却によって見込まれていた資金流入や負債返済計画が不透明になったことで、市場の失望感が売り圧力へとつながったとみられます。ノンコア事業の整理が遅れることで、同社は当面の間、両事業部門を併走させながら自力での収益性改善策を証明しなければならない課題を抱えることになりました。
業績ガイダンス下方修正と売上不振の経緯
同社は2026年第3四半期決算を発表した際、今後の業績ガイダンスを下方修正すると明らかにしました。インベスターズ・ビジネス・デイリーなどの主要メディアは、第3四半期の売上高が市場予想に届かず、全体的な成長の短期的な停滞が確認されたと報じています。売上成長の減速により通期目標の達成が困難になったことが、ガイダンス下方修正の主な meishō と説明されています。
ただし、決算内容の中にポジティブな要素が全くなかったわけではありません。モトリーフールによると、同社は当四半期に3億7,000万ドル相当の税制上の優遇措置とともに、減速した売上トレンドを一部相殺できる水準の過去最高規模のフリーキャッシュフローを達成しました。営業活動によるキャッシュフローが9億5,300万ドル規模を記録するなど、本業におけるキャッシュ創出力は一定の堅調さを維持していると解釈されます。
短期急落で表れた株価数値とテクニカル指標の変化
決算発表直後、クーパー・カンパニーズの株価は前日終値の63.48ドルから55.23ドルへと13.0%急落しました。これは直近1週間での20.79%下落、1ヶ月での28.1%下落へとつながり、短期的な下落幅を大きく拡大させました。52週高値である89.83ドルに対し、52주安値の51.01ドル付近に接近しており、株価位置指標は10.87%水準まで低下しています。
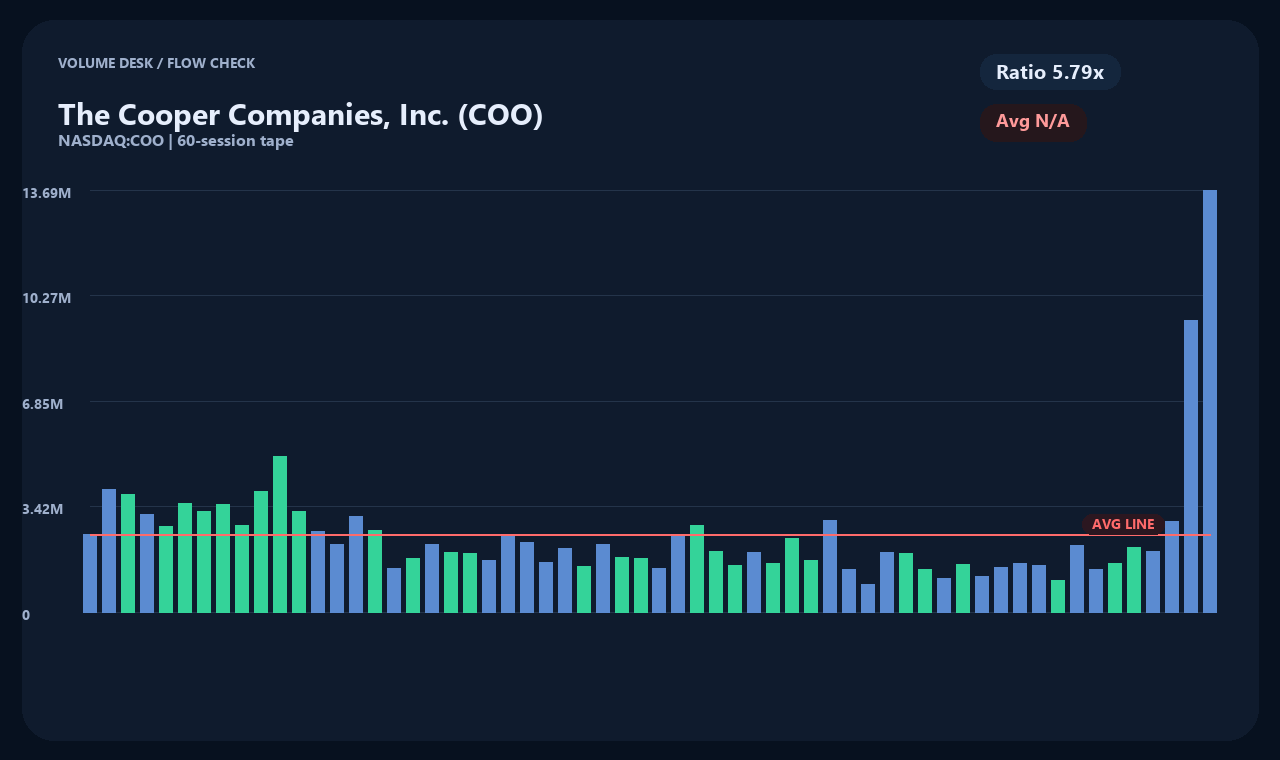
同日の出来高は1,359万1,656株を記録し、平均出来高である234万6,111株の約5.79倍へ跳ね上がりました。20日移動平均線(71.61ドル)および60日移動平均선(71.47ドル)に対し、株価がそれぞれ22%以上下回るテクニカル的な乖離が発生しています。ただし、出来高の大幅な増加を買い優勢や押し目買いの流入と断定することはできず、ファンダメンタルズの変動に伴う損切り売りの交錯といった可能性を考慮する必要があります。
財務構造の分析と売却再推進の限界
クーパー・カンパニーズの財務諸表を確認すると、売上高は約42億3,100万ドル、純利益は約2億3,580万ドル水準です。総負債は約27億2,660万ドルに達する一方、保有現金は1億3,880万ドルにとどまり、負債負担が重い状況です。このような財務状態において、クーパーサージカルの売却による負債削減案が頓挫したことは、当面の間、利息費用負担と財務リスクを抱え続けなければならないことを意味します。
現在収集されているデータのみでは、クーパーサージカルの売却が完全に白紙化されたのか、あるいは今後条件が改善した際に再推進される可能性があるのかを特定することはできません。今後の市場金利の動向や競合他社の動きにより、M&A市場の環境が変化する可能性は残されています。経営陣が次回の決算発表や gest 说明会などで、負債管理や子会社に関する追加計画をどのように提示するかが重要な注視ポイントとなる見込みです。
投資判断に向けて注視すべき今後のポイント
今後の株価動向と企業価値の再評価は、コア事業部門であるクーパービジョンのコンタクトレンズ需要が回復するかどうかにかかっています。世界的なコンタクトレンズ市場の成長性と、同社のシェア維持が短期的な売上減速を克服する実質的な原動力になるとみられます。また、ガイダンス下方修正の後、実際の第4四半期業績が切り下がった市場予想を満たせるかどうかを確認する必要があります。
短期的な価格下落により株価が過去と比較して低い水準に達したからといって、これを無条件に割安状態と解釈することはできません。同社が抱える27億ドル規模の負債と、売却遅延に伴う機会費用が事業成果によって相殺されるかを見極めるプロセスが先行されるべきです。手術機器部門の収益性改善やフリーキャッシュフローの持続性が確認されて初めて、ファンダメンタルズの反転余地を推し量ることができると考えられます。
収集時点基準 (2026-09-11T04:02:50): 株価 55.23USD · 1日 -13.0% · 1週 -20.79% · 1ヶ月 -28.1% · 3ヶ月 -18.41%
[出典および確認時点]
株価データ: yahoo_chart_api · 確認時点: 2026-09-11T04:02:50. 関連報道出典: MT Newswires, Motley Fool, Investor's Business Daily. 記事タイトルは事実確認の手がかりであり、会社発表や IR 開示などの一次情報をあわせて確認する必要があります。
本記事は投資勧誘を目的としたものではなく、情報整理を目的としたコンテンツです。
この記事は投資を勧誘するものではなく、情報整理を目的としたコンテンツです。
 StockBrief
